


100 долларов могут стать наследством: инвестор назвал способ накопить ребенку
100 долларов могут стать наследством: инвестор назвал способ накопить ребенку
Искусственный интеллект/Finratings.kz
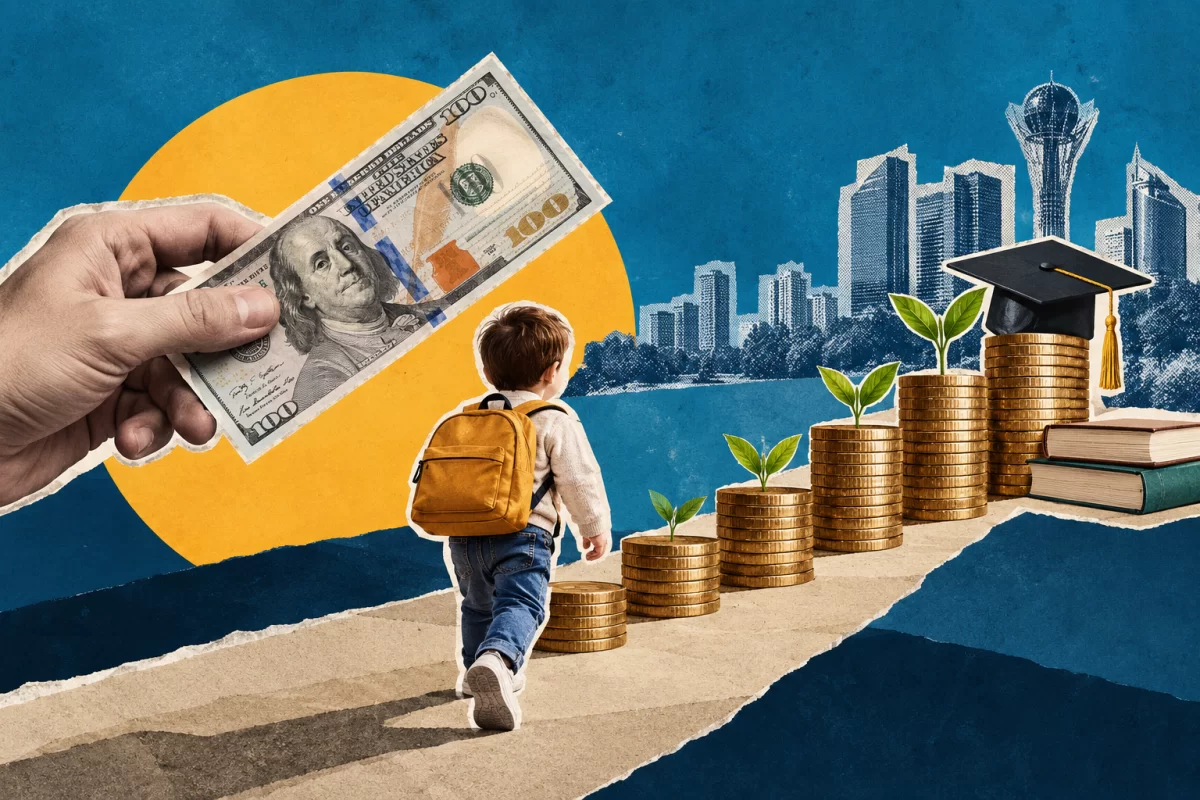
Оставить ребенку капитал можно, даже если у семьи нет возможности сразу вложить крупную сумму.
Казахстанский финансист и инвестор Турар Абди рассказал о стратегии, при которой отправной точкой могут стать всего 100 долларов в месяц.
«Хочешь сделать своего ребенка богатым и оставить ему наследство? Для этого не нужны миллионы — достаточно всего 100 долларов каждый месяц», — пишет инвестор.
Главное преимущество такого подхода — время. Если начинать откладывать по 100 долларов ежемесячно с рождения ребенка и делать это до его совершеннолетия, за 18 лет сумма собственных вложений составит 21 600 долларов.
Однако Абди предлагает не просто хранить эти деньги, а инвестировать их.
«Вам не нужно быть финансовым гуру, сутками следить за графиками или пытаться угадать "ту самую" акцию», — отмечает он.
В качестве одного из вариантов инвестор приводит глобальный биржевой фонд.
«Достаточно регулярно покупать один глобальный инструмент — ETF VT (Vanguard Total World Stock Index Fund)», — объясняет Турар Абди.
Такой фонд позволяет инвестировать сразу в большое количество компаний из разных стран и отраслей, вместо того чтобы самостоятельно выбирать отдельные акции.
Что могут дать $100 в месяц
За 18 лет при ежемесячном пополнении родители внесут 21 600 долларов собственных средств. Дальнейший результат будет зависеть от поведения рынка и доходности инвестиций.
Для понимания эффекта сложного процента можно рассмотреть условный расчет. При средней доходности около 7% годовых капитал к 18-летию ребенка мог бы приблизиться к 43 тыс. долларов, а при 8% — примерно к 48 тыс. долларов.
Это не прогноз и не гарантированная сумма: стоимость ETF может как расти, так и снижаться, а результаты прошлых лет не гарантируют будущую доходность.
Но пример показывает главное — при длинном инвестиционном горизонте даже сравнительно небольшие регулярные суммы получают время для роста.
Капитал вместо разовой помощи
Накопленные деньги необязательно отдавать ребенку сразу после совершеннолетия. Такой капитал может стать оплатой образования, первоначальным взносом на жилье, деньгами для запуска своего дела или основой для дальнейшего инвестиционного портфеля.
В этом случае финансовое наследство формируется не одним крупным вложением родителей, а постепенно — по 100 долларов из месяца в месяц.
И именно время становится одним из главных активов такой стратегии: чем раньше семья начинает создавать капитал для ребенка, тем дольше деньги потенциально могут работать.
Важно: материал носит информационный характер и не является индивидуальной инвестиционной или финансовой рекомендацией. Любые инвестиции связаны с риском потери части или всей вложенной суммы. Перед принятием финансовых решений необходимо самостоятельно оценить риски и учитывать собственные финансовые цели и возможности.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →

Как распознать звонок мошенника от имени банка
Читать дальше →
Как выбрать банк для повседневных расходов
Читать дальше →

Казахстанка нашла способ вывести деньги из ЕНПФ
Читать дальше →
Какие автомобили чаще всего покупают казахстанцы
Читать дальше →
Что делать с премией или неожиданным доходом
Читать дальше →
Пенсионерам к 1 октября выплатят разные суммы: кто и сколько получит
Читать дальше →

 Bank RBK
 рассказал, во что клиенты вкладывают деньги
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

