


Пенсионный аннуитет или ЕНПФ: что выгоднее казахстанцу
Пенсионный аннуитет или ЕНПФ: что выгоднее казахстанцу
Pexels.com
Пенсионный аннуитет принято рассматривать как способ обеспечить себе пожизненные выплаты после выхода на пенсию. Но насколько он выгоден человеку, который уже достиг 63 лет и имеет накопления в ЕНПФ?
Казахстанский финансист, аудитор и налоговый консультант с 15-летним опытом работы в банковской сфере и аудите Султан Елемесов сравнил два варианта на конкретных цифрах. Изначально его ответ был однозначным: в 63 года покупать аннуитет смысла нет. Однако расчёты заставили его изменить мнение.
«Я практически не задумываясь ответил: нет. А потом решил посчитать — и моя уверенность немного поколебалась».
Аннуитет: почти 9 млн тенге в обмен на пожизненные выплаты
По расчёту Султана Елемесова, мужчине в 63 года с накоплениями около 8,9 млн тенге пенсионный аннуитет с гарантированным периодом 15 лет может обойтись примерно в эту сумму.
Взамен он получает около 36 тыс. тенге в месяц пожизненно, а также разовую выплату от страховой компании — примерно 980 тыс. тенге.
Если же оставить те же 8,9 млн тенге в ЕНПФ, первоначальная ежемесячная выплата, по его расчёту, составит около 48 тыс. тенге.
На первый взгляд ЕНПФ выглядит выгоднее: ежемесячно человек получает больше и при этом сохраняет пенсионные накопления. Но есть важный нюанс — почти миллион тенге бонуса по аннуитету.
Что будет, если не тратить бонус
Елемесов предлагает рассмотреть ситуацию, когда полученный бонус в размере около 980 тыс. тенге не расходуется, а инвестируется.
По его расчёту, это потенциально может приносить ещё около 10 тыс. тенге в месяц. Тогда стартовый денежный поток по двум вариантам становится сопоставимым.
«Если бонус почти в 1 млн тенге не потратить, а инвестировать, он потенциально может давать еще около 10 тысяч тенге в месяц».
Дальше различия зависят уже от того, как долго человек будет получать выплаты и что будет происходить с оставшимися деньгами.
На длинной дистанции ЕНПФ может оказаться интереснее
В модели эксперта выплаты по аннуитету увеличиваются минимум на 8% в год, тогда как выплаты из ЕНПФ — примерно на 5%.
При этом пенсионные накопления в ЕНПФ продолжают инвестироваться. Если предположить среднегодовую доходность около 10%, капитал, по его расчёту, на определённом этапе может не уменьшаться, а даже продолжать расти.
И здесь появляется главное отличие между двумя вариантами — наследование.
Что получат наследники
Для примера финансист рассматривает мужчину, который умирает в 78 лет. Если к этому моменту 15-летний гарантированный период аннуитета уже закончился, выплаты наследникам по нему прекращаются.
«Наследники от КСЖ уже ничего не получат».
При сохранении денег в ЕНПФ ситуация другая. По расчёту Елемесова, при выбранных им параметрах к этому возрасту на пенсионном счёте может оставаться около 13,5 млн тенге. Эти накопления наследуются.
Именно поэтому для человека, который хочет оставить капитал семье, ЕНПФ может выглядеть привлекательнее.
Но есть и обратная сторона
У пенсионного аннуитета есть преимущество, которого нет у обычного пенсионного счёта: пожизненная выплата.
Если человек проживёт очень долго, накопления в ЕНПФ в какой-то момент могут закончиться. Страховая же компания продолжит выплачивать деньги по условиям аннуитета независимо от того, сколько лет проживёт клиент.
Поэтому экономическая выгода зависит не только от размера накоплений, но и от горизонта жизни.
«А если человек проживет очень долго, главное преимущество уже у аннуитета — он будет платить пожизненно, даже когда переданные ему деньги давно закончатся».
Так что выбрать: аннуитет или ЕНПФ?
Универсального ответа нет.
|
Сценарий |
Что может быть интереснее |
|
Человек хочет гарантированный доход пожизненно |
Пенсионный аннуитет |
|
Важно сохранить капитал |
ЕНПФ |
|
Важна возможность оставить накопления наследникам |
ЕНПФ |
|
Человек готов инвестировать полученный бонус |
Аннуитет становится интереснее |
|
Человек проживает долгую жизнь |
Аннуитет |
|
Человек проживёт относительно недолго |
ЕНПФ может оказаться выгоднее для семьи |
При этом расчёт нельзя воспринимать как универсальную рекомендацию. Итоговая выгода зависит от возраста, размера накоплений, условий конкретной страховой компании, доходности пенсионных активов и выбранного гарантированного периода.
Сам Елемесов подчёркивает, что первоначальный вывод оказался слишком категоричным:
«Поэтому мой первоначальный ответ “в 63 года пенсионный аннуитет уже не имеет смысла” оказался слишком категоричным».
Что делать будущему пенсионеру
По мнению финансиста, перед принятием решения стоит получить несколько индивидуальных расчётов в КСЖ и сопоставить их с вариантом сохранения денег в ЕНПФ.
Причём сравнивать нужно не только размер ежемесячной выплаты. Важно учитывать разовую выплату, срок гарантии, индексацию, возможность наследования и то, что происходит с оставшимися накоплениями.
«Как минимум сходить в несколько КСЖ, получить реальные расчеты и сравнить их с ЕНПФ точно имеет смысл».
Пенсионный аннуитет в 63 года нельзя автоматически назвать невыгодным. Он фактически является обменом части контроля над капиталом на пожизненную выплату. ЕНПФ, напротив, сохраняет капитал и возможность наследования, но не даёт той же гарантии пожизненного дохода. Поэтому выбор зависит прежде всего от того, что для человека важнее — гарантированная выплата до конца жизни или сохранение капитала для себя и наследников.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →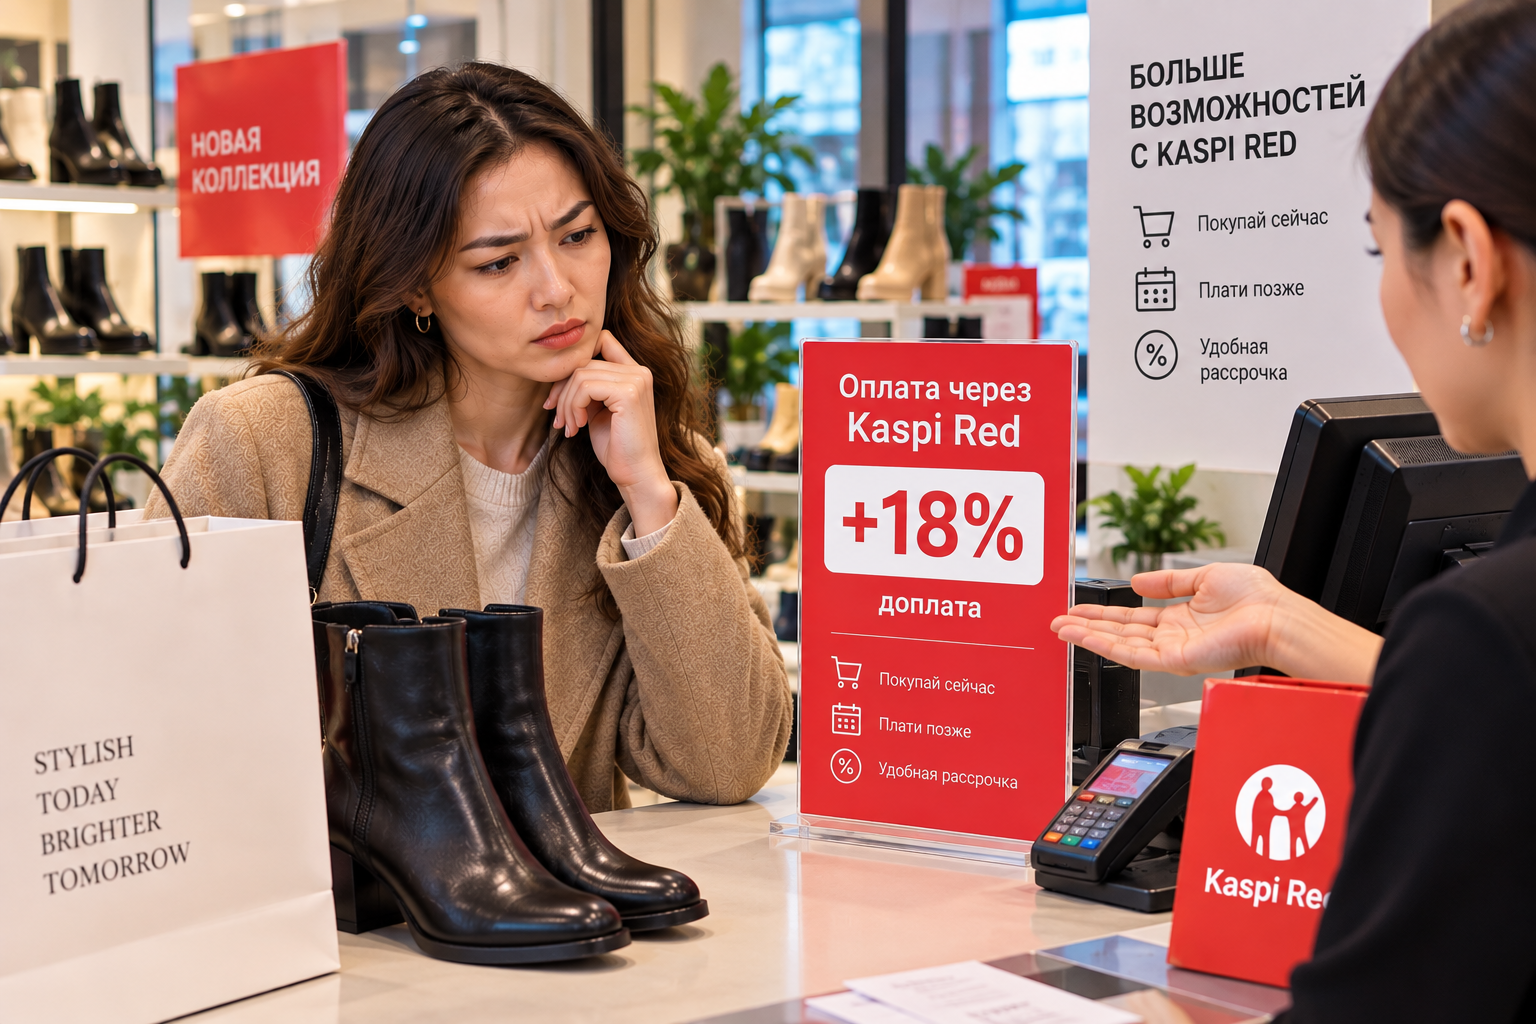
Как узнать свою социальную категорию: казахстанец создал специальный калькулятор
Читать дальше →

Как распознать звонок мошенника от имени банка
Читать дальше →

Казахстанка нашла способ вывести деньги из ЕНПФ
Читать дальше →
Как выбрать банк для повседневных расходов
Читать дальше →
Какие автомобили чаще всего покупают казахстанцы
Читать дальше →
Что делать с премией или неожиданным доходом
Читать дальше →
Пенсионерам к 1 октября выплатят разные суммы: кто и сколько получит
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

