Kaspi.kz
Рассрочка или скидка за полную оплату – что выгоднее покупателю в Казахстане? Разбираемся, как сравнить итоговую стоимость покупки и не переплатить.
При покупке телефона, бытовой техники, мебели или других дорогих товаров продавцы нередко предлагают два варианта: заплатить всю сумму сразу со скидкой или оформить рассрочку и распределить платежи на несколько месяцев. На первый взгляд рассрочка позволяет сохранить деньги, а скидка делает покупку дешевле. Но выгодный вариант зависит от итоговой стоимости товара, условий договора и того, как покупка повлияет на личный бюджет.
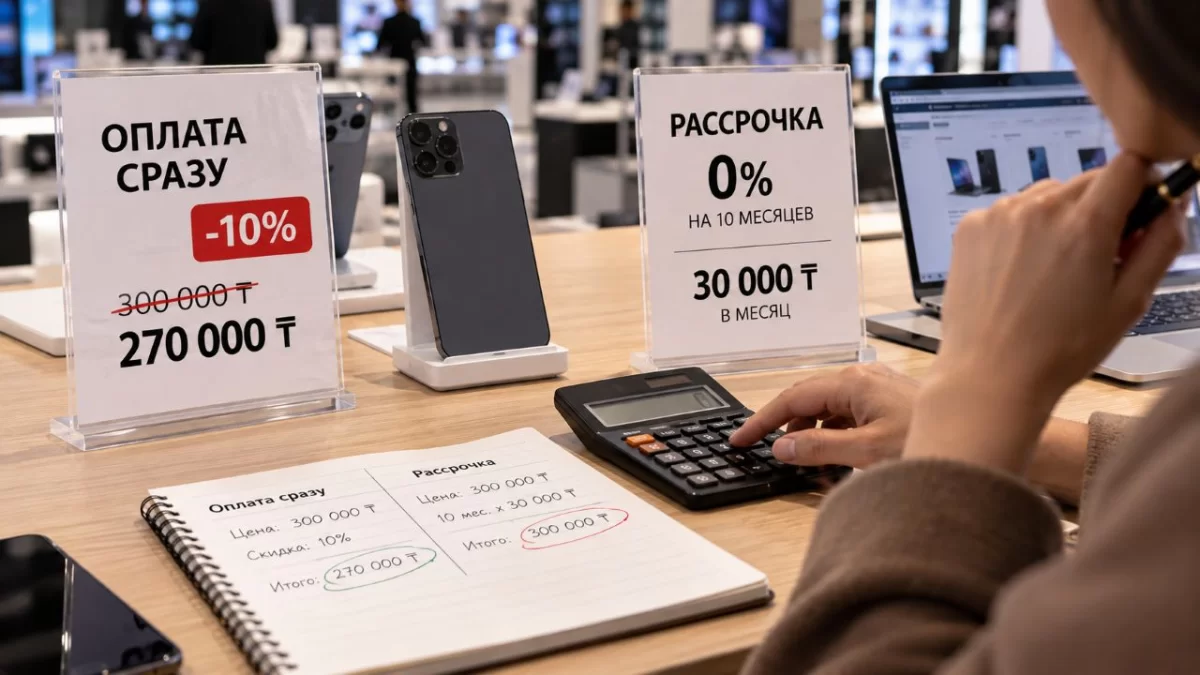
Предположим, товар стоит 300 000 тенге. При полной оплате продавец предлагает скидку 10%, а при рассрочке цена остается прежней. В этом случае расчет будет следующим:
| Показатель | Оплата сразу | Рассрочка |
|---|---|---|
| Цена товара | 300 000 ₸ | 300 000 ₸ |
| Скидка | 30 000 ₸ | 0 ₸ |
| Итоговая стоимость | 270 000 ₸ | 300 000 ₸ |
| Разница | На 30 000 ₸ дешевле | На 30 000 ₸ дороже |
В этом примере оплата сразу выгоднее по общей стоимости. Однако это не универсальное правило: результат может измениться, если рассрочка действительно не увеличивает цену, а скидка при полной оплате отсутствует или меньше.
Полная оплата со скидкой может быть разумным вариантом, если после покупки у вас останутся деньги на обязательные расходы и финансовый резерв. Перед оплатой стоит проверить несколько моментов:
Последний пункт особенно важен. Если ради скидки приходится брать заем, необходимо сравнить экономию с расходами на кредит. Например, скидка в 30 000 тенге может оказаться невыгодной, если проценты и комиссии по займу превышают эту сумму.
Рассрочка позволяет распределить стоимость товара на несколько платежей и не расходовать сразу всю сумму накоплений. Но перед оформлением необходимо убедиться, что итоговая стоимость действительно соответствует заявленной цене. Проверьте:
Надпись «0%» сама по себе не гарантирует, что у покупателя не будет дополнительных расходов. Ориентироваться нужно на договор и итоговую сумму выплат.
Допустим, товар стоимостью 300 000 тенге предлагается в рассрочку на десять месяцев по 30 000 тенге. Общая сумма выплат составит 300 000 тенге, если нет дополнительных платежей. Если другой продавец предлагает тот же товар за 270 000 тенге при полной оплате, разница составит 30 000 тенге.
Ежемесячный платеж может выглядеть доступным, но это не отменяет разницы в общей стоимости. Поэтому перед покупкой сначала сравните итоговые суммы, а затем оцените, насколько комфортен платеж для вашего бюджета.
Иногда покупатель предпочитает рассрочку, чтобы не забирать деньги с накопительного счета. В таком случае стоит сравнить возможный доход от сохраненных средств с размером скидки и другими расходами. Однако расчет зависит от конкретных условий: доходности накоплений, срока рассрочки, налогов и комиссий, если они применяются.
Не стоит считать будущий доход гарантированным, если ставка может измениться или доступ к деньгам ограничен условиями продукта.
Перед подписанием договора внимательно прочитайте условия предложения. Уточните, кто именно предоставляет рассрочку – продавец, банк или другая организация.
Если договор предусматривает заем, проверьте полную стоимость кредита и обязательные платежи. Также важно выяснить, какие последствия наступят при просрочке. Если условия непонятны, запросите у продавца или кредитора расчет полной суммы выплат в письменном виде.
Kaspi.kz
 Kaspi.kz


 Евразийский банк
 Home Credit Bank

 Отбасы банк
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||