


Как выбрать автомобильную страховку и на что смотреть в договоре
Как выбрать автомобильную страховку и на что смотреть в договоре
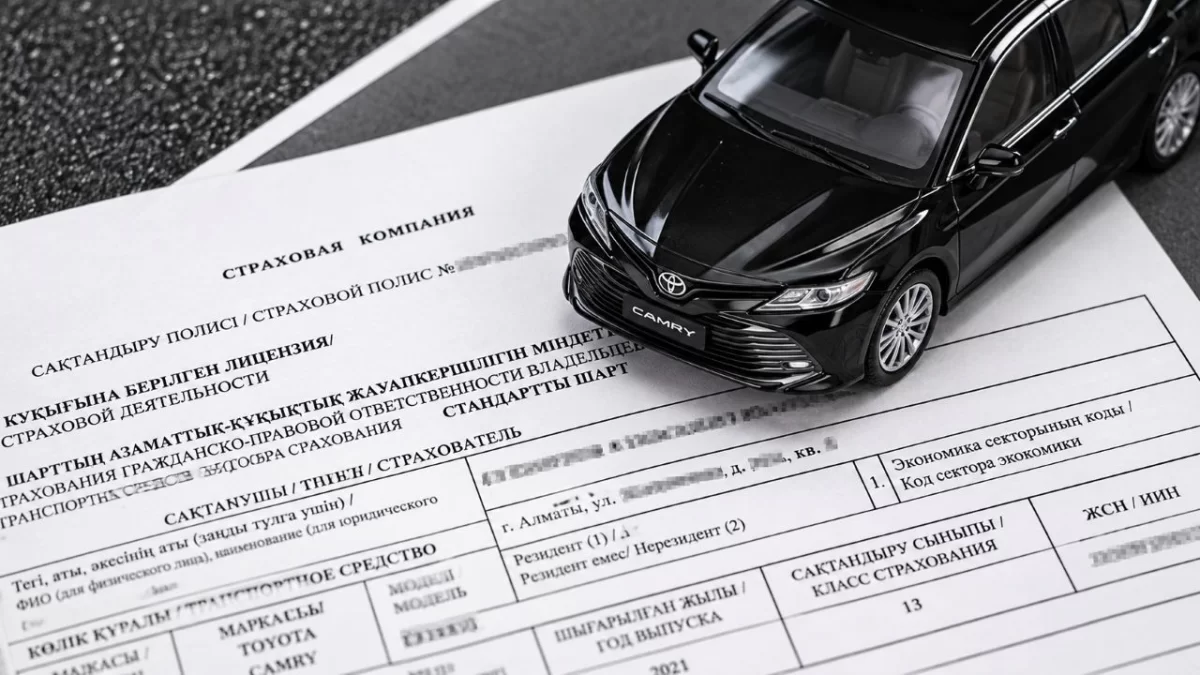
Finratings/ Сгенерировано ИИ
ОСГПО или КАСКО: какая автомобильная страховка нужна в Казахстане, что влияет на стоимость полиса и какие условия важно проверить перед оформлением.
При покупке автомобиля важно учитывать не только расходы на топливо, обслуживание и ремонт, но и страхование. В Казахстане владельцам транспортных средств необходимо оформить обязательное страхование гражданско-правовой ответственности, а для дополнительной защиты можно приобрести КАСКО.
Эти полисы решают разные задачи. ОСГПО защищает ответственность водителя перед другими участниками дорожного движения, а КАСКО предназначено для страхования самого автомобиля на условиях конкретного договора. Чтобы выбрать подходящий вариант и не переплачивать, важно понимать, какие риски покрывает страховка и какие ограничения в ней предусмотрены.
Чем ОСГПО отличается от КАСКО
ОСГПО – обязательное страхование гражданско-правовой ответственности владельцев транспортных средств. Если водитель становится виновником ДТП, страховая компания возмещает пострадавшим причиненный вред в пределах установленных законом лимитов и условий страхования. При этом ОСГПО не предназначено для автоматического возмещения ущерба собственному автомобилю виновника аварии.
КАСКО – добровольное страхование автомобиля. В зависимости от программы оно может покрывать повреждение или уничтожение машины в результате ДТП, угона, пожара, стихийных бедствий и других предусмотренных договором событий. Перечень рисков, исключения и порядок выплаты зависят от конкретного полиса. Поэтому наличие КАСКО само по себе не означает, что автомобиль защищен от любых возможных повреждений.
От чего зависит стоимость страховки
Цена полиса ОСГПО рассчитывается по установленным правилам с учетом предусмотренных законодательством факторов. На стоимость могут влиять регион регистрации автомобиля, тип транспортного средства, срок страхования и другие коэффициенты, предусмотренные действующими правилами.
Стоимость КАСКО зависит от условий конкретной страховой компании и выбранной программы. Обычно при расчете учитываются:
- марка, модель и стоимость автомобиля;
- год выпуска и технические характеристики;
- перечень страхуемых рисков;
- франшиза;
- территория действия договора;
- условия ремонта и выплаты;
- дополнительные ограничения и опции.
Поэтому сравнивать предложения нужно не только по итоговой цене. Более дорогой полис может включать широкий перечень рисков, а дешевый – иметь существенные ограничения.
Что такое франшиза и почему она важна
Франшиза – это часть убытка, которую при определенных условиях страхователь оплачивает самостоятельно. Ее размер и порядок применения указываются в договоре.
Например, если договором предусмотрена франшиза в размере 100 000 тенге, а страховой случай подпадает под соответствующие условия, часть расходов может остаться на владельце автомобиля. Конкретный расчет зависит от типа франшизы и положений договора. При выборе КАСКО уточните:
- предусмотрена ли франшиза;
- применяется ли она при каждом страховом случае;
- как рассчитывается ее размер;
- распространяется ли она на все риски или только на отдельные;
- можно ли выбрать вариант с меньшей франшизой.
Полис с франшизой может стоить дешевле, но при повреждении автомобиля расходы владельца окажутся выше. Поэтому стоит оценить, какую сумму вы сможете самостоятельно оплатить в случае аварии.
Какие условия проверить перед оформлением
Перед покупкой полиса внимательно изучите договор и правила страхования. Особое внимание уделите следующим пунктам.
- Страховые случаи. Уточните, какие события дают право на выплату, а какие не входят в покрытие.
- Исключения. Проверьте обстоятельства, при которых страховая компания может отказать в выплате или ограничить возмещение в соответствии с договором и законодательством.
- Срок действия. Убедитесь, что полис начинает действовать в нужную дату и оформлен на необходимый период.
- Водители, допущенные к управлению. Для отдельных программ могут действовать ограничения по перечню водителей или условиям допуска к управлению автомобилем.
- Порядок обращения при ДТП. Узнайте, в какие сроки нужно уведомить страховую компанию, какие документы предоставить и требуется ли предварительный осмотр автомобиля.
- Форма возмещения. Для КАСКО важно выяснить, предусмотрен ли ремонт на станции технического обслуживания, денежная выплата или выбор зависит от обстоятельств страхового случая.
- Сроки рассмотрения заявления. Проверьте, какие сроки установлены для предоставления документов, принятия решения и выплаты возмещения.
Если какой-либо пункт непонятен, попросите страховщика объяснить его до оплаты полиса. Устные обещания менеджера не должны заменять письменные условия договора.
Что делать после ДТП
Если произошло ДТП, в первую очередь необходимо обеспечить безопасность участников и действовать в соответствии с правилами дорожного движения и установленным порядком оформления происшествий. Далее важно:
- Зафиксировать обстоятельства аварии доступными способами.
- Уведомить страховую компанию в соответствии с условиями полиса.
- Собрать необходимые документы и сведения об участниках ДТП.
- Не начинать ремонт поврежденного автомобиля до осмотра страховщиком, если он необходим по условиям урегулирования.
- Сохранить подтверждения обращений и переданных документов.
Порядок оформления зависит от обстоятельств происшествия. В предусмотренных законом случаях может применяться упрощенное оформление ДТП без вызова полиции, но использовать его можно только при соблюдении установленных требований.
Не откладывайте обращение к страховщику: нарушение предусмотренного порядка уведомления или отсутствие необходимых документов может осложнить урегулирование страхового случая.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →
 Kaspi.kz
 предлагает обменять старый iPhone на новый: как работает Trade-in
Читать дальше →
 Freedom Bank
 добавит ежедневную выплату процентов по вкладу «Копилка»
Читать дальше →
 Home Credit Bank
 обновил договор банковского обслуживания: что изменилось для клиентов
Читать дальше →

 Евразийский банк
 ухудшит условия депозита с 10 октября
Читать дальше →

В KEGOC объявили о новых выплатах: сколько можно заработать на акциях
Читать дальше →
ЦОНы в Казахстане будут работать по-новому
Читать дальше →
Пенсионные деньги казахстанцев предложили распределять по возрасту
Читать дальше →
Топ автокредитов
Обновлено сегодня
1

ForteBank
Автокредит
0,1%
от
2
ForteBank
Автокредит
0,1%
от
3
Freedom Bank
Цифровой автокредит
3,0%
от
4
Freedom Bank
Цифровой автокредит
3,0%
от
5
Евразийский банк
Автокредит
13,9%
от
Автокредит онлайн
2026
Рассчитайте платёж за 10 секунд
Цена авто
5 000 000 ₸
Срок
60 мес
Платёж
— ₸
/мес · ставка от 0,1%

