


Как в Казахстане отсрочить платежи по кредиту
Как в Казахстане отсрочить платежи по кредиту
Pexels.com
Потеря работы, снижение зарплаты или болезнь могут сделать ежемесячный платёж по кредиту непосильным. В Казахстане заёмщик может обратиться в банк или микрофинансовую организацию (МФО) с просьбой предоставить отсрочку или изменить график погашения долга.
Однако финансовые трудности не гарантируют одобрения: решение зависит от обстоятельств, документов и применимых требований законодательства.
Для некоторых категорий граждан предусмотрены специальные условия, включая обязательную отсрочку. Разбираемся, когда можно обратиться к кредитору, какие документы подготовить и что делать при отказе.
В каких случаях можно попросить отсрочку
Основанием для обращения могут стать:
- потеря работы или снижение дохода;
- временная нетрудоспособность из-за болезни;
- увеличение числа иждивенцев, например после рождения ребёнка;
- чрезвычайные обстоятельства, включая пожар или затопление;
- другие причины, из-за которых стало трудно обслуживать кредит.
Этот перечень не является исчерпывающим. Банк или МФО рассматривают обстоятельства индивидуально и могут предложить не только отсрочку, но и другие варианты реструктуризации: уменьшение ежемесячного платежа, увеличение срока кредита или изменение графика погашения.
Отсрочка не означает списание долга. При обычной реструктуризации проценты могут продолжать начисляться, поэтому перед подписанием соглашения важно уточнить, как изменится общая сумма выплат. .
Когда нужно обращаться в банк
Если возникла просрочка, заёмщику рекомендуется обратиться к кредитору в течение 30 календарных дней с даты её возникновения. В заявлении нужно объяснить причины финансовых трудностей, описать текущее материальное положение и указать, какие изменения условий кредита человек просит предоставить.
Не стоит ждать, пока долг увеличится. Если уже понятно, что внести следующий платёж вовремя не получится, можно заранее связаться с банком или МФО и узнать, как подать заявление.
Истечение 30 дней само по себе не означает, что возможность обратиться за реструктуризацией исчезает. Однако при наличии судебного решения или переходе к взысканию могут действовать дополнительные ограничения. .
Какие документы понадобятся
К заявлению необходимо приложить документы, подтверждающие причины финансовых трудностей. В зависимости от ситуации это могут быть:
- справка о регистрации в качестве безработного;
- справка о доходах за последние шесть месяцев;
- акт работодателя о прекращении трудового договора или предоставлении отпуска без сохранения заработной платы;
- документ о временной нетрудоспособности;
- справка с места работы с указанием заработной платы;
- выписка из ЕНПФ;
- документы об отпуске в связи с беременностью и рождением ребёнка, усыновлением или уходом за ребёнком до трёх лет.
Не все документы нужны каждому заёмщику. Их перечень зависит от обстоятельств обращения и требований, установленных для урегулирования задолженности. .
Сколько рассматривают заявление
Банк или МФО обязаны рассмотреть заявление об изменении условий займа и предоставить письменный ответ в течение 15 календарных дней со дня его получения.
По итогам рассмотрения кредитор может:
- согласиться на предложенные условия;
- предложить собственный вариант реструктуризации;
- отказать, указав причины.
За рассмотрение заявления о реструктуризации задолженности финансовая организация не вправе взимать плату.
Важно: подача заявления сама по себе не приостанавливает платежи. Пока новые условия не согласованы, необходимо учитывать действующий график погашения. .
Кому положена отсрочка минимум на три месяца
Для отдельных категорий заёмщиков законодательство предусматривает специальные гарантии.
В частности, обязательная отсрочка по погашению задолженности сроком не менее трёх месяцев предусмотрена для заёмщиков — физических лиц, относящихся к социально уязвимым категориям населения, если они соответствуют установленным критериям.
Одно из оснований — снижение среднемесячного дохода за два месяца перед обращением более чем на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев. Другое — назначение адресной социальной помощи.
Отсрочка предоставляется без комиссий и иных платежей. При этом одного факта низкого дохода недостаточно: заёмщик должен относиться к предусмотренной категории и подтвердить выполнение необходимых условий. .
Для срочников действует автоматическая отсрочка
Гражданам, проходящим срочную военную службу, отсрочка по банковским займам и микрокредитам предоставляется автоматически на весь срок службы и ещё на 60 календарных дней после демобилизации.
В этот период не начисляются проценты, штрафы и пеня. Для оформления отсрочки не требуется подавать обычное заявление кредитору: информация о призыве и наличии займов передаётся по установленному межведомственному порядку.
При этом предусмотрены исключения, в том числе для отдельных долгов, по которым уже вынесено судебное решение, заключено мировое соглашение или оформлена исполнительная надпись. .
Что делать, если банк отказал
Если заёмщик не согласен с решением кредитора, он может обратиться к банковскому омбудсману по спору с банком или к микрофинансовому омбудсману по спору с МФО.
Также можно направить обращение в АРРФР, если есть основания полагать, что финансовая организация нарушила установленную процедуру.
При обращении стоит сохранить копию заявления, подтверждение его подачи и письменный ответ кредитора. Обращение к омбудсману позволяет попытаться урегулировать спор, но не гарантирует предоставления отсрочки.
Если просрочены кредиты сразу в нескольких организациях
С 1 июля 2026 года в Казахстане работает единая цифровая платформа Finkelisim.kz для коллективного урегулирования задолженности по потребительским беззалоговым кредитам.
Она предназначена для заёмщиков, у которых одновременно есть просроченная задолженность перед двумя или более кредиторами — банками, МФО или коллекторскими агентствами.
Для подачи заявления необходимо одновременно соответствовать нескольким условиям:
- просрочка составляет 90 и более календарных дней перед двумя или более кредиторами;
- совокупная задолженность находится в диапазоне от 150 до 1 600 МРП — от 648 750 до 6 920 000 тенге в 2026 году;
- по задолженности отсутствуют судебные акты о взыскании, исполнительные надписи нотариуса и другие предусмотренные правилами меры принудительного взыскания.
Процедура не распространяется на ряд обязательств, в том числе ипотечные займы, автокредиты и кредиты, связанные с предпринимательской деятельностью.
Если кредиторы согласуют условия, заёмщику могут предложить единый график погашения сроком до пяти лет. Для социально уязвимых категорий граждан и получателей адресной социальной помощи предусмотрен срок до семи лет.
Это не автоматическое списание долга: условия должны быть согласованы с кредиторами и оформлены в установленном порядке. .
Что проверить перед оформлением отсрочки
Перед подписанием нового соглашения стоит выяснить:
- продолжат ли начисляться проценты;
- на какой срок продлится кредит;
- изменится ли размер ежемесячных платежей;
- сколько денег в общей сложности придётся выплатить;
- когда возобновятся платежи по новому графику.
Отсрочка помогает временно снизить финансовую нагрузку, но не обязательно делает кредит дешевле. Поэтому попросите кредитора предоставить новый график и сравните общую сумму выплат с условиями действующего договора.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →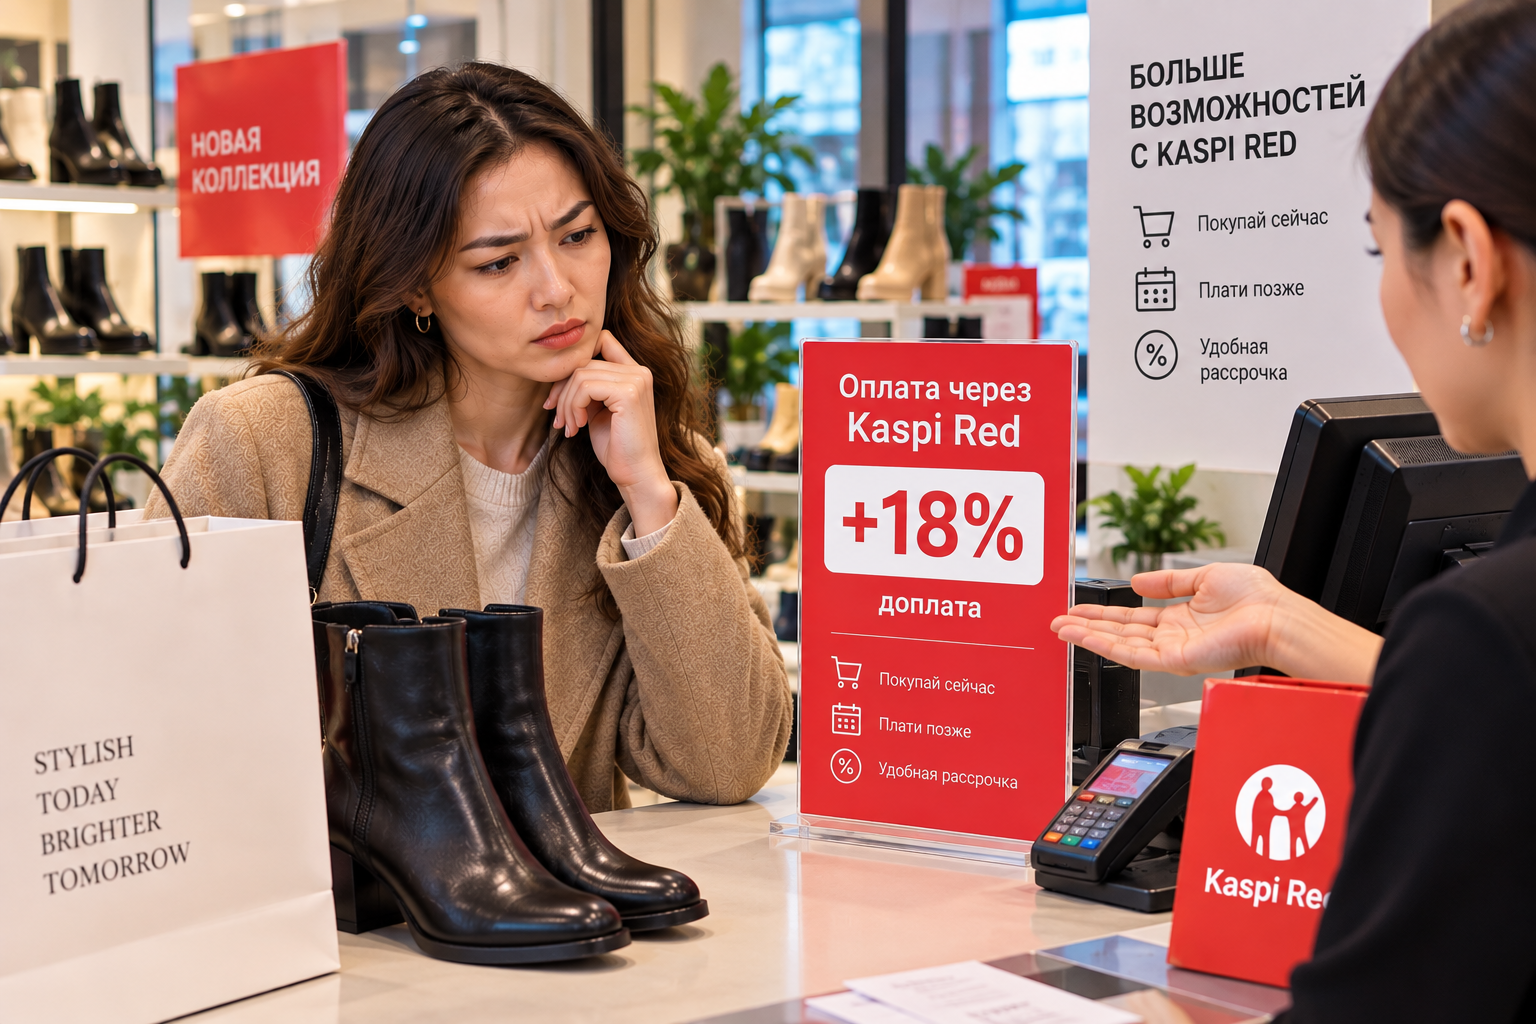
Автокредит или потребительский кредит: что выгоднее
Читать дальше →

 Евразийский банк
 ухудшит условия депозита с 10 октября
Читать дальше →
В Казахстане пользователи пожаловались на сбои в работе «Яндекс Go»
Читать дальше →
 Kaspi.kz
 предлагает обменять старый iPhone на новый: как работает Trade-in
Читать дальше →

В KEGOC объявили о новых выплатах: сколько можно заработать на акциях
Читать дальше →
 Freedom Bank
 добавит ежедневную выплату процентов по вкладу «Копилка»
Читать дальше →
Карту заблокировали из-за перевода: как выбраться из банковского «черного списка»
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности


Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

