


Jet Finance рассказала, кому отказывают в займах и что делать, если нечем платить
Jet Finance рассказала, кому отказывают в займах и что делать, если нечем платить
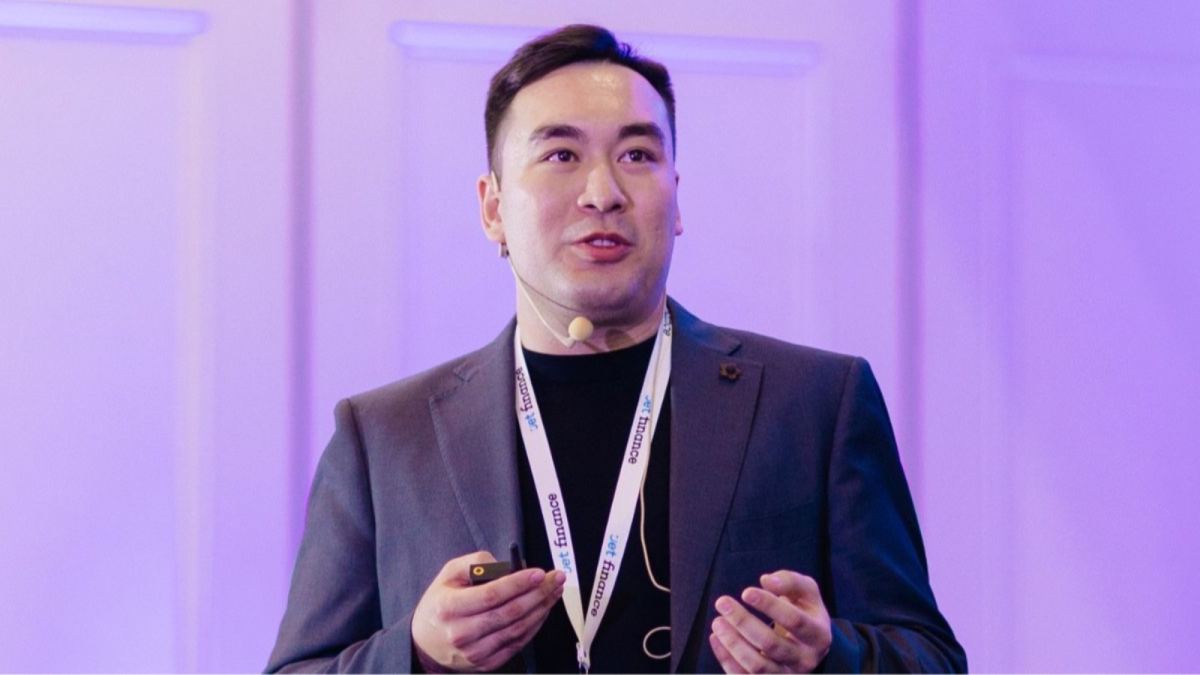
Арслан Казез | Фото Jet Finance
Замгендиректора Jet Finance рассказал, как МФО оценивают заёмщиков при ГЭСВ 46%, кому дают реструктуризацию и почему компания делает ставку на предпринимателей.
В 2025 году индивидуальные графики погашения с отсрочкой или реструктуризацией получили 2 364 клиента Jet Finance, а охваченный ими долг превысил 9 млрд тенге. Число заёмщиков, которым одобрили реструктуризацию, выросло почти в 23 раза. На другом полюсе клиентской базы предприниматели: на 1 596 заёмщиков со статусом ИП приходится более 10 млрд тенге портфеля.
Эти цифры назвал заместитель генерального директора микрофинансовой организации Арслан Казез. Они показывают, как выглядит рынок микрокредитования при потолке ГЭСВ в 46% и новых нормативах регулятора. Заметную роль в нём играют предприниматели, проверка долговой нагрузки и работа с просроченными долгами.
Казез ответил на вопросы Finratings.kz о правилах игры для МФО, цене займа, отказах и планах компании. Ниже интервью с небольшой редакторской правкой и пояснениями к цифрам.
Что изменилось на рынке
Что стало главным изменением на рынке микрокредитования за последний год?
Если одним словом, рынок повзрослел. Предельная ГЭСВ в 46% действует с августа 2024 года, а за последний год регулятор усилил требования к качеству портфеля и риск-менеджменту. Допустимую долю просрочки свыше 90 дней сократили сначала до 15%, а с 1 января 2026 года до 10%. Коэффициент долговой нагрузки стал обязательным пруденциальным нормативом.
Это заставляет компании точнее оценивать риски и выдавать деньги тем клиентам, которые действительно смогут вернуть долг. Мы поддерживаем шаги Агентства по регулированию и развитию финансового рынка (АРРФР): понятные и жёсткие правила нужны в первую очередь добросовестным компаниям.
Меняются и потребности клиентов. Мы видим запрос на быстрые, понятные и технологичные финансовые решения, в том числе со стороны предпринимателей.
Цена займа
Из чего складывается стоимость микрокредита и как вы показываете её до подписания договора?
Стоимость зависит от суммы и срока, условий конкретного продукта, оценки кредитного риска, стоимости привлечённых ресурсов и расходов на обслуживание займа. Мы привлекаем деньги из разных источников, в том числе размещаем облигации на Казахстанской фондовой бирже (KASE), поэтому стоимость фондирования тоже влияет на экономику наших продуктов.
Для клиента главный показатель: годовая эффективная ставка вознаграждения, ГЭСВ. Она отражает стоимость финансирования с учётом платежей, которые закон предписывает включать в расчёт. Для соответствующих микрокредитов регулятор установил предельную ГЭСВ в 46%.
Клиент должен понимать условия до подписания договора. Процесс оформления построен так, чтобы заёмщик заранее увидел свои обязательства, ставку, ГЭСВ и график платежей. В договорах и информационных материалах у нас нет скрытых условий и мелкого шрифта, способных ввести клиента в заблуждение. Специалисты разъясняют параметры продукта и отвечают на вопросы до заключения договора.
Кому откажут
Как вы решаете, кому выдать заём, а кому отказать?
Главный вопрос при оценке заявки: сможет ли клиент обслуживать новый заём без чрезмерной долговой нагрузки. До решения мы анализируем доход клиента, его действующие обязательства, кредитную историю и уровень долговой нагрузки. Подтверждение доходов обязательно, его можно предоставить одним из доступных способов.
У нас собственная ИТ-платформа и автоматизированный скоринг, в том числе с применением искусственного интеллекта. Система перекрёстно проверяет данные из официальных источников: отчёты кредитных бюро, сведения о пенсионных отчислениях, базы Министерства юстиции. В залоговом кредитовании мы дополнительно используем собственную цифровую оценку состояния и стоимости автомобиля.
Если запрашиваемая сумма превышает допустимую долговую нагрузку, мы можем предложить скорректировать параметры сделки до безопасного уровня. Если заём невозможен без риска для финансовой устойчивости клиента, принимается решение об отказе.
Если платить нечем
Что происходит, когда клиент перестаёт справляться с платежами?
Если у клиента обстоятельства, которые мешают платить, мы рассматриваем ситуацию индивидуально и ищем решение, при котором нагрузка станет посильной. В зависимости от случая это индивидуальный график погашения, отсрочка или реструктуризация.
В 2025 году индивидуальные графики с отсрочкой и реструктуризацией платежей получили 2 364 клиента. Сумма охваченной ими задолженности превысила 9 млрд тенге. По сравнению с предыдущим годом число заёмщиков, которым одобрили реструктуризацию, выросло почти в 23 раза.
В 2025 году мы также начали цифровизацию обращений: в отделениях появились QR-коды, по которым клиент может отправить электронное заявление. Стандартные каналы связи и личное обращение сохраняются.
Мы учитываем причины трудностей и финансовое положение клиента. Наша задача не усугублять проблему, а помочь пройти период временных трудностей и продолжить платить на посильных условиях.
Ставка на бизнес
Предприниматели составляют более пятой части ваших активных заёмщиков. Почему вы делаете на них ставку?
По состоянию на 31 июля 2026 года среди 7 211 активных заёмщиков 1 596 имели подтверждённый статус индивидуального предпринимателя. На них приходилось более 10 млрд тенге кредитного портфеля. Поэтому одно из главных направлений для нас: продукты для малого и среднего бизнеса.
В конце 2025 года мы вывели на рынок MCA (Merchant Cash Advance), цифровой инструмент финансирования продавцов маркетплейсов. Решение по нему принимается на основе анализа реальной выручки и торговых оборотов. Мы продолжаем развивать и залоговые продукты для предпринимателей. Клиенту нужен не просто заём, а финансовое решение, которое учитывает особенности его бизнеса и позволяет быстро получить средства.
Что в планах на ближайшие два-три года и какие изменения в регулировании влияют на стратегию сильнее всего?
Стратегия строится вокруг цифровых решений, поддержки малого и среднего бизнеса и устойчивости бизнес-модели. Мы продолжаем развивать ИТ-платформу, скоринговые алгоритмы и инструменты оценки рисков. Это ускоряет решения и повышает качество портфеля. Устойчивость и прозрачность остаются частью стратегии: в 2026 году рейтинг Jet Finance от Fitch составляет B- с прогнозом «Позитивный».
Из регулирования сильнее всего на нас влияют ограничения по ГЭСВ, требования к долговой нагрузке заёмщиков и качеству портфеля, а также более жёсткие требования к управлению рисками. Мы видим в этом стимул совершенствовать внутренние процессы. Мы поддерживаем инициативы АРРФР и готовы к диалогу с регулятором: цели общие, устойчивый и прозрачный рынок, которому доверяют клиенты и инвесторы.
В долгосрочной перспективе устойчивыми будут компании, которые сочетают технологичность, ответственное финансирование, качественный риск-менеджмент и прозрачность для клиентов и инвесторов.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


Astana Motors Finance: Fitch Ratings подтвердило рейтинги B и BB (kaz)
Читать дальше →

Новые счетчики воды могут ударить по кошельку: кого коснется замена
Читать дальше →

В Минтруда разъяснили, кого в Казахстане отнесут к состоятельным семьям
Читать дальше →
 Отбасы банк
Больше не придется ждать ОП: Отбасы банк и BI Group предложили новую ипотеку
Читать дальше →
Автомобиль казахстанца забрали на штрафстоянку из-за бронеплёнки: что важно знать
Читать дальше →
До 400 тенге: в Астане утвердили новые тарифы на проезд в автобусах
Читать дальше →

Более 30 тысяч казахстанцев получат работу благодаря проектам Нацфонда
Читать дальше → Отбасы банк
Ставка от 8,5% и без ОП: BI Group и Отбасы банк готовят совместную ипотеку
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

