


 Halyk Bank
Доллар оказался значительно дешевле заложенных в бюджет 540 тенге. Для казахстанцев это может означать более доступные импортные товары, но для государственных финансов крепкая валюта создаёт сложности.
Экономист Алмас Чукин объяснил, почему бюджет недополучает часть налогов, а для получения трансфертов из Национального фонда требуется конвертировать больше долларов.
В своём Telegram-канале эксперт обратил внимание на экономический парадокс: укрепление национальной валюты может одновременно улучшать положение покупателей и осложнять исполнение бюджета. Поэтому оценивать ситуацию только по налоговым поступлениям, считает он, неправильно.
Одна из распространённых ошибок, по мнению Чукина, — воспринимать курс доллара, заложенный в бюджет, как прогноз правительства или обещание удерживать американскую валюту на определённом уровне.
На самом деле это расчётное допущение, необходимое для планирования государственных доходов и расходов. Если фактический курс оказывается другим, меняются и суммы поступлений, зависящих от валютной стоимости товаров и сырья.
Экономист рассказал, что несколько лет назад один из участников бюджетного процесса объяснил ему, как выбирают этот показатель. По словам собеседника Чукина, за основу брали сложившийся курс и немного увеличивали его для расчётов на следующий год.
Сам Чукин считает, что ожидать точного попадания бессмысленно: движение валютного рынка зависит от множества факторов, предсказать которые заранее практически невозможно.
В 2026 году разница оказалась особенно заметной. По расчётам эксперта, при бюджетном ориентире 540 тенге средний курс за январь–сентябрь составил около 477 тенге за доллар. Таким образом, американская валюта оказалась примерно на 12% дешевле расчётного уровня.
Чтобы показать масштаб расхождений, Чукин опубликовал два графика с сопоставлением бюджетного и фактического курса доллара за 2016–2026 годы.
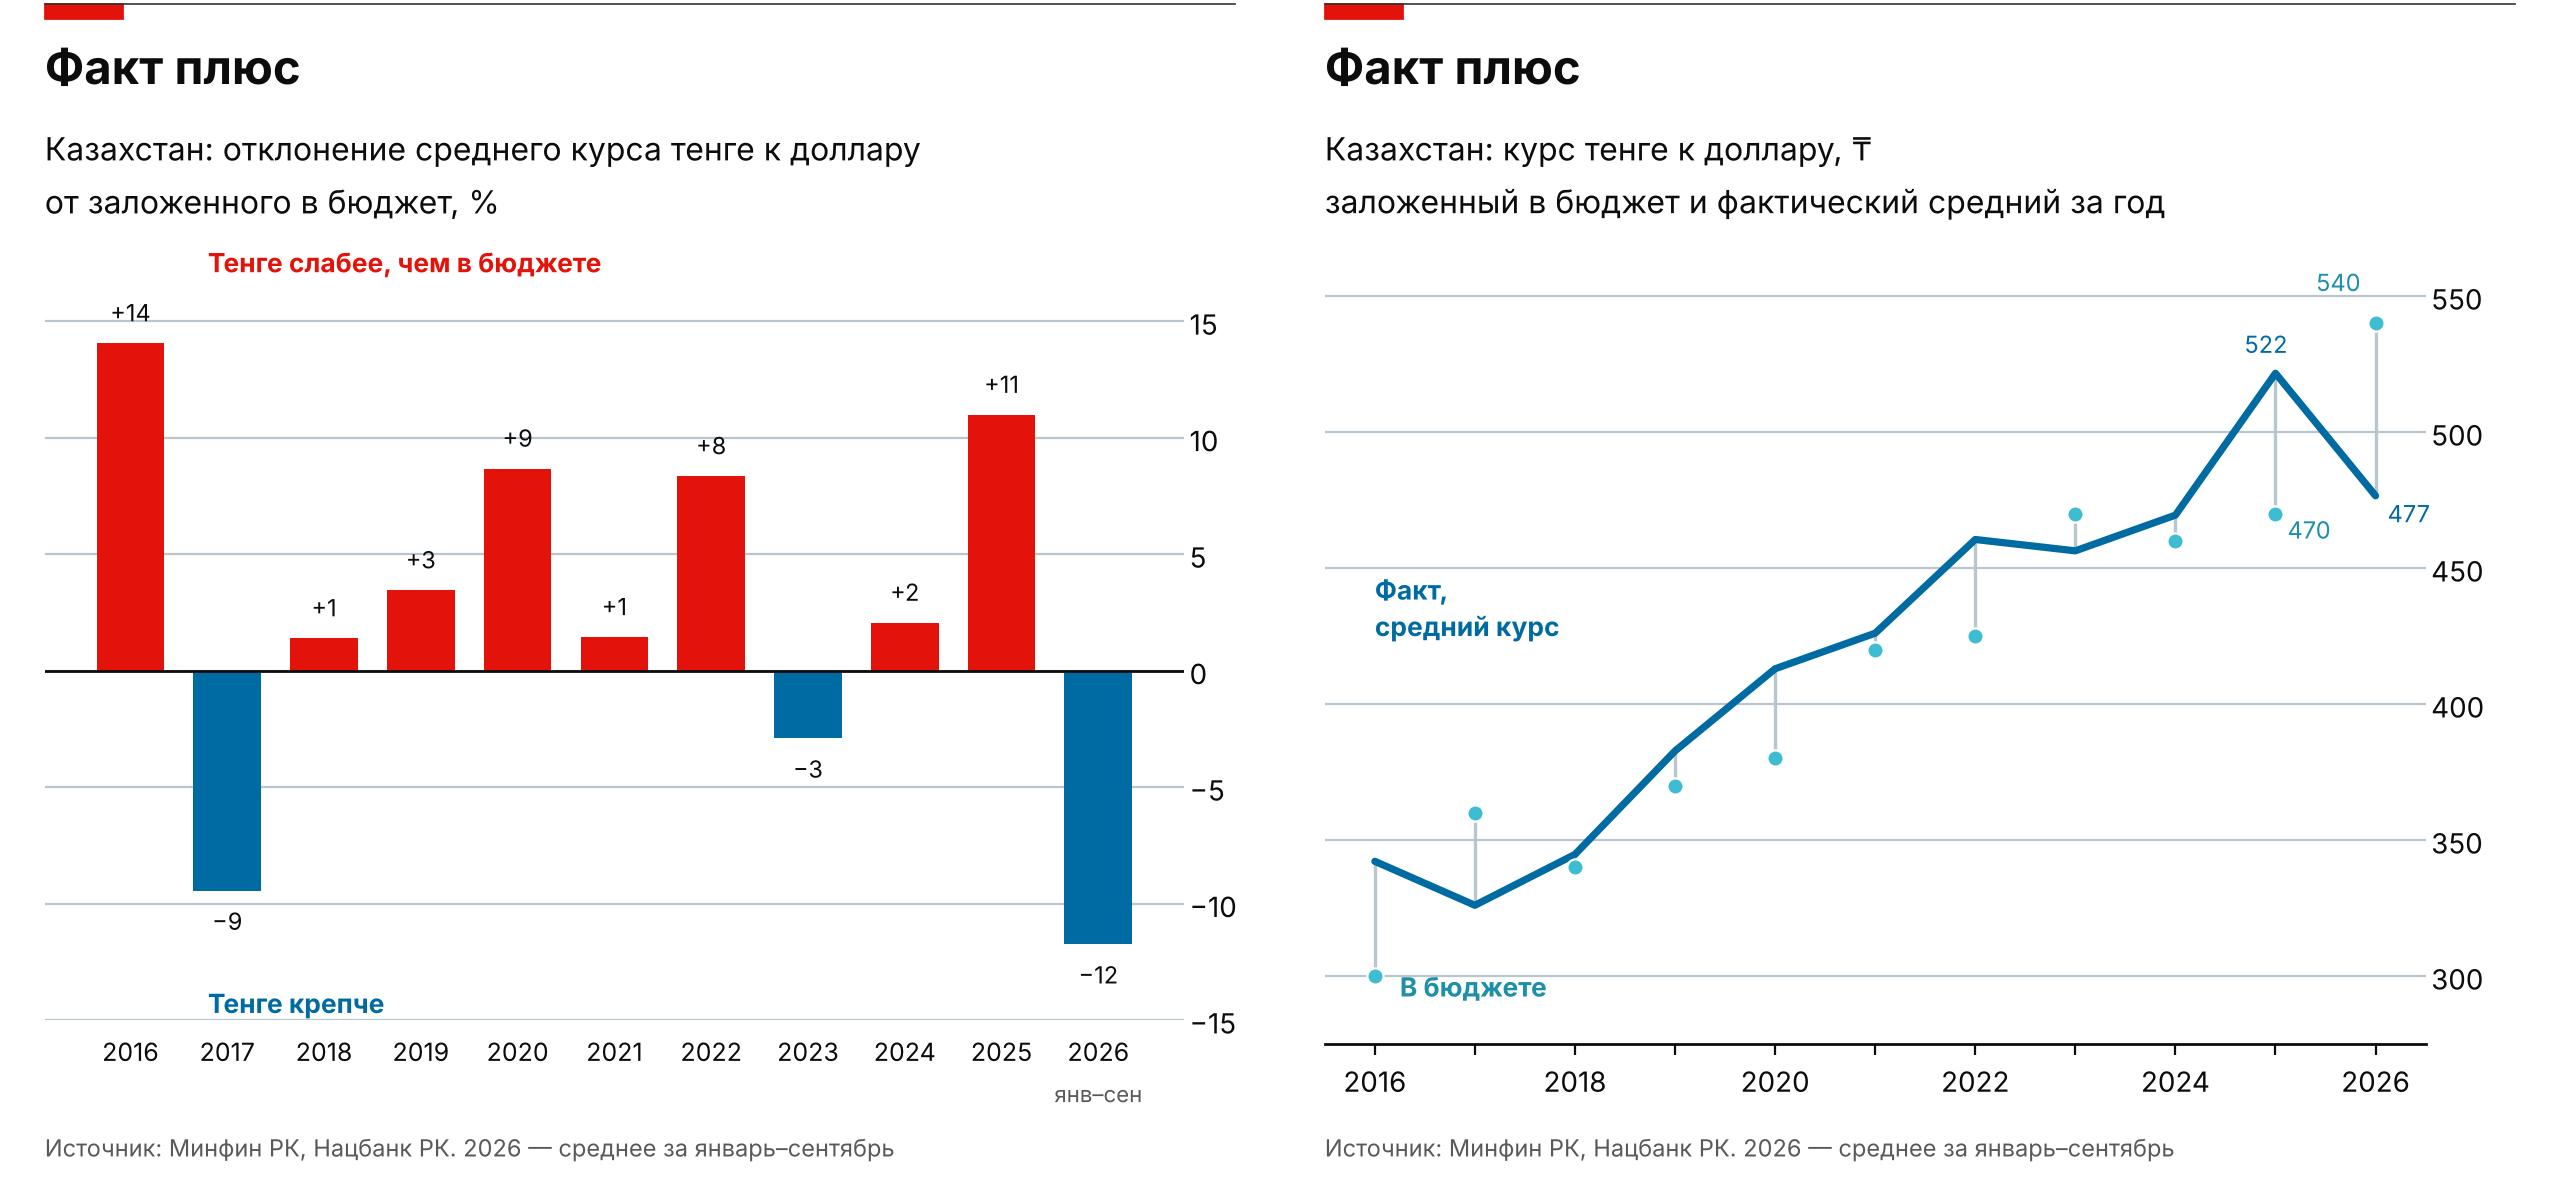
Из них следует, что существенные отклонения возникали регулярно. По подсчётам экономиста, за 11 лет разница укладывалась в пределы 2% лишь трижды.
В 2016 году фактический средний курс доллара превысил бюджетный на 14%. В 2025 году отклонение составило 11%, в 2020-м — 9%, а в 2022-м — 8%.
Бывали и обратные ситуации. В 2017 году доллар оказался дешевле бюджетного ориентира на 9%, а в 2023-м — на 3%.
В 2026 году отклонение за девять месяцев достигло примерно минус 12%. Это одно из крупнейших расхождений за рассматриваемый период, однако окончательный результат будет известен только после завершения года.
Таким образом, графики показывают, что бюджетный курс регулярно расходился с реальным, причём как в сторону укрепления, так и ослабления тенге.
Один из главных эффектов укрепления тенге — уменьшение отдельных налоговых поступлений в национальной валюте. Особенно заметно это при импорте товаров.
Когда компания закупает продукцию за доллары, её стоимость для таможенных расчётов переводится в тенге. Если американская валюта дешевеет, снижается и тенговая стоимость той же партии товара.
Предположим, импортёр закупает продукцию на 10 тысяч долларов.
При курсе 540 тенге её стоимость составляет 5,4 млн тенге. При курсе 475 тенге — уже 4,75 млн тенге.
Если для условного примера рассчитать НДС по стандартной ставке 16% без дополнительных таможенных платежей и корректировок, налог составит соответственно 864 тысячи и 760 тысяч тенге.
Разница — 104 тысячи тенге на одной поставке.
Фактическая сумма НДС зависит от налоговой базы и условий ввоза, однако сама зависимость понятна: при неизменной долларовой стоимости товара более крепкий тенге уменьшает сумму налога в национальной валюте.
Похожий валютный эффект может возникать и по отдельным платежам, связанным с экспортом сырья.
По оценке Чукина, влияние курсовой разницы на бюджетные поступления по нескольким направлениям может достигать 700 млрд тенге.
Эту сумму следует рассматривать именно как оценку экономиста, а не установленный размер потерь бюджета исключительно из-за укрепления национальной валюты.
При этом снижение налоговых поступлений относительно плана не означает, что бюджет обязательно получает меньше денег, чем годом ранее. Это два разных сравнения.
Есть ещё одна сторона укрепления тенге, на которую обратил внимание Чукин. Она касается трансфертов из Национального фонда.
Значительная часть активов фонда размещена в иностранной валюте. Когда государству требуется определённая сумма в тенге, при более низком курсе доллара для её получения приходится конвертировать больше валюты.
Например, для получения 2 трлн тенге при курсе 540 тенге за доллар необходимо около 3,70 млрд долларов.
Если курс составляет 475 тенге, на ту же сумму потребуется уже 4,21 млрд долларов.
Разница — приблизительно 507 млн долларов.
Это условный расчёт, показывающий влияние обменного курса на объём конвертации. Он не означает, что Национальный фонд фактически потерял такую сумму: для оценки состояния фонда необходимо учитывать поступления, инвестиционную доходность, структуру активов и реальные операции.
Тем не менее механизм показывает, почему укрепление тенге может создавать дополнительные сложности при финансировании бюджета за счёт валютных активов.
Хотя укрепление национальной валюты осложняет отдельные бюджетные расчёты, для населения оно способно принести ощутимую пользу.
Чукин предлагает рассматривать недополученный НДС на импорт не только как проблему государственных доходов, но и как следствие уменьшения стоимости зарубежных товаров в тенге.
Например, если магазин закупает за границей бытовую технику, при более низком курсе доллара ему требуется меньше денег для оплаты той же партии. Это создаёт возможность уменьшить отпускную и розничную цену.
По мнению экономиста, снижение стоимости импорта поддерживает покупательную способность населения. Если люди тратят меньше на одни товары, у них остаются деньги на другие покупки и услуги.
Однако выгода от крепкого тенге доходит до покупателей не всегда и не сразу. На цену в магазине влияют также доставка, аренда, зарплаты, торговые наценки и ранее закупленные запасы. Поэтому часть экономии может остаться у импортёра или продавца.
Кроме того, уменьшение НДС при ввозе не означает прямого снижения расходов покупателя на аналогичную сумму: налог может приниматься бизнесом в зачёт, а конечная цена формируется на последующих этапах продажи.
Поэтому укрепление тенге создаёт условия для удешевления импортной продукции, но не гарантирует снижения цен на все товары.
Ещё одно потенциальное преимущество укрепления тенге — сдерживание инфляции.
Казахстан импортирует готовую продукцию, оборудование, сырьё и комплектующие. Когда их стоимость в национальной валюте снижается, это может ослаблять давление на внутренние цены.
Чукин также обращает внимание на связь инфляции с государственными расходами. Если рост цен замедляется, в будущем может уменьшиться потребность в увеличении некоторых бюджетных выплат.
Но этот эффект проявляется не сразу. Кроме того, размеры пенсий и пособий устанавливаются по действующему законодательству и бюджетным решениям. Более низкая инфляция сама по себе не означает сокращения уже назначенных выплат.
Для населения главное преимущество замедления инфляции заключается в сохранении покупательной способности. Если цены растут медленнее зарплат и социальных выплат, люди могут позволить себе больше товаров и услуг.
При этом курс доллара — лишь один из факторов инфляции. На стоимость жизни также влияют внутренний спрос, налоги, тарифы и цены на услуги.
Несмотря на расхождение бюджетного и фактического курса доллара, Чукин положительно оценивает нынешние изменения в государственных финансах.
Экономист напоминает, что Казахстан несколько лет сталкивался с растущими бюджетными дефицитами и расходами на обслуживание государственного долга. По его мнению, без изменения налоговой и бюджетной политики эти проблемы могли усугубляться.
При этом официальные данные действительно показывают увеличение поступлений.
По информации Министерства финансов РК, за январь–сентябрь 2026 года доходы государственного бюджета без учёта трансфертов составили 20,2 трлн тенге.
Это на 16,3%, или на 2,8 трлн тенге, больше, чем за аналогичный период прошлого года.
План по доходам выполнен на 98,5%. Таким образом, хотя фактические поступления оказались ниже запланированных, бюджет получил значительно больше средств в номинальном выражении, чем годом ранее.
Однако рост доходов нельзя объяснять исключительно налоговой реформой. На поступления влияют изменения налоговых ставок, экономическая активность, цены на экспортное сырьё и другие факторы.
Кроме того, номинальный рост бюджетных доходов ещё не свидетельствует о полном оздоровлении государственных финансов. Для такой оценки нужно учитывать инфляцию, расходы, дефицит и долговую нагрузку.
Сам Чукин считает, что укрепление тенге не следует воспринимать как неудачу лишь потому, что оно осложнило исполнение отдельных бюджетных показателей.
«И курс крепкий – не проблема, а достижение, значит так рынок и считает», — заключил экономист.
Таким образом, крепкий тенге создаёт разные последствия для участников экономики. Бюджет может недополучать часть налогов в национальной валюте, а для получения фиксированных трансфертов из Нацфонда требуется больше долларов. При этом импортёры получают возможность дешевле закупать товары, а население — выиграть от более доступного импорта и сдерживания инфляции.
Именно поэтому, по мнению Чукина, оценивать состояние экономики следует не по тому, насколько точно фактический курс совпал с бюджетным расчётом, а по более широким показателям — доходам населения, ценам и устойчивости государственных финансов.
Halyk Bank


 Отбасы банк
 Нурбанк
 Bereke Bank
 Евразийский банк






 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||







