



 Halyk Bank
Freedom Bank десятки раз за лето менял условия по депозитам. Разбираемся, какой механизм стоит за этой частотой и что она реально значит для денег вкладчика.
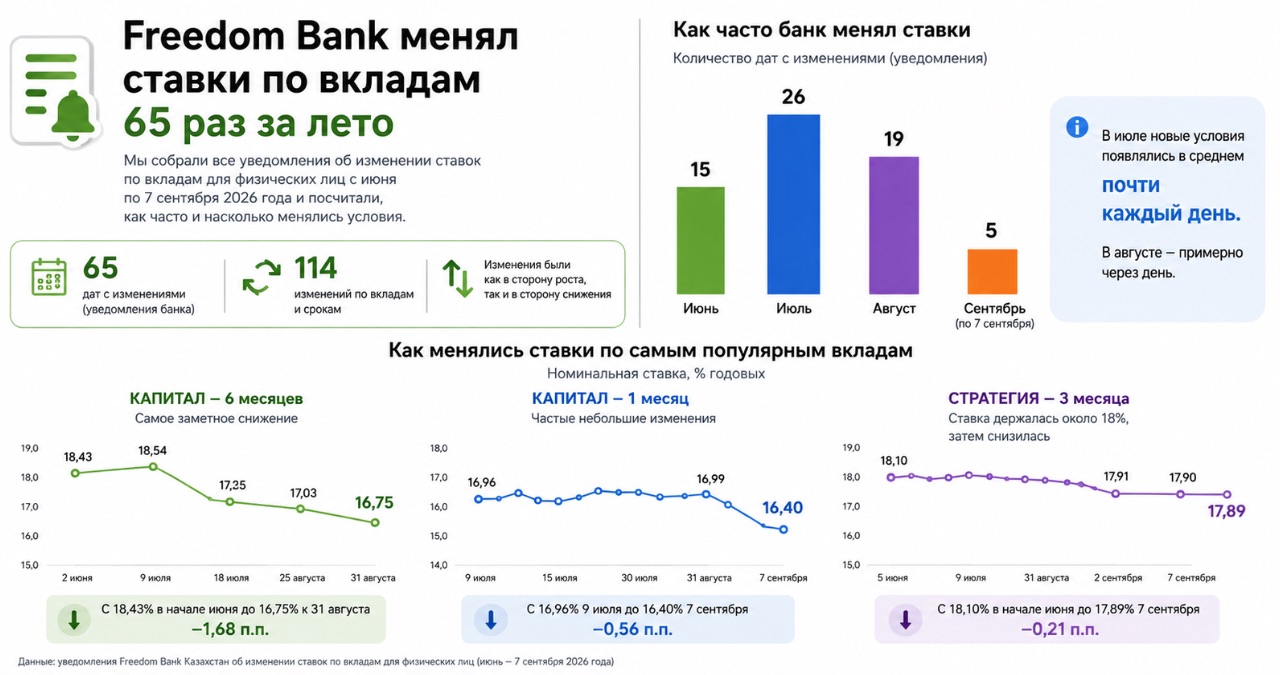
За три с небольшим месяца Национальный банк принял решение по базовой ставке всего трижды. Freedom Bank за то же время публиковал новые условия по вкладам 65 раз.
Разница на два порядка сама по себе заставляет задать вопрос иначе, чем обычно ставят его о депозитах. Дело не в том, вырастет ставка или упадёт. Дело в том, что банк вообще трогает её настолько часто — включая недели, когда Нацбанк вообще ничего не решал. Значит, дело не только в базовой ставке. И для вкладчика это не абстрактный вопрос: от того, чем на самом деле объясняется такая частота, зависит, что делать с собственным депозитом — открытым сейчас или продлевающимся автоматически.
Летом Freedom Bank пересматривал условия сразу по нескольким продуктам — «Капитал» (без пополнения и без снятия), «Стратегия» (можно пополнять, снять нельзя) и «Копилка» (пополнение и снятие без ограничений). Движение ставок было разным по масштабу.
Полугодовой «Капитал» подешевел для банка заметно: с 18,43% годовых в начале июня до 16,75% к 31 августа — на 1,68 процентного пункта. Месячный «Капитал», наоборот, менялся почти каждую неделю на сотые доли: 16,95% → 16,94% → 16,95% → 16,96% и так далее, прежде чем тоже уйти вниз, к 16,40% в начале сентября.
То есть внутри одной и той же истории уживаются два разных явления: постепенное, ощутимое снижение доходности — и частая техническая рябь, которая сама по себе почти ничего не меняет для человека с деньгами на вкладе. Чтобы понять, откуда берётся и то, и другое, нужно посмотреть на две разные вещи отдельно.
Первый и самый очевидный фактор — денежно-кредитная политика. 5 июня 2026 года Нацбанк снизил базовую ставку с 18% до 17% годовых. 24 июля последовало ещё одно снижение — до 16,75%, а 4 сентября ставку опустили до 16,25%. Это уже третье снижение подряд, и следующее заседание комитета по денежно-кредитной политике запланировано на 23 октября.
| Дата решения НБРК | Изменение | Базовая ставка |
|---|---|---|
| до 5 июня 2026 | — | 18,00% |
| 5 июня 2026 | −1,00 п.п. | 17,00% |
| 24 июля 2026 | −0,25 п.п. | 16,75% |
| 4 сентября 2026 | −0,25 п.п. | 16,25% |
Базовая ставка задаёт стоимость денег для всей банковской системы, и снижение депозитных ставок этим летом — прямое следствие смягчения политики Нацбанка. Но здесь есть нестыковка: после июньского снижения базовой ставки на целый процентный пункт полугодовой «Капитал» Freedom Bank не подешевел, а вырос — с 18,43% в начале июня до 18,54% к началу июля, и лишь потом начал снижаться. Формальной связи «один шаг Нацбанка — один симметричный шаг банка» здесь нет. Ставку по депозиту в Казахстане каждый банк устанавливает сам, ориентируясь не только на базовую ставку, но и на условия конкурентов и на собственную потребность в фондировании — и, судя по поведению Freedom Bank, третий фактор в его случае играет необычно большую роль.
Три решения Нацбанка объясняют общее направление лета — вниз. Они не объясняют, почему внутри одного месяца, когда никаких заседаний не было вовсе, ставка успевала измениться пять или шесть раз на сотые доли процента.
Здесь в игру вступает Казахстанский фонд гарантирования депозитов — организация, которая не только выплачивает компенсации вкладчикам обанкротившихся банков, но и с 2024–2025 годов дисциплинирует ценовую политику банков через систему взносов.
Работает это так. КФГД ежемесячно рассчитывает средневзвешенную рыночную ставку — по сути, средний уровень доходности, под который банки в моменте реально привлекают новые деньги населения, отдельно по видам и срокам вкладов. Банк вправе устанавливать любую ставку, выше или ниже этого ориентира. Но если ставка банка превышает рыночную, он платит в резерв фонда повышенный взнос за системный риск — и чем больше разрыв и чем больше объём привлечённых по такой ставке денег, тем выше платёж. Банки, которые держат ставки ниже рынка, наоборот, получают скидку к своим обязательным взносам.
До марта 2025 года у этого механизма была более жёсткая версия — прямые предельные ставки, «потолок», выше которого банкам с недостаточной капитализацией было невыгодно подниматься. Затем регулятор отменил фиксированный потолок для всех банков и заменил его гибким, пропорциональным взносом: не запрет, а цена за отклонение от рынка.
Freedom Bank всё лето держал одни из самых высоких ставок на депозитном рынке — заметно выше средних значений, которые фиксирует мониторинг КФГД по большинству сегментов. Для банка с такой позицией цена вопроса реальна: каждый базисный пункт сверх рыночного уровня и каждый привлечённый по этой ставке тенге увеличивают взнос в фонд. Отсюда — прямой финансовый стимул как можно точнее держаться у кромки рыночного уровня, не отрываясь от него слишком заметно и слишком надолго.
Это объясняет, почему банк вообще так внимательно следит за рынком. Но ежемесячный ориентир КФГД сам по себе не требует пересчёта ставки каждые несколько дней — а Freedom Bank меняет условия именно так. Значит, есть и третий слой.
Самое правдоподобное объяснение оставшейся, самой мелкой части картины — не регуляторное, а операционное. Ставка по вкладу — это, по сути, цена, по которой банк покупает у населения фондирование для своих кредитов и других операций. Если банку в моменте нужно быстрее нарастить приток депозитов — он может слегка приподнять цену. Если приток избыточен относительно того, сколько денег банк способен разместить с прибылью, — цену снижают, иногда буквально на сотые доли процента, просто чтобы немного притормозить поток заявок.
Это рабочая гипотеза, а не подтверждённый факт: сам Freedom Bank публично не комментировал логику настолько частых пересмотров, и найти официальное заявление банка на этот счёт не удалось. Но такая модель хорошо согласуется с наблюдаемым поведением — крупные, привязанные к решениям Нацбанка шаги на фоне постоянной мелкой донастройки между ними.
Масштаб разницы становится нагляднее, если сравнить Freedom Bank не с самим собой, а с остальным рынком. По данным мониторинга КФГД, после июньского снижения базовой ставки на целый процентный пункт в течение месяца хоть как-то пересмотрели условия по вкладам 10 банков из системы гарантирования депозитов. В июле, после ещё одного снижения, к ним добавилось всего 4 банка. Это на весь рынок, по всем видам вкладов сразу.
Freedom Bank за те же два месяца, по подсчётам Finratings.kz, публиковал новые условия 15 раз в июне и 26 раз в июле — то есть один банк в одиночку менял ставки чаще, чем весь остальной рынок вместе взятый. Большинство банков донастраивают цену на деньги населения раз в месяц, максимум — раз в несколько недель, вслед за заседанием Нацбанка. Freedom Bank ведёт себя скорее как участник рынка с плавающей, почти ежедневно обновляемой ценой.
Здесь стоит разделить два принципиально разных случая.
Если вклад уже открыт и срок его действия не закончился, частота изменений вас не касается вовсе. Новые ставки Freedom Bank распространяются только на новые договоры и на вклады, которые продлеваются после вступления изменений в силу. Условия действующего вклада зафиксированы до конца текущего периода — банк не может задним числом снизить или повысить доходность уже размещённых денег.
А вот если вклад продлевается автоматически — особенно короткий, на месяц или на три, — ситуация другая. При пролонгации применяется та ставка, которая действует у банка именно в момент продления, а не та, что была на дату первого открытия. Формально это означает следующее: человек, который в июне открыл «Капитал» на месяц и просто оставил его перекладываться дальше без каких-либо действий с его стороны, к сентябрю получал уже ощутимо меньше — не потому что банк его чем-то обманул, а потому что ставка на рынке в целом и у этого банка в частности снижалась весь этот период, а он об этом не думал.
Посчитаем на условных цифрах. При ставке 16,96% годовых (такой она была у месячного «Капитала» в начале июля) 3 млн тенге приносят примерно 42 400 тенге в месяц. При ставке 16,40% (уровень начала сентября) та же сумма даёт около 41 000 тенге — разница чуть больше 1 400 тенге в месяц, до 17 тысяч тенге в год, если бы разрыв сохранялся. Сумма не катастрофическая, но и не нулевая — и главное, человек, который открывал вклад один раз и больше в него не заглядывал, о ней просто не узнает.
Для более длинных вкладов эффект заметнее. Тот, кто открыл полугодовой «Капитал» в начале июня по ставке 18,43%, за полгода на 5 млн тенге получит около 460 750 тенге (без учёта капитализации, по номинальной ставке). Тот, кто откроет тот же продукт на ту же сумму сейчас, по ставке конца августа 16,75%, получит около 418 750 тенге. Разница — порядка 42 тысяч тенге на одной и той же сумме и одном и том же сроке, просто из-за того, в какую именно неделю лета человек донёс деньги до банка.
Ещё один практический нюанс: не каждое изменение ставки, о котором сообщает банк, реально меняет доходность вклада. Номинальная ставка и годовая эффективная ставка вознаграждения (ГЭСВ) — разные показатели, и иногда номинал слегка сдвигается, а ГЭСВ, которая как раз и отражает реальный доход с учётом капитализации, остаётся почти той же или меняется на одну сотую процентного пункта. Гнаться за каждым отдельным уведомлением банка бессмысленно — важна ГЭСВ и общий тренд за недели, а не каждая отдельная публикация.
Из этого следует простое практическое правило: рекламный скриншот или ставка, которую вы увидели неделю назад, к моменту реального визита в банк или приложение может уже устареть. Актуальные условия по вкладам Freedom Bank имеет смысл проверять непосредственно перед тем, как нести деньги — а не полагаться на то, что видели раньше. Это же касается и решения о продлении: если у вас открыт короткий автопролонгируемый вклад, стоит хотя бы иногда проверять, на каких условиях он продлится в следующий раз, а не оставлять это на автопилоте.
Если для вас важнее предсказуемость, а не абсолютный максимум ставки, есть смысл посмотреть на депозиты банков, которые пересматривают условия реже — с потерей в доходности, но без необходимости следить за курсом каждую неделю. Если же вы готовы регулярно проверять актуальные условия, высокая ставка Freedom Bank остаётся одной из самых конкурентных на рынке — просто её нужно ловить в моменте, а не запоминать.
Halyk Bank


 Отбасы банк
 Отбасы банк
 Нурбанк
 Евразийский банк






 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||







