


5 финансовых привычек, которые стоит проверить у себя
5 финансовых привычек, которые стоит проверить у себя
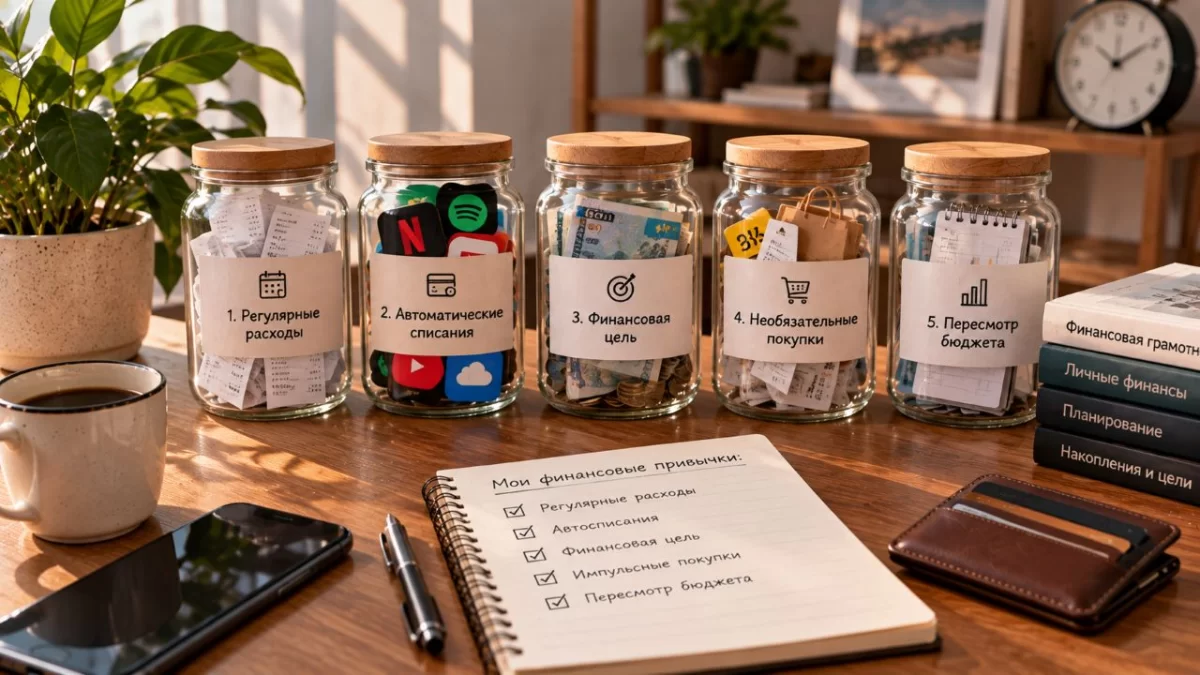
Finratings/ Сгенерировано ИИ
Проверяем пять привычек, которые помогают контролировать расходы, накопления и финансовые планы.
В конце недели обычно проще найти несколько минут, чтобы посмотреть не только на предстоящие задачи, но и на собственные расходы. Для этого не обязательно заново составлять весь бюджет или анализировать каждую покупку за месяц.
Достаточно проверить несколько повседневных привычек, которые напрямую влияют на управление деньгами. Если какая-то из них уже работает, ее можно просто оставить без изменений. Если обнаружилась проблема, необязательно исправлять все сразу.
1. Вы знаете свои регулярные расходы
Первое, что стоит проверить, – насколько хорошо вы представляете обязательные платежи за месяц. К ним могут относиться жилье, связь, транспорт, кредиты, коммунальные услуги, подписки и другие регулярные расходы. Их размер и состав зависят от конкретного человека, поэтому важно учитывать именно собственную финансовую ситуацию.
Если обязательные платежи не собраны в одном месте, сложнее определить, какая сумма действительно остается свободной после их оплаты. Можно начать с простой проверки: просмотреть операции за последний период и выписать повторяющиеся платежи. После этого станет понятнее, какие расходы являются постоянными, а какие возникают время от времени. Такая информация нужна не для того, чтобы сократить каждый платеж, а для понимания реальной структуры бюджета.
2. Вы проверяете автоматические списания
Автоматический платеж удобен тем, что не требует каждый раз совершать операцию вручную. Но именно поэтому отдельные списания легко перестать замечать. Периодически стоит просматривать подписки, регулярные платежи и другие автоматические операции. Для каждой услуги можно проверить, используется ли она сейчас и соответствует ли ее стоимость текущим потребностям. Если подписка больше не нужна, ее можно отменить в соответствии с условиями сервиса. Если услуга используется, но изменились потребности, стоит проверить, существует ли другой подходящий тариф.
Отдельно полезно посмотреть не только на размер одного платежа, но и на то, как часто он повторяется. Регулярность делает даже небольшие списания заметной частью бюджета.
3. У вас есть понятная финансовая цель
Еще одна привычка – понимать, для чего откладываются деньги. Цель может быть разной: резерв, поездка, крупная покупка или другая задача. Конкретная сумма и срок зависят от ситуации человека, но сама цель помогает определить, зачем часть денег не используется на текущие расходы. Проверьте, существует ли сейчас такая цель и остается ли она актуальной. Если обстоятельства изменились, финансовый план тоже может потребовать корректировки. Например, изменился срок предполагаемой покупки или появилась другая приоритетная задача.
Важно не просто иметь запись о цели, а понимать, сколько уже накоплено и какие действия необходимы дальше.
4. Вы не покупаете необязательные вещи автоматически
Перед необязательной покупкой полезно делать небольшую паузу. Это не означает, что каждую покупку нужно долго обдумывать. Достаточно проверить, была ли она запланирована, действительно ли нужна сейчас и вписывается ли ее стоимость в текущий бюджет.
Особенно полезно обращать внимание на повторяющиеся спонтанные расходы. Одна небольшая покупка может практически не повлиять на бюджет, но регулярный сценарий способен заметно увеличить расходы. Если товар действительно нужен, его можно купить. Если решение возникло только из-за скидки, рекламы или сиюминутного желания, пауза дает возможность принять решение отдельно от самого момента покупки.
5. Вы периодически пересматриваете бюджет
Бюджет не обязательно должен оставаться неизменным месяцами. Могут меняться доходы, обязательные платежи, цены, финансовые цели и структура расходов. Поэтому старый план со временем может перестать отражать реальную ситуацию.
Проверять бюджет можно не только после крупных изменений. Иногда достаточно посмотреть, насколько запланированные расходы соответствуют фактическим. Если определенная категория регулярно оказывается выше ожидаемого уровня, стоит разобраться в причине. Возможно, изменилась стоимость товаров или услуг, увеличилось количество покупок или сама категория больше не соответствует первоначальному плану.
Пересмотр бюджета не обязательно означает сокращение расходов. Иногда он нужен просто для того, чтобы обновить цифры и сделать план реалистичным.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →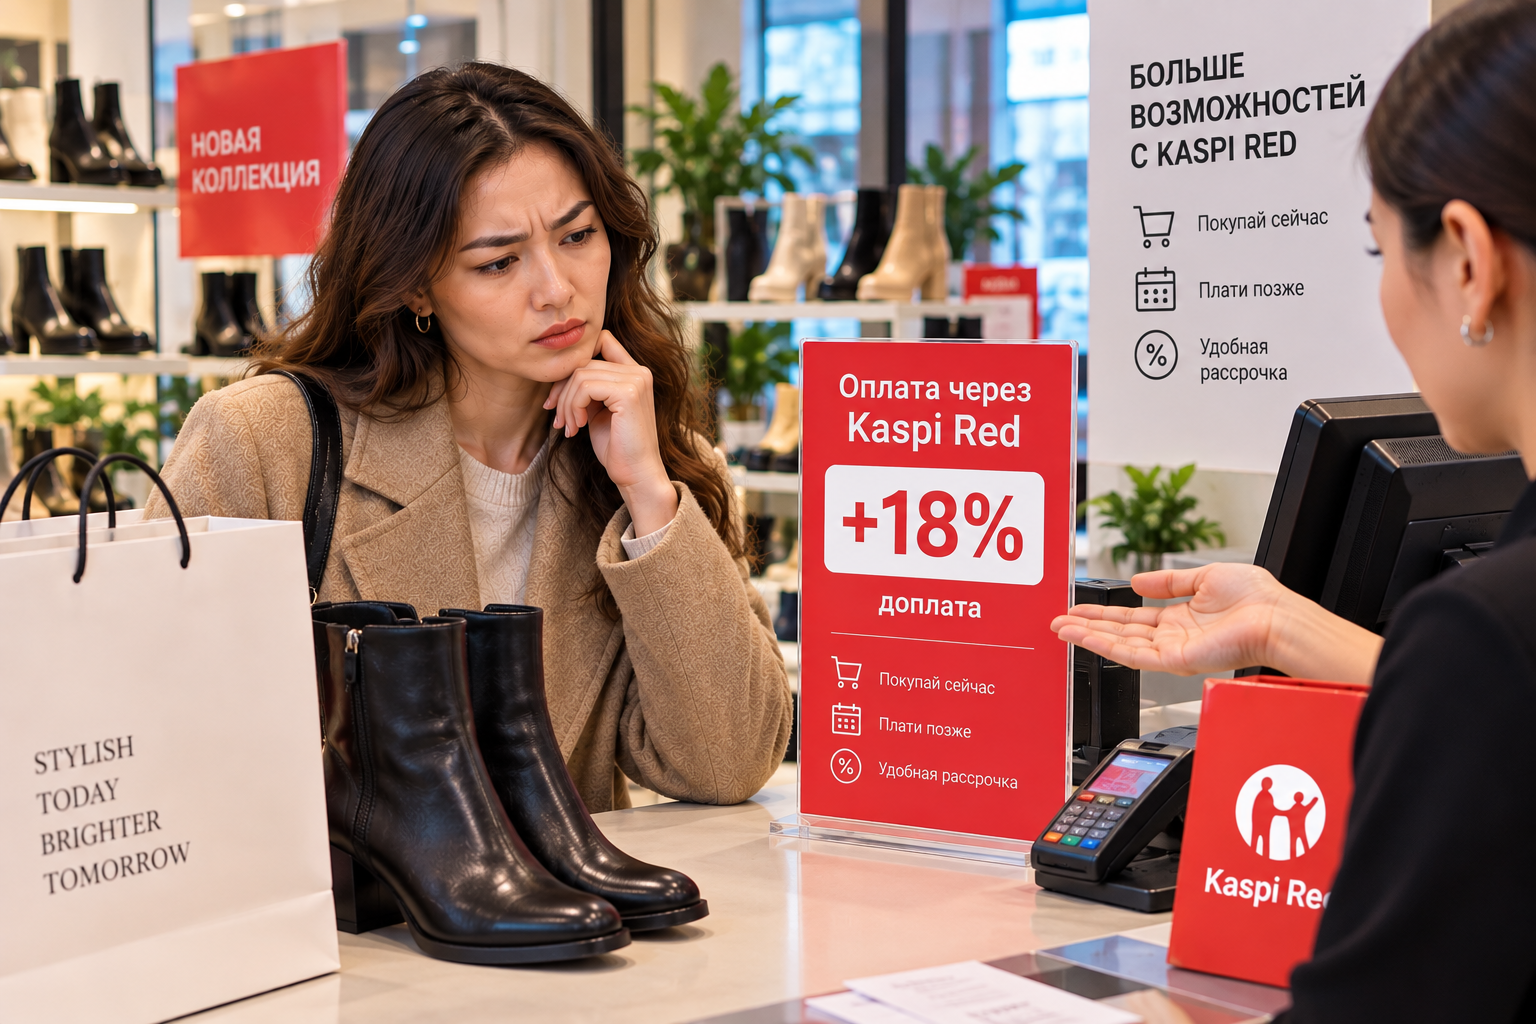
Когда казахстанцу стоит оформить банкротство
Читать дальше →
Какие автомобили чаще всего покупают казахстанцы
Читать дальше →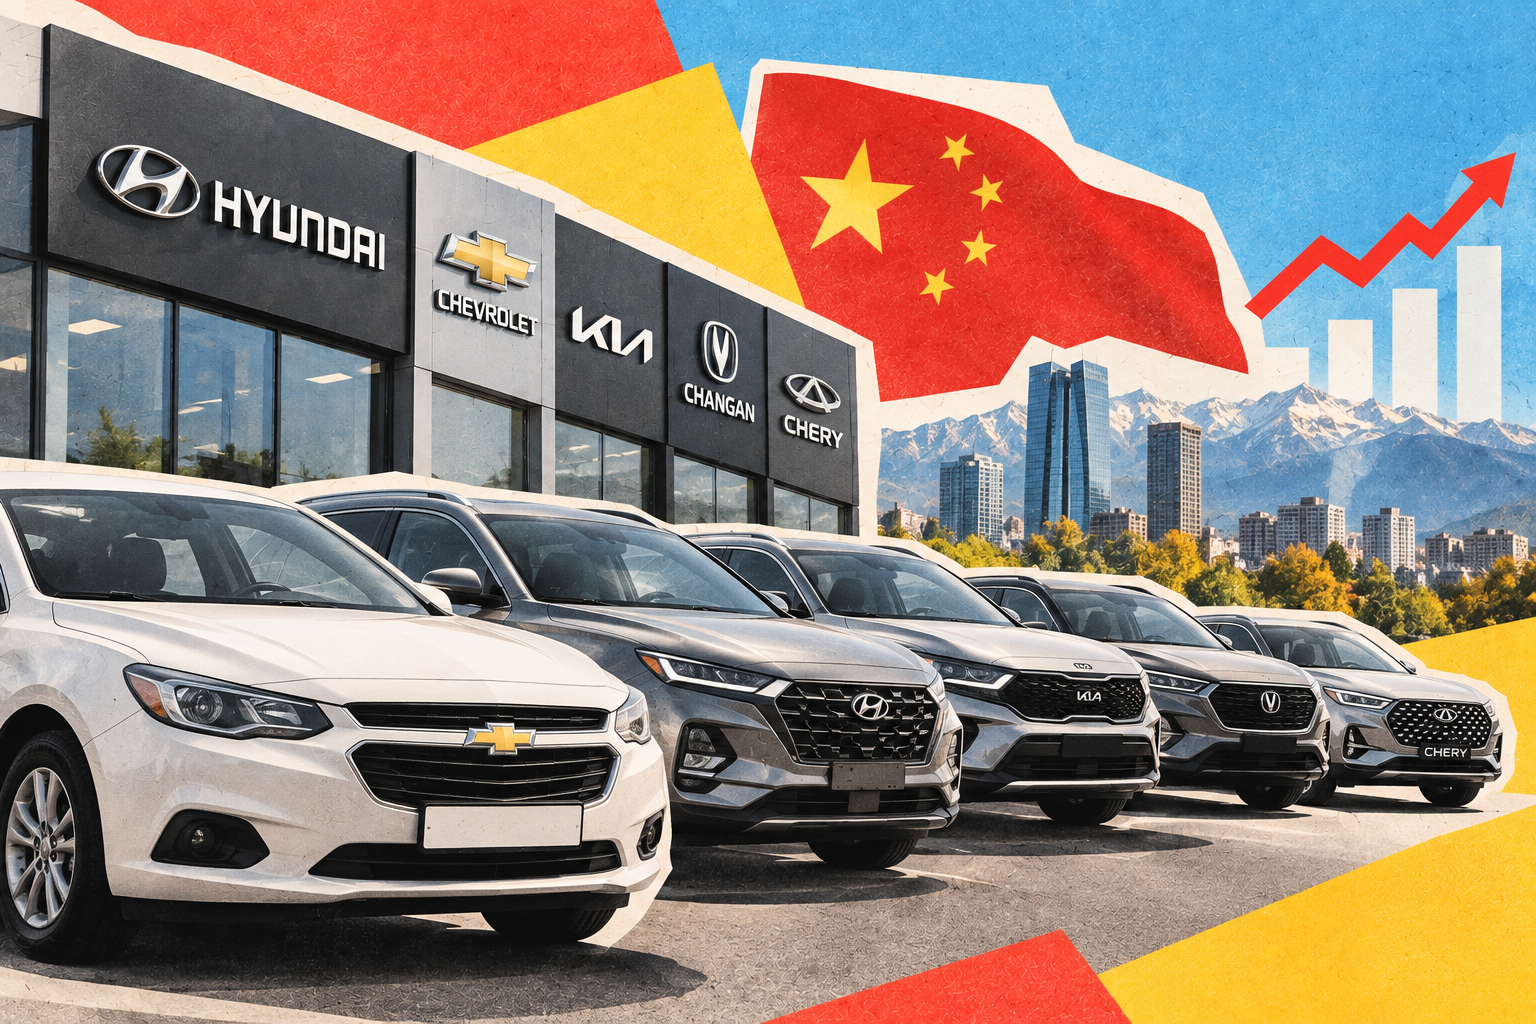

Пособия и пенсии в Казахстане в 2027 году: Сколько будут получать граждане?
Читать дальше → Kaspi.kz
Kaspi Bank выплатит по 4 000 тенге: кому достанутся деньги
Читать дальше →

Казахстанка нашла способ вывести деньги из ЕНПФ
Читать дальше →

 Bank RBK
 рассказал, во что клиенты вкладывают деньги
Читать дальше →
Пенсионерам к 1 октября выплатят разные суммы: кто и сколько получит
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

