


Как выбрать банк для повседневных расходов
Как выбрать банк для повседневных расходов
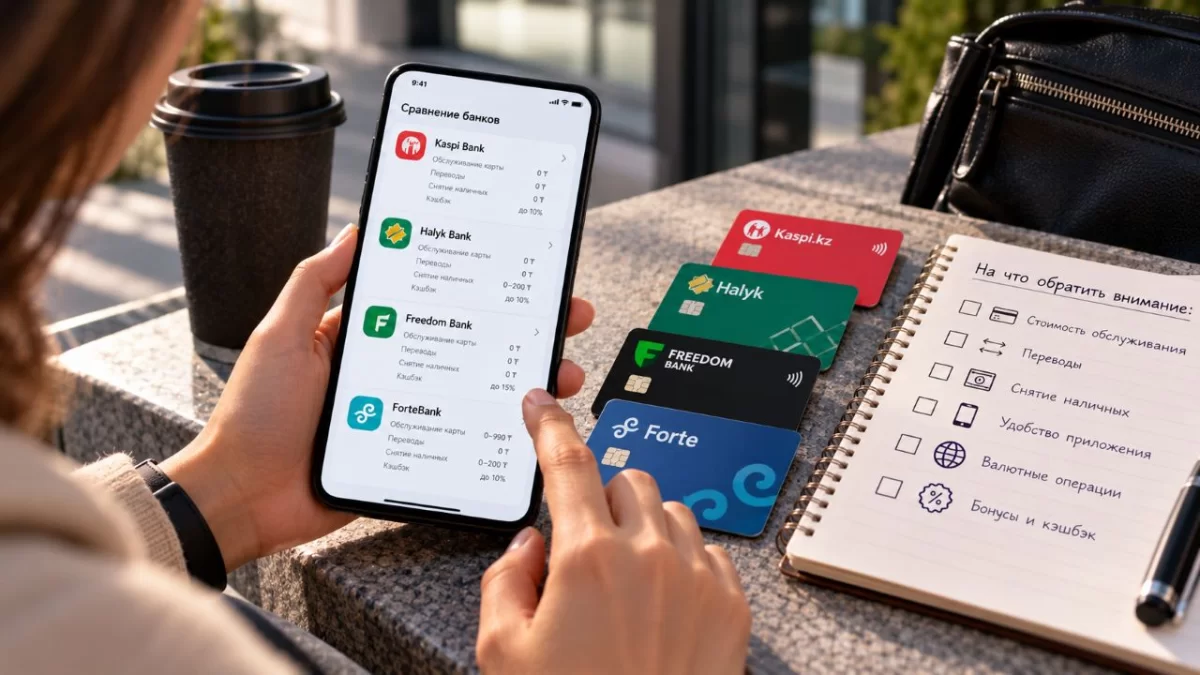
Finratings/ Сгенерировано ИИ
Для ежедневных операций важны не только название банка и количество сервисов. Разбираемся, какие условия стоит сравнить.
Банк для повседневных расходов отличается от продукта, который человек открывает для конкретной цели. Здесь важна не одна характеристика, а то, насколько удобно и выгодно совершать привычные операции каждый месяц. Оплата покупок, переводы, снятие наличных, пополнение счета и управление картой постепенно складываются в постоянный набор операций. Поэтому даже небольшая комиссия, которая возникает регулярно, за год может превратиться в заметную сумму.
Чтобы сравнение было объективным, сначала стоит определить собственный сценарий использования, а уже потом смотреть тарифы и дополнительные возможности банков.
Составьте список своих операций
Начните с обычного месяца и выпишите, как именно вы пользуетесь банковскими услугами. Например, это могут быть:
- оплата покупок картой;
- переводы другим людям;
- получение денег;
- снятие наличных;
- пополнение счета;
- оплата услуг;
- покупки в интернете;
- использование карты за границей.
У разных людей набор операций будет отличаться. Если человек практически не снимает наличные, условия по банкоматам могут иметь для него меньшее значение, чем комиссии за переводы. Если карта используется в поездках, наоборот, стоит отдельно изучить валютные операции. Такой список помогает не переплачивать за функции, которыми вы почти не пользуетесь, и уделить внимание действительно важным условиям.
Проверьте стоимость обслуживания
Первое, что стоит сравнить, — стоимость обслуживания карты или счета. Важно смотреть не только на наличие платы, но и на условия ее отмены. Например, она может зависеть от определенного оборота, остатка на счете или других требований. Поэтому фраза о бесплатном обслуживании сама по себе еще не показывает, во всех ли случаях оно будет бесплатным.
Также стоит проверить комиссии за дополнительные операции. Даже при отсутствии платы за обслуживание могут существовать отдельные тарифы на переводы, снятие наличных или другие действия. Удобнее оценивать не каждую комиссию отдельно, а примерную стоимость банковского обслуживания за обычный месяц с учетом собственных операций.
Сравните переводы и снятие наличных
Переводы могут иметь разные условия в зависимости от направления, суммы и способа отправки денег. Поэтому стоит заранее проверить комиссии и установленные лимиты. Отдельно следует посмотреть условия снятия наличных. Они могут зависеть от того, используется ли банкомат самого банка или сторонней организации, а также от суммы операции.
Если наличные нужны регулярно, этот пункт может оказаться существенным. Если вы почти всегда расплачиваетесь картой, его значение будет ниже.
Обратите внимание на приложение
При ежедневном использовании банковского продукта приложение становится одним из основных способов управления деньгами. Полезно проверить, насколько легко найти историю операций, посмотреть остаток, установить или изменить лимиты, заблокировать карту и получить информацию о списании средств.
Также стоит обратить внимание на уведомления. Они позволяют быстрее заметить операцию и контролировать движение денег без необходимости постоянно заходить в приложение. Здесь важно не количество функций само по себе, а то, насколько удобно выполнять действия, которые нужны именно вам.
Если часто путешествуете — изучите валютные операции
Для поездок за границу обычных условий по оплате в тенге может быть недостаточно. Перед использованием карты в другой стране стоит проверить, как банк проводит конвертацию, какие комиссии могут возникать и есть ли ограничения на операции за рубежом.
Полезно также заранее узнать условия снятия наличных в иностранной валюте. Это позволяет избежать ситуации, когда привычный способ оплаты оказывается менее удобным уже во время поездки.
Не выбирайте банк только по бонусам
Кэшбэк, скидки и другие дополнительные преимущества могут быть привлекательными, но их стоит рассматривать вместе с основными тарифами. Например, бонусная программа может быть полезна при регулярных покупках в определенных категориях, но ее преимущества будут иметь меньше значения, если человек часто сталкивается с комиссиями за необходимые ему операции. Поэтому сначала стоит определить стоимость и удобство базового использования, а уже затем сравнивать дополнительные возможности.
Как сравнить несколько банков
Чтобы не запутаться в тарифах, можно использовать простую последовательность:
- Выписать свои основные банковские операции за месяц.
- Проверить стоимость обслуживания карты или счета.
- Сравнить комиссии и лимиты на переводы.
- Посмотреть условия снятия и внесения наличных.
- Оценить возможности приложения и уведомлений.
- Если необходимо — проверить валютные операции.
- Только после этого сравнить бонусы и дополнительные сервисы.
В результате банк для повседневных расходов выбирается не по количеству рекламных преимуществ, а по тому, насколько его условия соответствуют реальному использованию. Такой подход позволяет заранее увидеть возможные комиссии и понять, какие характеристики действительно имеют значение для вашего бюджета.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →

Пособия и пенсии в Казахстане в 2027 году: Сколько будут получать граждане?
Читать дальше →
Какие автомобили чаще всего покупают казахстанцы
Читать дальше →

Казахстанка нашла способ вывести деньги из ЕНПФ
Читать дальше →

 Bank RBK
 рассказал, во что клиенты вкладывают деньги
Читать дальше →
Пенсионерам к 1 октября выплатят разные суммы: кто и сколько получит
Читать дальше → Bank RBK
Казахстанский банк меняет кешбэк: что изменится с 1 октября
Читать дальше →
Как вернуть часть денег за оплату комуслуг в Казахстане
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

