


 Kaspi.kz
Выход на пенсию не означает, что о покупке собственной квартиры придется забыть. В Казахстане некоторые банки готовы рассматривать ипотечные заявки от пожилых заемщиков. Однако главный нюанс — возраст, до которого необходимо полностью погасить кредит.
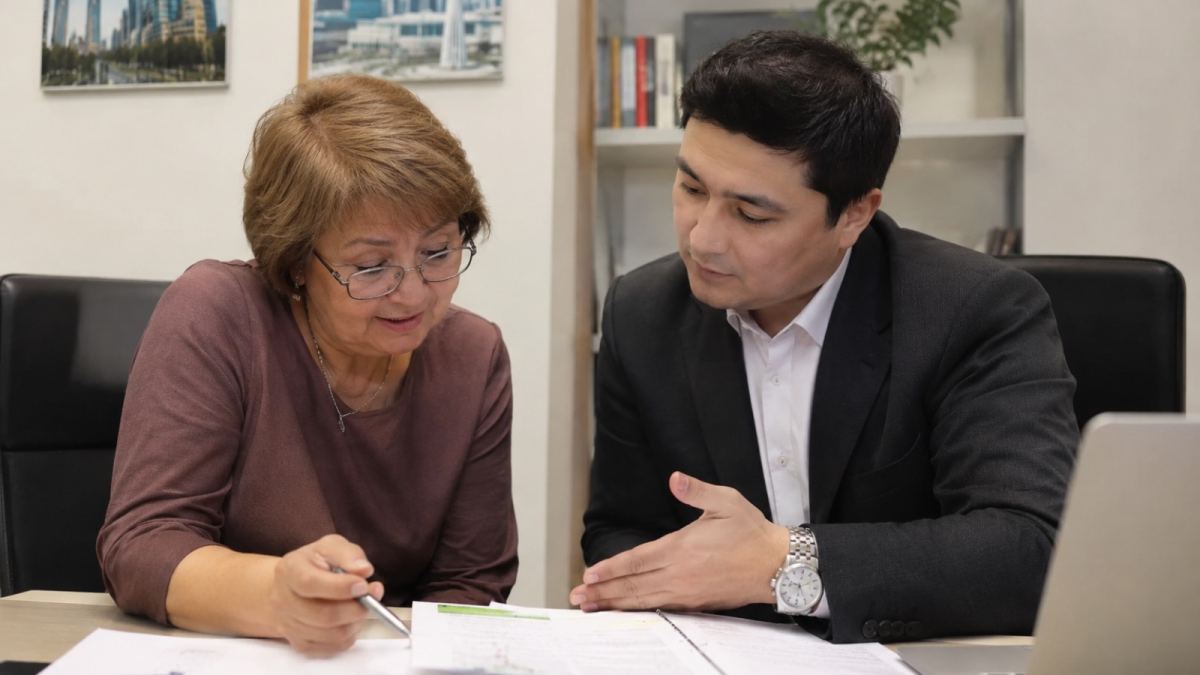
Ипотечный эксперт Куанбек рассказал о случае своей клиентки, которая решила купить квартиру в Астане, несмотря на пенсионный возраст. По его словам, при наличии первоначального взноса и подходящего дохода получить жилищный заем вполне реально.
«Если вы или ваши родители уже на пенсии, это не повод отказываться от ипотеки. Ее можно оформить даже в вашем возрасте», — отмечает эксперт.
По словам Куанбека, его клиентка Гульнара приехала из Кокшетау и хотела приобрести жилье в столице. У нее было 6 млн тенге собственных накоплений.

За неделю ей подобрали небольшую студию стоимостью 12 млн тенге.
«Мы в течение недели подобрали квартиру. Это была небольшая однокомнатная студия стоимостью 12 млн тенге», — рассказал эксперт.
По его словам, ежемесячный платеж по ипотеке составил 140 тыс. тенге, а срок кредитования — семь лет.
Приведенные суммы стоит рассматривать как пример из практики эксперта, а не как подтвержденные редакцией условия банковского кредита.
Возраст заемщика — один из важных критериев при оформлении ипотеки. Причем банки могут учитывать не только возраст на момент подачи заявки, но и то, сколько лет клиенту будет к моменту полного погашения долга.
Согласно информации на официальном сайте Банка ЦентрКредит, по программе JAÑA ипотека заемщиком может быть гражданин Казахстана в возрасте от 21 до 68 лет на момент окончания срока займа.
Это означает, что человеку, которому исполнилось 63 года, теоретически могут предложить кредит максимум на пять лет. Однако окончательное решение зависит от платежеспособности и других требований банка.
По опубликованным в ноябре 2026 года данным, в Отбасы банке заявку на жилищный заем можно подать до 64,5 года, а полностью погасить кредит необходимо до достижения 70 лет.
Таким образом, если человек обращается за ипотекой в предельном возрасте, срок кредитования может составить около пяти с половиной лет.
Важно учитывать, что возрастные ограничения сами по себе не гарантируют одобрение. Банк отдельно оценивает доходы заемщика, кредитную историю и долговую нагрузку.
Перед подачей заявки стоит оценить не только размер первоначального взноса, но и то, насколько комфортным будет ежемесячный платеж.
На что обратить внимание:
Ипотека после выхода на пенсию в Казахстане возможна, но условия зависят от конкретного банка и финансового положения заемщика. Поэтому перед подписанием договора стоит запросить несколько расчетов и сравнить не только ежемесячный платеж, но и полную стоимость кредита.
Kaspi.kz

 Kaspi.kz
 Freedom Bank

 Freedom Bank





 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||





