Kaspi.kz
БЦК заявил о нулевой комиссии за прием платежей через межбанковский QR. Проверяем по официальному тарифу банка, кому положены 0% и 0,2%, а кто платит стандартные 1% или 1,3%.
Банк ЦентрКредит объявил, что снизил комиссию за прием платежей через межбанковский QR. В сообщении банка фигурирует эффектная цифра: 0%. Мы сверили это с официальным тарифным документом БЦК и выяснили, кому эта ставка положена на самом деле, а кто заплатит стандартную комиссию.
Межбанковский QR решает конкретную бытовую проблему кассира. Раньше, чтобы принять оплату и от клиента Kaspi, и от клиента Halyk, и от клиента самого БЦК, магазину нужно было либо несколько терминалов, либо отдельные QR-коды под каждый банк. Единый межбанковский QR устраняет это: покупатель открывает приложение своего банка, сканирует один и тот же код на кассе, и платеж проходит независимо от того, где у него счет.
По официальному прайс-листу БЦК, раздел «Тарифы по эквайрингу», стандартная комиссия за прием платежей через межбанковский QR составляет 1% для ИП и 1,3% для ТОО. Это ровно те цифры, которые сам банк в своем сообщении называет «стандартными тарифами». Базовая ставка, которую заплатит большинство предпринимателей, совпадает с тем, что зафиксировано в документе.
А вот заявленный 0% отдельной строкой в тарифе не значится. Бесплатным там указан только прием через собственный QR БЦК, не межбанковский. Ставки 0% и 0,2%, о которых говорит банк, привязаны к подключению дополнительных бизнес-опций и конкретных пакетов обслуживания, условия которых в открытом тарифном документе не раскрыты.
| Тип QR-оплаты | Комиссия |
|---|---|
| QR БЦК, свой, не межбанковский | 0% |
| Межбанковский QR, ИП, стандартный тариф | 1% |
| Межбанковский QR, ТОО, стандартный тариф | 1,3% |
| QR WeChat | 1% |
| Межбанковский QR с бизнес-опцией (по заявлению банка) | 0% |
| Межбанковский QR по отдельным пакетам, в зависимости от оборота (по заявлению банка) | 0,2% |
Разница между 1,3% и 0,2% для бизнеса не абстрактная. Магазин с оборотом по QR в 3 млн тенге в месяц на стандартном тарифе заплатит банку 39 тысяч тенге комиссии. На тарифе 0,2%, если предприниматель на него попадет, та же сумма превратится в 6 тысяч тенге. За год разница набегает почти в 400 тысяч тенге, притом что для покупателя ничего не меняется: он просто сканирует QR.
Даже стандартная ставка на QR у БЦК выгоднее, чем прием тех же денег картой. За карточный эквайринг банк берет 1% с ИП и 1,5% с ТОО. Для ТОО переход клиентов с карты на QR экономит 0,2 процентного пункта уже без всяких пакетов.
На рынке это скорее исключение, чем правило. Ранее мы сравнивали тарифы на межбанковский QR. У Kaspi.kz, например, прием платежей через единый межбанковский QR стоит ровно столько же, сколько обычный карточный эквайринг: от 1,3% до 1,35% в зависимости от сферы бизнеса, без отдельной скидки за формат оплаты. На этом фоне готовность БЦК давать по QR ставку ниже карточной, пусть и в рамках стандартного тарифа, выглядит осознанным шагом навстречу бизнесу, а не просто формулировкой из пресс-релиза.
Прежде чем рассчитывать на 0% или 0,2%, стоит уточнить в банке два момента: какие именно бизнес-опции открывают доступ к этим ставкам и сколько стоит их подключение или обслуживание. Скидка на комиссию имеет смысл только тогда, когда не съедается платой за сам пакет.
Источник цифры нашелся в линейке тарифных пакетов обслуживания счета, которые БЦК предлагает бизнесу: «Свободный» для начинающих, «Оптимальный+» для малого бизнеса, «Премиум» для среднего и «Ультра» для корпоративного и крупного. Именно подключение одного из этих пакетов банк и называет «бизнес-опцией», которая открывает льготную комиссию.
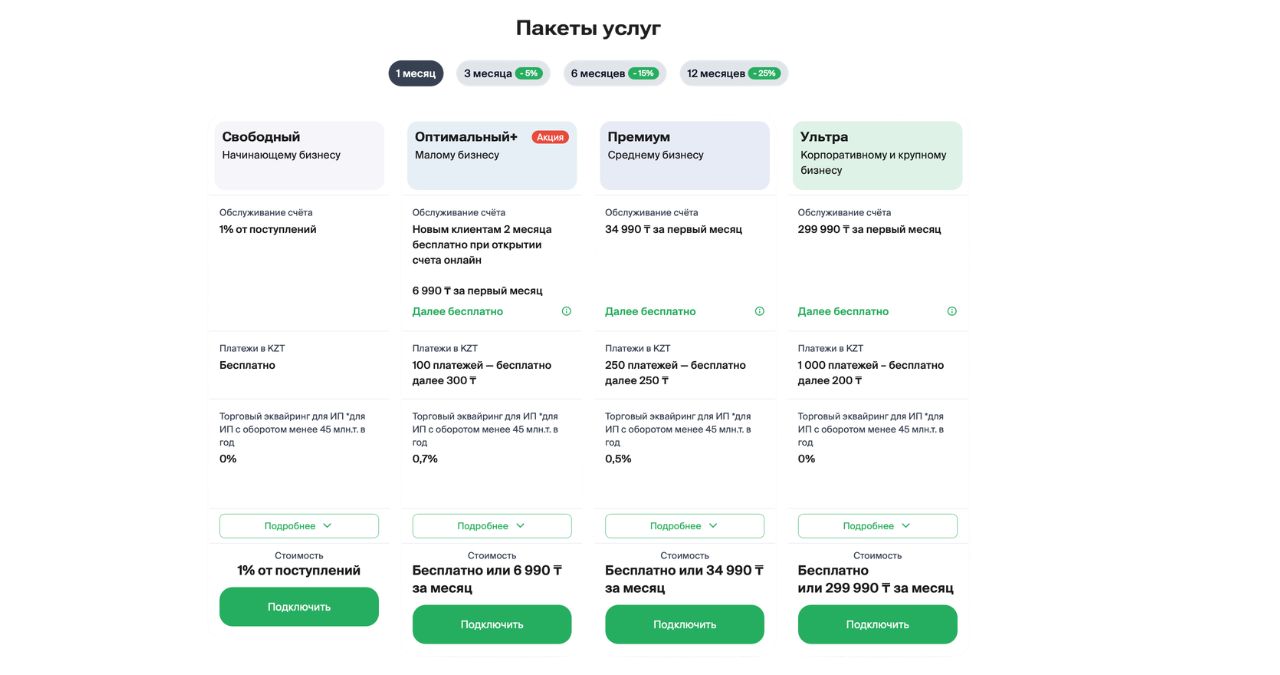
На «Свободном» ноль по эквайрингу не значит бесплатный прием денег вообще: обслуживание самого счета там стоит 1% от всех поступлений, и эта плата фактически заменяет комиссию за эквайринг, а не отменяет ее. На «Ультра» комиссия правда нулевая, но пакет сделан под крупный и корпоративный бизнес и стоит 299 990 тенге в месяц, если не выполнены условия для бесплатного обслуживания.
А «Оптимальный+», тот самый пакет, который БЦК прямо адресует малому бизнесу и на который рассчитывает большинство небольших предпринимателей после новости о снижении комиссии, берет за эквайринг 0,7%. Меньше стандартных 1% и 1,3%, но не ноль. Получается, что нулевую комиссию за прием платежей у БЦК реально получает либо совсем маленький бизнес, который платит за это долей от всей выручки, либо крупный, готовый выложить почти 300 тысяч тенге в месяц за обслуживание счета. Малый бизнес, ради которого формально и затевалось снижение, по факту продолжает платить комиссию, просто чуть меньшую.
Kaspi.kz

 Kaspi.kz


 Bereke Bank
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||