


Банки Казахстана урезали ставки по депозитам: где еще дают 20–21% годовых
Банки Казахстана урезали ставки по депозитам: где еще дают 20–21% годовых
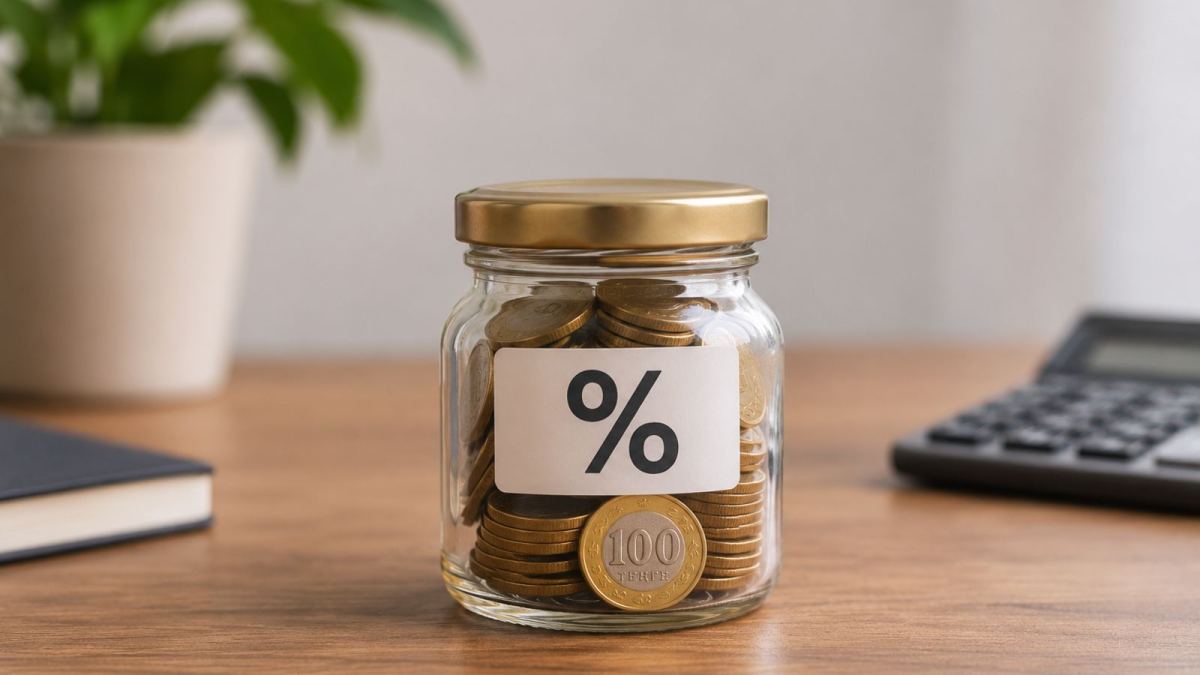
Коллаж Finratings.kz
Казахстанские банки продолжают снижать доходность тенговых вкладов.
За октябрь Kaspi, Home Credit, ForteBank, Банк ЦентрКредит и Евразийский банк уменьшили ставки по коротким депозитам. При этом на рынке сохранились предложения с доходностью до 20% годовых, а Bereke Bank предлагает даже 21%. Но получить максимальные проценты могут не все вкладчики.
Редакция Finratings.kz изучила предложения банков Казахстана на начало ноября 2026 года. Главный результат: высокие ставки пока доступны, однако условия разных вкладов существенно различаются. Одни банки позволяют открыть депозит с 1 000 тенге, другие требуют сотни тысяч, а самые высокие проценты могут зависеть от статуса клиента и дополнительных финансовых операций.
Где банки предлагают самые высокие ставки
В таблице приведены максимальные годовые эффективные ставки вознаграждения (ГЭСВ) по тенговым вкладам, которые удалось подтвердить на официальных сайтах банков или в опубликованных ими тарифах.
ГЭСВ учитывает капитализацию процентов и позволяет сравнивать доходность депозитов. Но это годовой показатель: вклад на три месяца не принесет клиенту 19–20% от суммы за один квартал.
| Банк | Максимальная ГЭСВ | Срок |
|---|---|---|
| Bereke Bank, «Салем» | до 20%* | 3 месяца |
| Altyn Bank, «Резерв+» | 19,56% | 3 месяца |
| BNK Commercial Bank | 19,51% | 3 месяца |
| Freedom Bank, «Стратегия» | 19,5% | 3 месяца |
| KMF Bank, «Депозит плюс» | 19,46% | 3 месяца |
| KZI Bank, сберегательный | 19,2% | 3 месяца |
| Нурбанк, «Нур Алтын» | до 19,02% | 3–6 месяцев |
| Home Credit, «Сберегательный Хоум+» | 19% | 3 месяца |
| Евразийский банк, TURBO накопительный | до 18,85% | 3 месяца |
| ForteBank, сберегательный без пополнения | 18,2% | 3 месяца |
| Банк ЦентрКредит, «Моя цель» | 18,04% | 3 месяца |
| Kaspi, накопительный депозит | 18% | 3 месяца |
| Alatau City Bank, Sandyq | до 17,81% | 6 месяцев |
| Halyk Bank, QORJIN | 17,75% | 3 месяца |
| Банк ВТБ, «Доходный» | 15,3% | 3–6 месяцев |
У Bereke Bank максимальная ставка по акции относится к первому месяцу. Во втором и третьем месяцах применяется более низкая ставка. Поэтому 20% нельзя считать единой ГЭСВ на весь период размещения.
Отдельно Bereke Bank предлагает 21% ГЭСВ по премиальному депозиту. Он не включен в общую таблицу: условия доступны только при крупном размещении средств и выполнении дополнительных требований.
Среди обычных трехмесячных предложений без премиального статуса и специальных акций выделяется Altyn Bank с 19,56% ГЭСВ.
Депозит под 21%: что требует Bereke Bank
Самую высокую обнаруженную ставку опубликовал Bereke Bank. На официальном сайте банк предлагает срочный пополняемый депозит с ГЭСВ 21% и номинальной ставкой 19,21%.
Однако предложение существенно отличается от обычного банковского вклада.
Для его получения требуется премиальное размещение средств от 10 млн тенге. Дополнительное условие — размещение не менее 50% соответствующей суммы в другие депозиты Bereke Bank с возможностью пополнения и снятия либо инвестиционные продукты N1Broker.
Таким образом, клиент не может просто открыть обычный депозит на любую сумму и получить 21%. Необходимо выполнить условия банка по общей структуре размещенных активов.
Это влияет на реальную выгоду. Если часть денег размещается под меньший процент или инвестируется с рыночным риском, доходность всей суммы уже не равна рекламным 21%. Для объективного сравнения потребуется расчет по всем задействованным продуктам.
Премиальный депозит оформляется в отделении банка, а точные условия определяются при консультации.
Почему 20% у Bereke не ставка на все три месяца
Отдельного внимания заслуживает депозит «Салем», который Bereke Bank рекламирует с максимальной ГЭСВ 20%.
Согласно опубликованным условиям, повышенная ставка действует в первый месяц. На второй и третий месяцы указана ГЭСВ 19%.
Минимальный первоначальный взнос составляет 5 000 тенге, срок — три месяца. Пополнять вклад разрешается, частичное снятие не предусмотрено.
Кроме того, продукт рассчитан на определенные категории клиентов. В описании предложения банк указывает, что «Салем» доступен новым клиентам или тем, у кого не было открытых депозитов в Bereke Bank в течение последних 90 дней.
Поэтому сравнивать рекламные 20% с постоянной ставкой 19,56% другого банка без расчета дохода за одинаковый период некорректно.
Какие банки снизили ставки в октябре
В октябре наиболее заметное изменение среди отслеживаемых продуктов произошло у Kaspi.
Со 2 октября ГЭСВ по накопительному депозиту снизилась с 19% до 18%. Номинальная ставка уменьшилась с 17,52% до 16,67%.
Минимальная сумма открытия составляет 100 тысяч тенге, срок вклада — три месяца. Пополнять его можно, но свободно снимать деньги с сохранением начисленных процентов нельзя.
Home Credit Bank с 5 октября снизил ГЭСВ по трехмесячному «Сберегательному Хоум+» с 19,6% до 19%. Шестимесячный вариант подешевел с 19% до 18,5%.
В конце месяца банк также уменьшил ставку для VIP-клиентов по шестимесячному «Хоум+» с 19,6% до 19%.
ForteBank с 21 октября установил по трехмесячному сберегательному вкладу без пополнения ГЭСВ 18,2% вместо прежних 19,1%.
Банк ЦентрКредит с 16 октября пересмотрел условия депозита «Моя цель». Максимальная ГЭСВ по трехмесячному размещению составляет 18,04% против прежних 18,86%.
Евразийский банк с 10 октября установил по трехмесячному накопительному TURBO депозиту ГЭСВ до 18,85% вместо 19,23%.
Изменения затрагивают условия новых и, в предусмотренных банками случаях, продлеваемых депозитов. Уже заключенные договоры с фиксированной ставкой не становятся автоматически менее доходными только из-за публикации нового тарифа.
Halyk Bank также уменьшал доходность коротких тенговых депозитов, однако его последнее изменение в предоставленной официальной таблице относится не к октябрю, а к сентябрю 2026 года.
Согласно документу банка, утвержденному протоколом №115 от 7 сентября, с 10 сентября по трехмесячному депозиту QORJIN действует номинальная ставка 16,45%, а ГЭСВ составляет 17,75%.
В документе сохранилась история пересмотра условий. В мае трехмесячный QORJIN приносил 19,5% ГЭСВ, с 15 июня — 18,51%, с 10 августа — 18,25%, а с 10 сентября — 17,75%.
Получается, за четыре месяца ГЭСВ сократилась на 1,75 процентного пункта.
При этом депозит QORJIN можно открыть минимум с 50 тысяч тенге. Пополнение разрешено, частичное снятие не предусмотрено.
Другие тенговые депозиты Halyk Bank по сентябрьскому тарифу предлагают:
«Максимальный» — до 17% ГЭСВ на шесть месяцев, без пополнения и частичного снятия. Минимальный первоначальный взнос составляет 15 тысяч тенге.
«Универсальный» — до 15,3% ГЭСВ на шесть месяцев. Пополнение и частичное снятие разрешены, первоначальный взнос — от 1 000 тенге.
Образовательный AQYL — 15,5% ГЭСВ на 36 месяцев и 15,04% на 60 месяцев. Государственная премия по этому продукту начисляется отдельно в соответствии с условиями образовательной накопительной системы.
Таким образом, Halyk подтверждает более продолжительную тенденцию снижения ставок: еще в мае QORJIN предлагал 19,5%, а к сентябрю доходность опустилась ниже 18%.
Однако на основании этого документа нельзя утверждать, что банк дополнительно снижал ставку в октябре. Более позднего изменения он не подтверждает.
Сколько теряет вкладчик после снижения ставки
Разница между 19% и 18% ГЭСВ на первый взгляд кажется небольшой. Но ее можно перевести в тенге.
Возьмем накопительный депозит Kaspi на 1 млн тенге. До изменения его номинальная ставка составляла 17,52%, после — 16,67%.
Если для простоты рассчитать доход за 90 дней на первоначальную сумму без учета капитализации, по прежней ставке получилось бы 43 800 тенге, по новой — 41 675 тенге.
Разница — 2 125 тенге за три месяца на каждый миллион тенге.
Это иллюстративный расчет по номинальным ставкам с условной базой 360 дней. Фактическая выплата будет зависеть от количества дней и капитализации, поэтому ее нужно уточнять в депозитном калькуляторе.
Для вкладчика, который собирается разместить 5 млн тенге, аналогичное снижение означает примерно 10,6 тысячи тенге недополученного дохода за квартал при тех же допущениях.
Но эта разница касается сравнения новых размещений по двум тарифам. Она не означает, что банк удержит деньги у человека, который уже открыл вклад на прежних условиях.
Полный банковский сектор Казахстана шире рынка массовых трехмесячных депозитов. В реестре Казахстанского фонда гарантирования депозитов перечислен 21 банк. Не все из них предлагают населению одинаковые продукты или публикуют сопоставимые ставки.
Почему банки продолжают снижать ставки
В октябре Национальный банк Казахстана вновь смягчил денежно-кредитную политику.
23 октября базовая ставка была снижена с 16,25% до 15,75% годовых. Регулятор объяснил решение замедлением инфляции, которая в сентябре достигла 9,3% в годовом выражении.
Однако снижение депозитных ставок началось еще до этого решения. Halyk Bank пересматривал доходность QORJIN с мая по сентябрь, а Kaspi, Home Credit и Евразийский банк изменили условия в первой половине октября.
Это показывает, что решения банков не обязательно следуют за базовой ставкой с одинаковой задержкой. Они могут учитывать ожидания дальнейшего изменения стоимости денег, собственную потребность в привлечении вкладов и конкуренцию за клиентов.
Пока утверждать, что все депозиты Казахстана дешевеют одинаково, нельзя. Но в ряде крупных банков снижение доходности трехмесячных вкладов уже произошло.
Где выгоднее хранить деньги в ноябре
Если цель получить максимальный процент за короткий срок и деньги точно не понадобятся раньше, в первую очередь стоит сравнить сберегательные депозиты с ГЭСВ около 19–19,6%.
Однако ставка не должна быть единственным критерием.
Например, Altyn Bank по депозиту «Резерв+» указывает 19,56% ГЭСВ на три месяца, разрешает пополнение, но запрещает частичное снятие. Если клиент потребует досрочно вернуть сберегательный вклад, проценты будут потеряны, а возврат денег займет не менее 30 календарных дней после обращения.
У KZI Bank трехмесячный сберегательный вклад дает 19,2% ГЭСВ, но минимальная сумма составляет 250 тысяч тенге. Пополнение и частичное снятие не предусмотрены.
Вкладчику с небольшой суммой доступнее продукт KMF Bank: по опубликованным условиям «Депозит плюс» можно открыть от 1 000 тенге, а максимальная ГЭСВ на три месяца составляет 19,46%.
Тем, кому необходим свободный доступ к деньгам, стоит отдельно сравнивать депозиты с частичным снятием. Они обычно менее доходны, зато позволяют сохранить финансовый резерв.
Еще один существенный момент — государственная гарантия. Казахстанский фонд гарантирования депозитов защищает до 20 млн тенге по сберегательным вкладам в национальной валюте и до 10 млн тенге по другим тенговым вкладам и счетам. При нескольких депозитах в одном банке действует совокупный лимит с учетом установленных ограничений.
Поэтому при размещении крупных сумм имеет значение не только ставка, но и распределение денег между банками.
На начало ноября самые высокие проценты по-прежнему можно найти на коротких тенговых депозитах. Но рекламные 20–21% не всегда доступны на весь срок или на всю сумму сбережений. Для обычного вкладчика выгоднее сравнивать не максимальную цифру из рекламы, а реальный доход за конкретные три или шесть месяцев — с учетом всех ограничений.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас

Казахстанский строительный бизнес укрепил позиции в мировом рейтинге
Читать дальше →
Казахстанки стали активнее покупать косметику: какие средства выбирают чаще?
Читать дальше →

 Евразийский банк
Казахстанский банк меняет ставки по вкладам: сколько недополучат клиенты
Читать дальше →

Привет от налоговой: казахстанцы жалуются на массовую блокировку счетов
Читать дальше →
От BlackRock до Morgan Stanley: кто вкладывается в акции Freedom Holding Corp. Тимура Турлова
Читать дальше →
Яндекс отказался пересматривать цену подписки в Казахстане после масштабных сбоев
Читать дальше → Евразийский банк
 разрешит получать до 100 тысяч бонусов за одну покупку
Читать дальше →

Как вырастут расходы казахстанцев в ноябре: комиссии, подписки и налоги
Читать дальше →
Доходы казахстанцев будут расти медленнее: экономисты ухудшили прогноз
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Каждый вкладчик обязан знать какую доходность приносят его пенсионные накопления и какой размер пенсионных накоплений он должен иметь к моменту выхода на пенсию. Это должно быть нормой жизни!
Елена Бахмутова
Председатель Совета Ассоциации финансистов РК
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности


Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

