


Где дешевле взять 2 млн тенге: сравнили пять банков Казахстана
Где дешевле взять 2 млн тенге: сравнили пять банков Казахстана
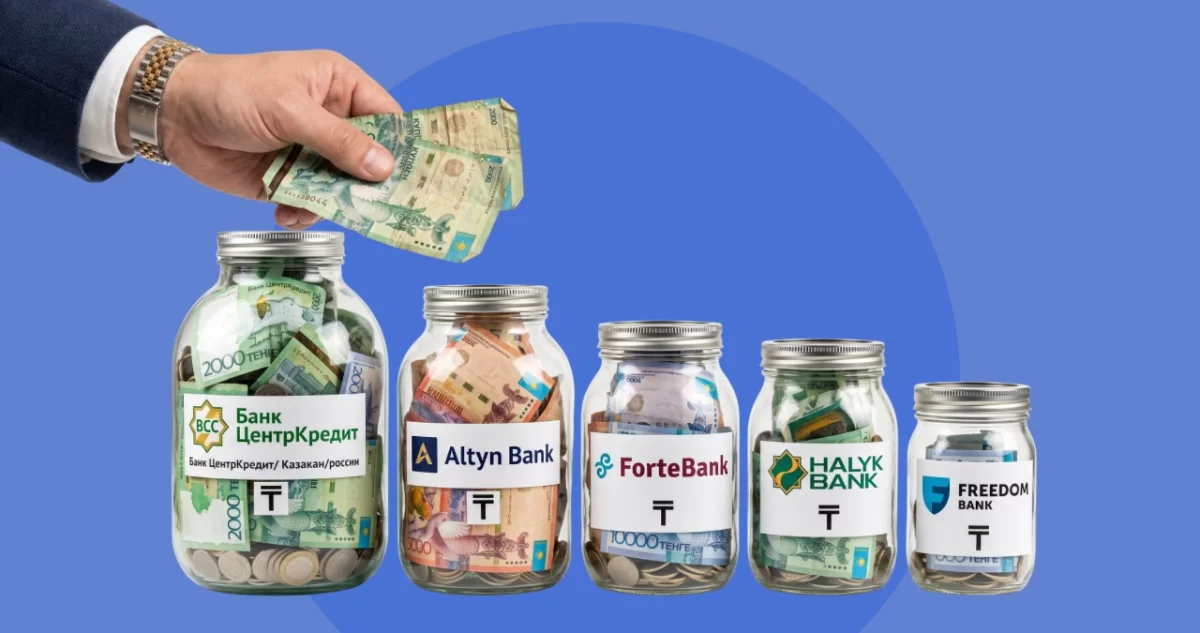
Банки Казахстана | Коллаж FR
Кредит наличными на 2 млн тенге на 24 месяца в пяти банках Казахстана: платеж и переплата по деньгам, которые реально попадают на счет, а не по цифре в договоре.
Возьмите калькулятор кредита наличными в приложении любого крупного банка Казахстана, введите 2 миллиона тенге на 24 месяца и получите ставку, ГЭСВ и ежемесячный платеж. Логично сравнить несколько таких расчетов и выбрать самый дешевый. Проблема в том, что "сумма кредита" в калькуляторе не всегда равна сумме, которая в итоге окажется на вашей карте.
Я собрала условия кредита наличными на 2 млн тенге на 24 месяца в Банке ЦентрКредит, ForteBank, Home Credit Bank, Kaspi.kz и Bereke Bank, все по калькуляторам самих банков. Разница в ежемесячном платеже между самым дешевым и самым дорогим вариантом превышает 20 тысяч тенге. В переплате за два года разрыв доходит почти до полумиллиона. И банк, чей калькулятор на первый взгляд кажется одним из самых выгодных, при внимательном чтении условий оказывается одним из самых дорогих, если считать честно: по деньгам, которые заемщик реально получает на руки, а не по цифре, вписанной в договор.
| Банк | Ставка | ГЭСВ | Платеж в месяц | Переплата за 24 месяца* |
|---|---|---|---|---|
| Home Credit Bank | от 19,00% | от 21,30% | 100 817 ₸ | 419 614 ₸ |
| Bereke Bank | от 28% | 31,91% | 109 777 ₸ | 634 648 ₸ |
| ForteBank | 28,0-37,9% | от 33,7% | 110 799 ₸ | ≈659 170 ₸ |
| Kaspi.kz | не публикуется | не публикуется | 120 470 ₸ | 891 261 ₸ |
| Банк ЦентрКредит** | от 27% | 43,49% | ≈120 850 ₸ | ≈900 000 ₸ |
Самый дешевый вариант: Home Credit Bank
По калькулятору Home Credit Bank кредит на 2 млн тенге на 24 месяца обходится в 100 817 тенге в месяц, переплата за два года составляет 419 614 тенге. Номинальная ставка от 19,00% годовых, ГЭСВ от 21,30%. Комиссия за организацию займа и за выдачу наличных нулевая в обоих случаях, дополнительное страхование в условиях продукта не указано.
Разрыв между номинальной ставкой и ГЭСВ здесь всего 2,3 процентного пункта, минимум среди всех пяти банков. Это значит, что переплата почти целиком складывается из процентов, а не из скрытых комиссий, и заявленные 2 млн тенге, скорее всего, и есть та сумма, которая придет на счет.
Bereke Bank и ForteBank: разница в деталях
Bereke Bank предлагает похожий по конструкции продукт: платеж 109 777 тенге в месяц, переплата 634 648 тенге, ставка 28%, ГЭСВ 31,91%. Комиссия за организацию кредита в тарифах указана "от 0%", а по закону банк не вправе обязывать заемщика страховать жизнь и здоровье как условие выдачи займа, это прямо прописано в собственном договоре банка. Если у конкретного заемщика комиссия окажется выше нуля, платеж и переплата вырастут, точную цифру для себя стоит уточнять до подписания. Отдельно в тарифах указано снижение ставки со второй половины срока займа, начиная с 25-го месяца, но при сроке 24 месяца эта льгота просто не успевает наступить.
ForteBank в расчете для клиента без зарплатного проекта в банке показывает платеж 110 799 тенге в месяц при ГЭСВ от 33,7%. За 24 месяца это дает переплату около 659 тысяч тенге. Комиссии за организацию кредита и за выдачу наличных у ForteBank нулевые, так что 2 млн тенге по калькулятору и 2 млн тенге на счете, это одно и то же. Диапазон ставок у банка широкий, от 28,0 до 37,9% годовых, и для зарплатных клиентов условия обычно лучше, чем в этом расчете.
Kaspi.kz: платеж выше, а ставка не публикуется
У Kaspi.kz по тем же параметрам, 2 млн тенге на 24 месяца, калькулятор показывает платеж 120 470 тенге в месяц и переплату 891 261 тенге. Это заметно больше, чем у трех предыдущих банков, но саму ставку или ГЭСВ для конкретной суммы и срока банк в открытом доступе не публикует, предлагая узнать точные условия только при подаче заявки.
По собственным цифрам платежа и переплаты можно прикинуть, под какую ставку фактически считает Kaspi.kz в этом случае: получается около 38% годовых в номинальном выражении, что при пересчете в ГЭСВ дает уровень в районе 45-46%. Это уже сопоставимо с самыми дорогими предложениями в сравнении. Из плюсов: по данным банка, досрочное погашение, частичное или полное, доступно в любой момент без штрафов и комиссий. И практический нюанс: сумма 2 млн тенге попадает в диапазон, где Kaspi.kz не требует подтверждения официального дохода, такое подтверждение банк просит только для сумм от 2 201 000 тенге.
Банк ЦентрКредит: дешевле на экране не значит дешевле в кармане
На первый взгляд, у Банка ЦентрКредит один из лучших результатов: платеж 108 760 тенге в месяц, ниже, чем у ForteBank и Bereke Bank. Если просто умножить платеж на 24 месяца и вычесть 2 млн, получится переплата 610 251 тенге, тоже на вид неплохо.
В условиях продукта у Банка ЦентрКредит отдельно указаны комиссия за организацию кредита в размере 5% и страхование жизни на 5% от суммы займа. Вместе это 10% от 2 млн тенге, то есть 200 тысяч тенге. При этом платеж 108 760 тенге рассчитан именно на полную сумму 2 млн: если проверить его через формулу аннуитета по ставке 27% годовых на 24 месяца, цифры почти точно совпадают. Это значит, что комиссия и страховка не растворены в ежемесячном платеже, а удерживаются отдельно, скорее всего при выдаче займа. Стандартная механика для такой конструкции: банк оформляет заем на 2 млн тенге, но на счет заемщика зачисляет меньше, а проценты все равно начисляются на полную сумму долга.
Если это так, заемщик, который запросил 2 млн тенге, реально получит на руки около 1,8 млн, а вернет банку почти 2,61 млн, то есть переплатит уже не 610, а порядка 810 тысяч тенге за те же 1,8 млн на руках. Чтобы фактически получить 2 млн тенге, придется запросить у банка заем побольше, около 2,22 млн тенге. При той же ставке и сроке платеж вырастет примерно до 120 850 тенге в месяц, а переплата за два года составит около 900 тысяч тенге, это уже на уровне Kaspi.kz и выше, чем у всех остальных банков в сравнении.
Разрыв между номинальной ставкой Банка ЦентрКредит (27%) и ГЭСВ (43,49%) составляет 16,5 процентного пункта, в разы больше, чем у любого другого банка в сравнении. По закону ГЭСВ обязан учитывать все известные банку платежи заемщика, а не только проценты, включая комиссии и страховые премии. Именно такой разрыв обычно и выдает, что в кредите зашито что-то сверх процентной ставки.
Отдельно стоит заметить: требовать от заемщика страхование жизни как обязательное условие выдачи займа банкам в Казахстане прямо запрещено законом. На практике это часто означает, что без страховки заемщику предложат другую, менее выгодную ставку, а не просто уберут строчку "страхование" из расчета. Прежде чем подписывать договор, стоит спросить у банка прямо: сколько денег реально поступит на счет, и что изменится в ставке, если отказаться от страховки.
Что в итоге
Если считать честно, то есть по деньгам, которые заемщик реально получает на руки при кредите на 2 млн тенге на 24 месяца, порядок такой: Home Credit Bank дешевле всего (переплата 419 614 тенге), дальше Bereke Bank (634 648 тенге) и ForteBank (около 659 тысяч тенге), а Kaspi.kz и Банк ЦентрКредит делят последние места с переплатой в районе 890-900 тысяч тенге.
Отсюда три практических вывода.
Цифра "сумма кредита" в калькуляторе банка не всегда равна сумме, которая придет на счет. Если в условиях продукта есть комиссия за организацию кредита или страхование, стоит отдельно уточнить у банка, вычитаются ли эти суммы из транша или добавляются к телу долга.
Разрыв между номинальной ставкой и ГЭСВ, это готовый индикатор скрытых платежей. Чем он больше, тем больше в кредите зашито сверх процентов.
И заявленные банками ставки почти всегда идут с пометкой "от" и относятся к лучшему сценарию, обычно для клиентов с хорошей кредитной историей и, нередко, с зарплатной картой именно в этом банке. Итоговое предложение для конкретного человека может заметно отличаться от того, что показывает калькулятор на сайте.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


Apple теперь слушает вас весь день. И честно объясняет, зачем
Читать дальше →

Тимур Турлов получил контроль над «Транстелекомом»: как бизнесмен интегрирует телеком и финансовый бизнес
Читать дальше →

 Kaspi.kz
В Kaspi.kz появилась новая функция для проверки штрафов
Читать дальше →

 KMF Банк
Женщинам в Казахстане дадут шанс получить 2 млн тенге на бизнес
Читать дальше →

 Банк ЦентрКредит
БЦК объявил 0% за QR: кому на самом деле доступна нулевая комиссия
Читать дальше →
 ForteBank
 предупредил о посредниках, которые берут деньги за бесплатную карту
Читать дальше →
Казахстанцев ждут длинные выходные в октябре
Читать дальше →
 Kaspi.kz
Kaspi запустил рассрочку на 24 месяца в Магазине и Travel
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

