

 Kaspi.kz
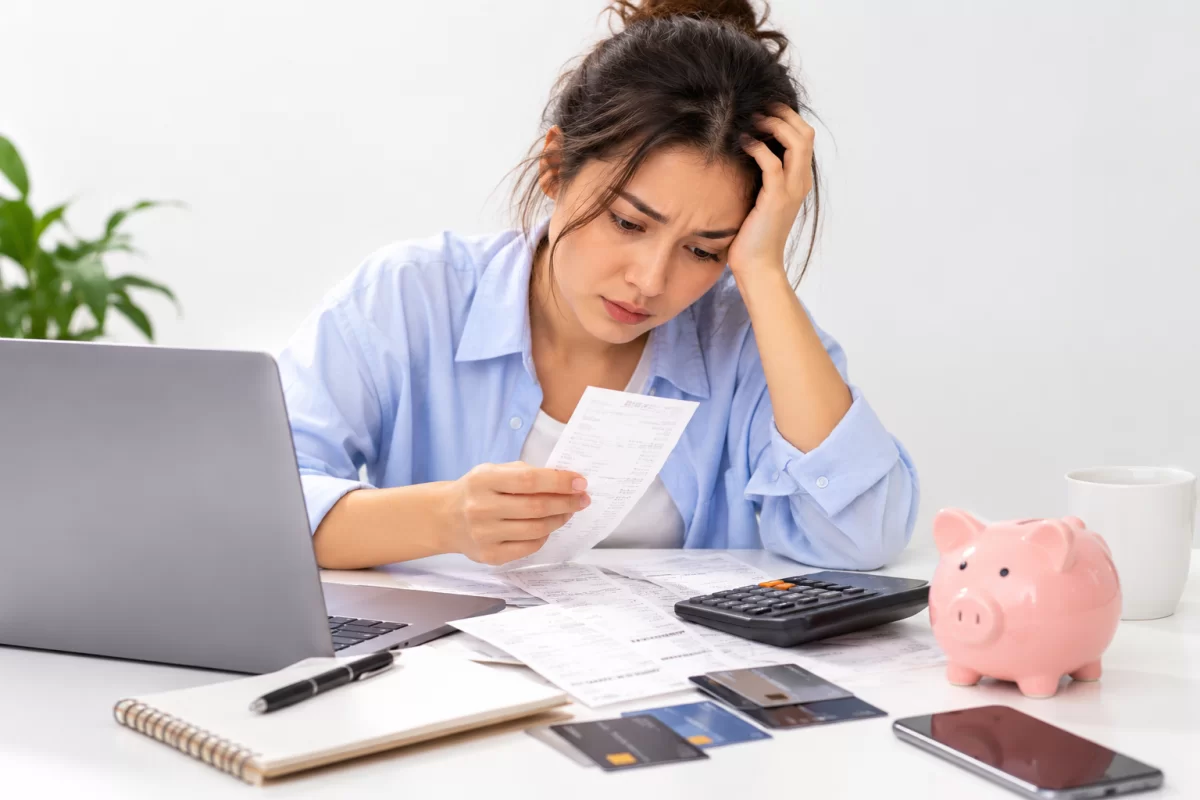
Выход из долгов начинается с остановки роста задолженности. Если человек продолжает брать новые займы, чтобы оплачивать старые долги или повседневные расходы, долговая нагрузка может только увеличиваться.
Но это не означает, что любое новое финансовое решение запрещено. Например, рефинансирование нескольких дорогих долгов одним займом может иметь смысл, если оно действительно снижает процентную ставку и общую стоимость задолженности. Поэтому главное — не брать новый долг для поддержания прежнего уровня расходов, а разобраться с уже существующими обязательствами.
Первый практический шаг — собрать все задолженности в одной таблице.
Туда стоит внести:
банковские кредиты;
микрокредиты;
кредитные карты;
рассрочки;
долги перед родственниками и друзьями.
Напротив каждого долга лучше указать остаток задолженности, ежемесячный платёж, процентную ставку, срок погашения и общую переплату.
Так становится понятно, какие обязательства обходятся дороже всего и требуют первоочередного внимания.
Следующий шаг — несколько недель или хотя бы месяц фиксировать все расходы.
Помимо крупных платежей, стоит учитывать доставку еды, такси, подписки, покупки в интернете, развлечения и другие небольшие траты. Именно они нередко незаметно увеличивают расходы. После этого бюджет можно разделить на обязательные расходы, платежи по долгам и необязательные покупки.
На период погашения долгов имеет смысл временно сократить расходы, без которых можно обойтись, и направлять высвободившиеся деньги на задолженность.
При этом желательно оставить небольшой финансовый резерв на непредвиденные расходы. Иначе внезапная поломка техники или другая обязательная трата может снова привести к новому займу.
Есть два популярных способа.
Метод лавины — сначала направлять все дополнительные деньги на долг с самой высокой процентной ставкой, продолжая вносить минимальные платежи по остальным. После закрытия самого дорогого долга высвободившаяся сумма направляется на следующий.
Метод снежного кома — сначала закрывать самый маленький долг. После его погашения высвободившийся платёж добавляется к следующему обязательству.
С финансовой точки зрения метод лавины позволяет в первую очередь сокращать самые дорогие долги. Снежный ком может быть удобнее для человека, которому важно быстрее увидеть первые полностью закрытые обязательства.
Если рассрочка действительно оформлена без переплаты и дополнительных комиссий, досрочное погашение обычно не уменьшает процентные расходы, потому что их изначально нет. Поэтому при наличии одновременно рассрочки и дорогого кредита свободные деньги чаще имеет смысл направлять на кредит с высокой ставкой.
Но перед досрочным погашением всё равно нужно проверить условия конкретного договора. Для физических лиц с 31 августа 2025 года действует правило, позволяющее досрочно погашать банковские кредиты без неустойки; аналогичное право закреплено для микрокредитов. При частичном погашении можно, в зависимости от условий, уменьшить срок займа либо ежемесячный платёж.
При финансовых трудностях не стоит ждать, пока долг продолжит расти.
В Казахстане заемщик может обратиться в банк или МФО с заявлением об изменении условий займа. Такое обращение может предусматривать, например, отсрочку платежей, увеличение срока кредита, снижение ставки и другие варианты реструктуризации. Кредитор должен рассмотреть обращение в установленный срок.
Обратиться за урегулированием просроченной задолженности рекомендуется в течение 30 дней с момента её возникновения. За рассмотрение такого заявления банк или МФО не вправе брать плату.
Если договориться с кредитором не удалось, для банковских кредитов существует банковский омбудсман, а для микрофинансовых организаций — микрофинансовый омбудсман. Кроме того, с июля 2026 года работает единая платформа Finkelisim.kz для урегулирования просроченной задолженности по потребительским беззалоговым кредитам перед несколькими кредиторами.
Сокращение расходов — только часть решения.
Если после всех обязательных платежей денег практически не остаётся, стоит временно увеличить доход: найти подработку, взять дополнительные смены, заняться фрилансом или монетизировать профессиональные навыки. Главная задача — направлять дополнительные деньги именно на сокращение задолженности, а не увеличивать за их счёт повседневные расходы.
После первых погашений важно не возвращаться к прежней модели расходов.
Для тех, кто опасается снова оформить кредит или микрозайм, в Казахстане действует сервис «Добровольный отказ от получения банковских займов и микрокредитов» в eGov и eGov Mobile.
В итоге выход из долговой нагрузки сводится к нескольким последовательным действиям: зафиксировать все долги, остановить необязательное заимствование, пересмотреть бюджет, выбрать порядок погашения, при необходимости договориться с кредиторами об изменении условий и увеличить доход.
Главное — не пытаться закрывать одну задолженность за счёт другой без расчёта. Новый кредит имеет смысл рассматривать только тогда, когда он действительно меняет условия в лучшую для заемщика сторону и снижает долговую нагрузку.
Kaspi.kz
 Kaspi.kz


 ForteBank

 Halyk Bank
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||