


Сколько нужно положить на депозит, чтобы получать по 100 тыс. теңге в месяц
Сколько нужно положить на депозит, чтобы получать по 100 тыс. теңге в месяц
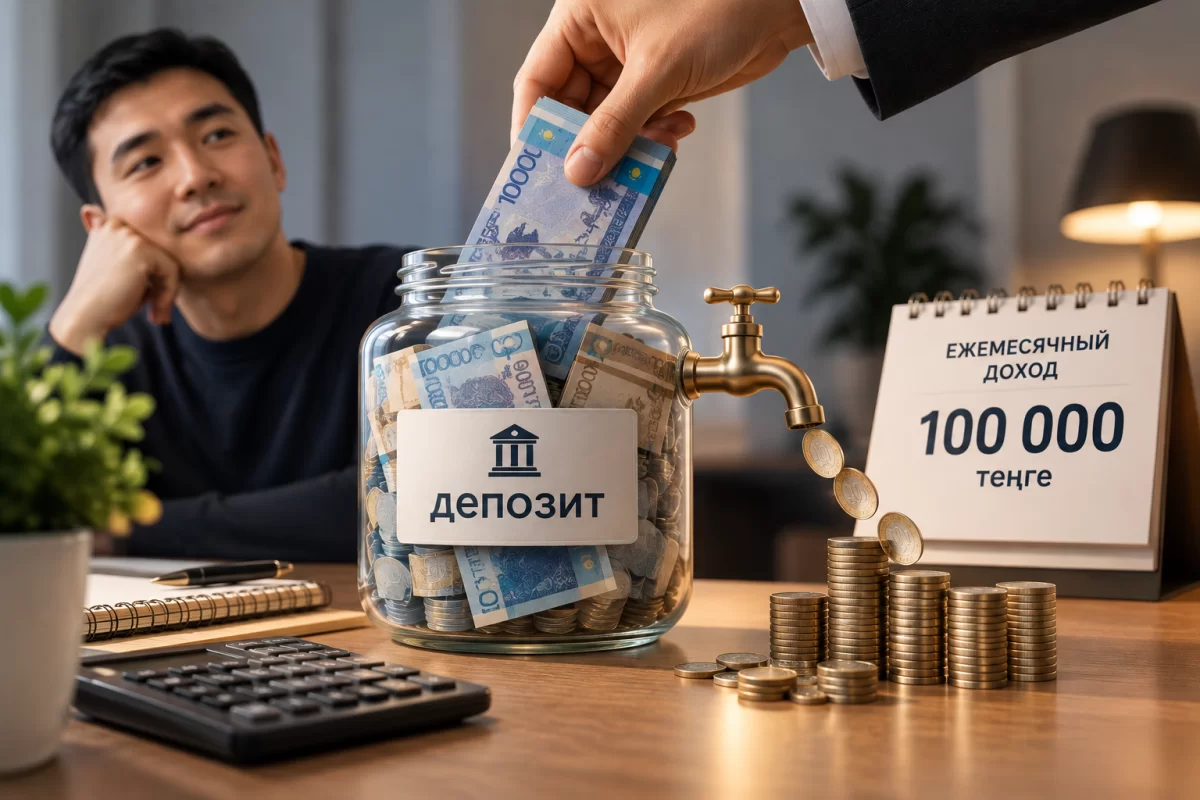
Искусственный интеллект/Finratings.kz
Доход как прибавка к зарплате.
Чтобы получать в среднем 100 тыс. теңге в месяц только за счет процентов по депозиту, при действующих ставках потребуется разместить несколько миллионов теңге. Конкретная сумма зависит от ставки и условий вклада. На примере актуальных предложений казахстанских банков она составляет примерно от 7,2 млн до 8,5 млн теңге.
Расчеты Finratings.kz приведены для наглядности на основе официально опубликованных банками ставок. Они не означают, что вкладчик гарантированно сможет снимать ровно 100 тыс. теңге каждый календарный месяц: порядок начисления и выплаты вознаграждения зависит от конкретного договора, количества дней и условий вклада.
Сколько нужно накопить
Для начала определим необходимый годовой доход. Если вкладчик хочет получать в среднем по 100 тыс. теңге в месяц, за 12 месяцев депозит должен принести 1,2 млн теңге вознаграждения.
Для такого расчета важно различать номинальную ставку и годовую эффективную ставку вознаграждения – ГЭСВ.
Bereke Bank в разъяснении условий своих депозитов указывает, что именно номинальная ставка используется для расчета процентов, регулярно начисляемых на остаток. ГЭСВ показывает максимальную доходность с учетом капитализации – то есть начисления процентов в том числе на ранее полученное вознаграждение.
Поэтому для упрощенного расчета суммы, необходимой для получения 1,2 млн теңге процентов за год без учета эффекта дальнейшей капитализации полученного вознаграждения, используется номинальная ставка.
Например, у ForteBank по депозиту со снятием сейчас указана номинальная ставка 14,6%, а ГЭСВ – 15,72%. Срок вклада составляет 13 месяцев. Минимальная сумма – 1 тыс. теңге, предусмотрены пополнение и частичное снятие до неснижаемого остатка. Сам банк характеризует продукт как депозит с ежемесячным доходом.
При номинальной ставке 14,6% для получения 1,2 млн теңге процентов за год расчетная сумма составляет около 8,22 млн теңге:
1 200 000 / 14,6% = 8 219 178 теңге.
То есть при неизменном остатке и ставке такой капитал соответствует примерно 1,2 млн теңге начисленного вознаграждения за год, или в среднем около 100 тыс. теңге в пересчете на месяц. Фактическое начисление за конкретный месяц может отличаться.
Что предлагают другие банки
Для сравнения можно рассмотреть Kaspi Депозит. По актуальным условиям его номинальная ставка составляет 14,1%, ГЭСВ – 15%. Минимальная сумма – 1 тыс. теңге, срок хранения – 12 месяцев. Банк разрешает пополнять вклад и частично снимать деньги в любое время без потери вознаграждения.
При номинальной ставке 14,1% для получения 1,2 млн теңге начисленного вознаграждения за год расчетный капитал составляет около 8,51 млн теңге:
1 200 000 / 14,1% = 8 510 638 теңге.
У Kaspi есть и накопительный депозит с более высокой ставкой – номинальная составляет 17,52%, ГЭСВ – 19%. Минимальная сумма открытия – 100 тыс. теңге, срок – три месяца.
При ставке 17,52% математически для начисления 1,2 млн теңге за год потребовалось бы около 6,85 млн теңге.
Однако считать этот вариант источником свободных ежемесячных выплат по 100 тыс. теңге некорректно. По условиям накопительного Kaspi Депозита вознаграждение начисляется ежемесячно и увеличивает сумму вклада, а частичное снятие без потери вознаграждения возможно в дату продления. Срок самого вклада составляет три месяца.
Более высокая ГЭСВ сама по себе еще не означает возможность каждый месяц забирать начисленные проценты и одновременно сохранять заявленную доходность.
Еще один пример – Bereke Bank. По опубликованным условиям срочного Bereke депозита номинальная ставка на три месяца составляет 16,67% при ГЭСВ 18,01%, на шесть месяцев – 16,49% при ГЭСВ 17,8%, а на 12 месяцев – 14,67% при ГЭСВ 15,7%. Минимальная сумма составляет 5 тыс. теңге.
Если исключительно математически применить ставку 16,67%, капитал, соответствующий 1,2 млн теңге годового вознаграждения, составит примерно 7,20 млн теңге:
1 200 000 / 16,67% = 7 198 560 теңге.
Но здесь действует то же важное ограничение: ставка 16,67% относится к депозиту сроком три месяца. Нельзя гарантировать, что она сохранится после окончания этого периода. Поэтому 7,2 млн теңге – расчет при указанной ставке, а не прогноз фактического дохода вкладчика на протяжении всего года.
Ставки могут измениться
Получается, что при рассмотренных действующих номинальных ставках расчет выглядит следующим образом:
| Пример | Номинальная ставка | Расчетный капитал для 1,2 млн теңге процентов в год |
|---|---|---|
| Kaspi Депозит | 14,1% | около 8,51 млн теңге |
| ForteBank, депозит со снятием | 14,6% | около 8,22 млн теңге |
| Bereke депозит на 3 месяца | 16,67% | около 7,20 млн теңге |
| Накопительный Kaspi Депозит | 17,52% | около 6,85 млн теңге |
Последние два значения нельзя напрямую воспринимать как возможность получать по 100 тыс. теңге наличными каждый месяц на протяжении года. У этих продуктов есть ограничения по срокам и снятию средств. В случае накопительного Kaspi Депозита частичное снятие без потери вознаграждения предусмотрено в день продления.
Ставки по депозитам меняются. Например, ForteBank сообщал, что действующая ставка 14,6% по вновь открываемому депозиту с частичным изъятием начала применяться с 4 августа 2026 года.
На депозитном рынке также существуют разные виды вкладов. Национальный банк Казахстана выделяет, в частности, вклады до востребования, срочные и сберегательные вклады. Условия снятия и начисления процентов у них различаются.
Поэтому универсальной суммы, которая гарантированно будет приносить ровно 100 тыс. теңге каждый месяц на протяжении многих лет, нет. При рассмотренных ставках ориентир составляет примерно 7–8,5 млн теңге, однако реальный результат зависит от конкретного продукта, срока, способа выплаты процентов, возможности снятия средств и изменения ставки после окончания или пролонгации депозита.
Материал не является рекламой, индивидуальной финансовой или инвестиционной рекомендацией и носит исключительно информационный характер. Банки приведены только в качестве примеров для расчетов на основе опубликованных ими условий. Перед открытием вклада необходимо самостоятельно ознакомиться с актуальными условиями и договором конкретного банка.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
Товар, которого не было: алматинка заявила об обмане на АЗС Royal Petrol
Читать дальше →

«Счастье не в деньгах»: необычная купюра из банкомата удивила казахстанцев
Читать дальше →

Казахстанцам рассказали, как не купить угнанный автомобиль
Читать дальше →
В Казахстане квартиры продают на 25% дешевле объявлений
Читать дальше →
Бензин не прошел проверку в Алматы и еще двух регионах Казахстана
Читать дальше →
Казахстанцам рассказали, как получать кешбэк при оплате по QR
Читать дальше →
Казахстанцы могут получить штраф на миллионы за пост в Instagram
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

