Home Credit Bank
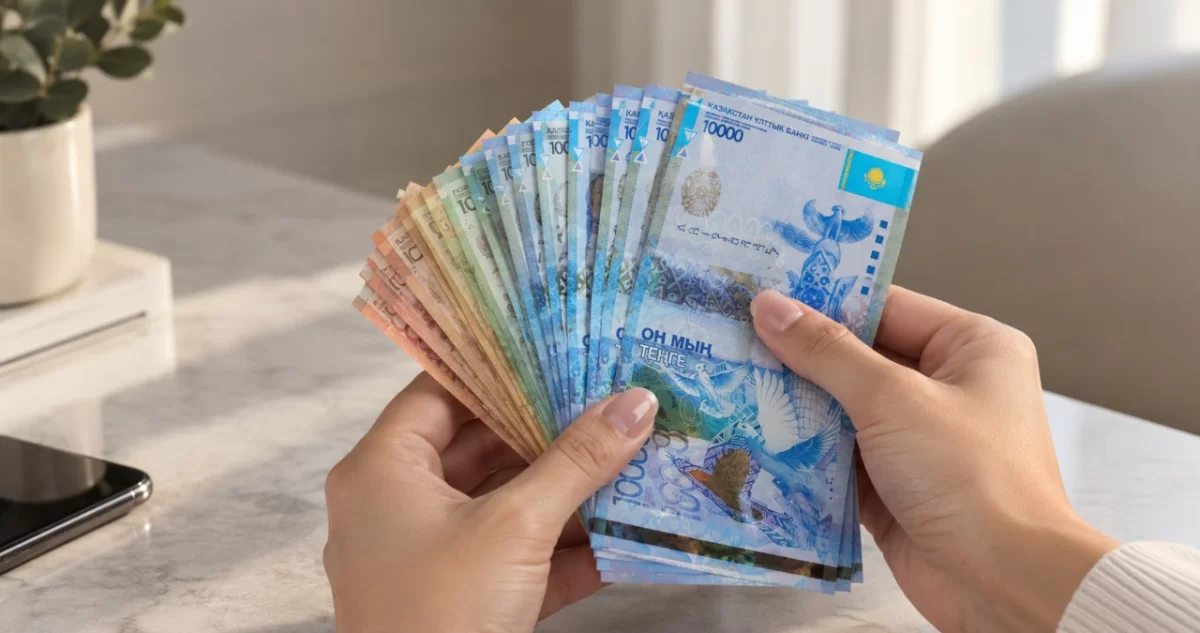
Если у вас есть 5 млн тенге и вы собираетесь копить на жилье в Отбасы банке, необязательно класть всю сумму на один депозит. При определенной схеме деньги можно распределить между родственниками и получить больше государственной премии.
Государство ежегодно начисляет вкладчикам Отбасы банка премию в размере 20% от суммы накоплений, но только в пределах 200 МРП. В 2026 году 200 МРП — это 865 тыс. тенге, поэтому максимальная премия составляет 173 тыс. тенге на одного вкладчика.
И здесь появляется возможность увеличить общую сумму премии с помощью «Семейного пакета».
Сам Отбасы банк объясняет принцип просто: если открыть депозиты на нескольких членов семьи, премия государства начисляется на каждый из этих депозитов. Если же один человек откроет несколько счетов на свое имя, премия будет начисляться только на один из них.
Представим, что у семьи есть 5 млн тенге и все деньги планируется разместить на депозитах до конца 2026 года.
Сумму можно распределить на шесть депозитов:
|
Депозит |
Сумма |
Госпремия |
|
1-й |
865 000 тг |
173 000 тг |
|
2-й |
865 000 тг |
173 000 тг |
|
3-й |
865 000 тг |
173 000 тг |
|
4-й |
865 000 тг |
173 000 тг |
|
5-й |
865 000 тг |
173 000 тг |
|
6-й |
675 000 тг |
135 000 тг |
|
Итого |
5 000 000 тг |
1 000 000 тг |
Первые пять вкладов полностью используют лимит в 200 МРП. На каждый из них государство начислит по 173 тыс. тенге.
На шестом депозите будет 675 тыс. тенге. Поскольку эта сумма меньше максимального лимита, премия составит 20% — еще 135 тыс. тенге.
В итоге потенциальная госпремия составит 1 млн тенге.
То есть внесенные 5 млн тенге после начисления премии превратятся примерно в 6 млн тенге — еще до учета вознаграждения самого банка.
Шесть депозитов должны принадлежать разным вкладчикам.
Просто открыть шесть счетов на свое имя и получить шесть премий не получится. Отбасы банк прямо указывает: один человек может иметь несколько депозитов, но государственная премия начисляется только на один счет.
Поэтому для такой схемы понадобится семейный пакет — например, депозиты самого вкладчика и его близких родственников.
Банк относит к участникам семейного пакета супругов, родителей, детей, братьев и сестер.
Когда госпремия будет начислена, депозиты можно объединить для дальнейшего использования при получении жилищного займа.
Отбасы банк также предусматривает безвозмездную уступку депозитов родственникам. При этом важно подтвердить родственную связь документами. Для части родственников уступка доступна онлайн, а в других случаях может потребоваться обращение в отделение банка.
Например, банк отдельно указывает, что уступка возможна между более широким кругом родственников, включая дедушек, бабушек, внуков, двоюродных братьев и сестер, племянников и других родственников. Однако для некоторых таких операций необходимо обращаться непосредственно в отделение.
Поэтому схема «открыть депозит на любого знакомого, а потом просто передать его себе» не работает, поскольку речь идет именно о родственниках и подтверждении родства.
Сам по себе пенсионный возраст не является препятствием для участия в такой схеме. Ключевой вопрос — соответствие требованиям банка и возможность подтвердить родство.
То есть родитель пенсионного возраста также может быть вкладчиком, если депозит оформлен на него и соблюдены условия начисления госпремии.
Двоюродные братья и сестры не входят в перечень участников «Семейного пакета», который банк приводит для первоначального открытия депозитов. Но они входят в более широкий перечень родственников, между которыми может проводиться уступка депозита.
Поэтому строить схему нужно не по принципу «откроем депозит на любого родственника», а заранее проверить, кто именно будет вкладчиком и каким образом потом будет оформляться уступка.
Для сравнения возьмём депозит с ГЭСВ 15,9% годовых. Если условно разместить 5 млн тенге на полгода, доход составит примерно 397 500 тенге.
То есть за шесть месяцев общая сумма составит коло 5 397 500 тенге.
При этом в схеме с Отбасы банком потенциальная госпремия при распределении 5 млн тенге между шестью вкладчиками составляет 1 млн тенге.
Получается, разница — около 602 500 тенге в пользу госпремии. При этом это не совсем прямое сравнение: проценты по банковскому депозиту — это доход по вкладу, а госпремия Отбасы банка начисляется в рамках системы жилищных строительных сбережений и имеет свои условия получения и сохранения.
Государственная премия — это часть системы жилищных строительных сбережений. Она начисляется ежегодно на сумму накоплений за календарный год в пределах установленного лимита.
При этом банк предупреждает, что если вкладчик досрочно закрывает депозит до истечения трех лет и не использует его в предусмотренных системой целях, ранее начисленная госпремия может быть возвращена в бюджет.
Поэтому воспринимать 20% как обычный «быстрый заработок» не стоит. Это инструмент именно для тех, кто действительно планирует копить на жилье и использовать депозит в рамках системы Отбасы банка.
Home Credit Bank

 Kaspi.kz
 Home Credit Bank
 Halyk Bank
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||