


«В 25 лет я вышла на пенсию»: как казахстанка стала финансово независимой
«В 25 лет я вышла на пенсию»: как казахстанка стала финансово независимой
Getty Images
В 22 года Айжан зарабатывала 350 тысяч тенге на трех работах и считала, что откладывать деньги с такой зарплаты почти невозможно. Она начала вести учет расходов, отказалась от части привычных покупок, увеличила доход и занялась инвестициями. К 25 годам девушка решила уволиться, поскольку, по ее словам, пассивного дохода хватало на базовые потребности.
Своей историей она поделилась с Finratings.kz.
Все началось с 13 тысяч тенге
Айжан задумалась об инвестициях после того, как задала себе вопрос: что будет, если однажды она не сможет работать? Позже появился еще один повод задуматься о будущем — возможность помогать родителям, если они сами потеряют источник дохода.
«Я еле как закрываю свои потребности и не могу помочь родителям», — вспоминает девушка.
Она начала искать информацию о том, как копить, приумножать деньги и управлять личными финансами. Первым шагом стал учет доходов и расходов.
В 22 года Айжан работала на трех работах и получала 350 тысяч тенге в месяц. Несмотря на такой доход, свободных денег почти не оставалось.
«Мне казалось, что с этих денег невозможно ничего откладывать, при том что я вела не праздный уровень жизни», — рассказывает она.
Девушка не тратила деньги на рестораны и дорогие развлечения. Однако в повседневных расходах нашлись покупки, от которых можно было отказаться.
На чем Айжан начала экономить
Сначала девушка стала записывать расходы в таблицу Excel, чтобы понять, куда уходит зарплата. Перед покупками она начала спрашивать себя, действительно ли ей нужна очередная вещь или это просто привычка.
Айжан отказалась от ежедневной колы, чипсов и небольших перекусов стоимостью 200–300 тенге. Вместо такси стала ездить на автобусе и ходить пешком.
«Я стала задавать вопрос перед покупкой в магазине: я действительно хочу это купить или я просто так покупаю?» — говорит она.
Так удалось накопить первые 13 тысяч тенге. Через несколько месяцев сумма выросла до 400 тысяч тенге.
По словам Айжан, важным стимулом была возможность в будущем помогать родителям. Ради этой цели она была готова менять привычки и отказываться от части повседневных удобств.
Как она начала изучать инвестиции
После первых успехов в накоплении Айжан стала разбираться в инвестиционных инструментах и искать способы увеличить капитал. В этом направлении она также проходила обучение в Investudy Academy.
Девушка считает, что перед вложением денег важно разобраться в принципах работы рынка, изучить доступные инструменты и оценить риски. По ее мнению, начинать стоит не с попытки быстро заработать, а с понимания собственных финансовых целей.
Почему она решила увеличить доход
Одной экономии Айжан было недостаточно. Когда на счете начали появляться накопления, она стала искать проекты и работу с более высокой оплатой. Позже девушка открыла небольшой онлайн-бизнес.
Однако увеличение доходов потребовало серьезных усилий. Айжан работала до 16 часов в день, мало спала и испытывала сильный стресс.
Изначально она не ставила перед собой задачу выйти на пенсию в 25 лет. Ее целью было создать финансовую опору, которая позволила бы не зависеть исключительно от зарплаты.
«Когда мне исполнилось 25, я поняла, что уже не могу так работать. Я сверила свой пассивный доход и поняла: он закрывает мои базовые потребности. И решила уволиться», — рассказывает девушка.
Так Айжан описывает свой выход на пенсию. При этом речь идет о ее личном понимании финансовой независимости, а не о государственной пенсии.
Сколько денег нужно, чтобы не зависеть от зарплаты
Универсальной суммы, которая позволит человеку перестать работать, не существует. Все зависит от расходов, образа жизни, наличия жилья, обязательств перед семьей и стабильности источников дохода.
Айжан считает, что начинать нужно с расчета собственных потребностей.
«Эта сумма у всех разная. Если вы знаете, сколько минимум денег вам нужно, чтобы жить свою спокойную, размеренную жизнь», — объясняет она.
По словам девушки, в ее случае ориентиром стали 400 тысяч тенге. Однако она не уточнила, идет ли речь о ежемесячном пассивном доходе или о размере накоплений. Поэтому эту сумму нельзя считать универсальным капиталом для раннего выхода на пенсию.
Можно ли начать инвестировать с 1 000 тенге
Айжан уверена, что для первых шагов не обязательно иметь большую зарплату. По ее словам, начинать можно даже с небольшой суммы — например, с 1 000 тенге. Но важно понимать, для чего вкладываются деньги, на какой срок и какой риск готов принять инвестор.
«Инвестиции — это не магия. Вложив 1 000 тенге, вы не заработаете 100 000 за месяц», — отмечает она.
Тем, кто никогда не инвестировал, девушка советует сначала разобраться в личных финансах. Она выделяет три основных шага:
- вести учет доходов и расходов;
- определить сумму, которую можно регулярно направлять на инвестиции без ущерба для повседневной жизни;
- изучить инвестиционные инструменты и связанные с ними риски.
Айжан также подчеркивает, что важно не ждать мгновенного результата. По ее словам, если начинать с небольшого капитала, на заметный результат могут уйти годы.
Какую часть дохода откладывать
Сейчас Айжан старается откладывать минимум 10% от любого дохода, а также направлять на накопления свободные деньги, которые остаются после расходов.
Отдельно она рекомендует формировать финансовую подушку безопасности. В ее личной системе часть средств идет на резерв, а часть — на долгосрочные накопления.
Такой подход помогает выработать привычку регулярно откладывать деньги. При этом размер взносов стоит подбирать с учетом собственных доходов и обязательных платежей.
Что делать, если хочется потратить все накопления
Даже при наличии финансовой цели желание потратить отложенные деньги может возникать. Айжан признается, что сама сталкивается с таким соблазном.
В такие моменты она напоминает себе, ради чего начала копить: чтобы в будущем иметь больше свободы и не зависеть от постоянной работы.
«Я всегда задаю вопрос: чего ты хочешь сейчас? Взять и потратить или мы лучше заработаем новые деньги на хотелки и на будущее у нас будет безопасность?» — говорит девушка.
По ее мнению, важно помнить о долгосрочной цели, но не рассчитывать на быстрый результат.
Реально ли стать финансово независимым к 25 годам
Айжан считает, что в Казахстане такая цель достижима, если рано начать разбираться в финансах, повышать доход и последовательно формировать капитал. Однако ее история включает не только инвестиции, но и работу на нескольких местах, дополнительный бизнес и серьезные ограничения в повседневных расходах.
Ее опыт не означает, что любой человек сможет повторить этот путь за тот же срок. Доходность инвестиций не гарантирована, а финансовая независимость требует учета инфляции, возможных потерь и непредвиденных расходов.
Главный совет Айжан тем, кто только начинает, — набраться терпения и не ждать мгновенного результата. Начать можно с учета расходов, поиска возможностей увеличить доход и формирования финансовой подушки. А уже затем — изучать инструменты, которые подходят конкретным целям и уровню риска.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →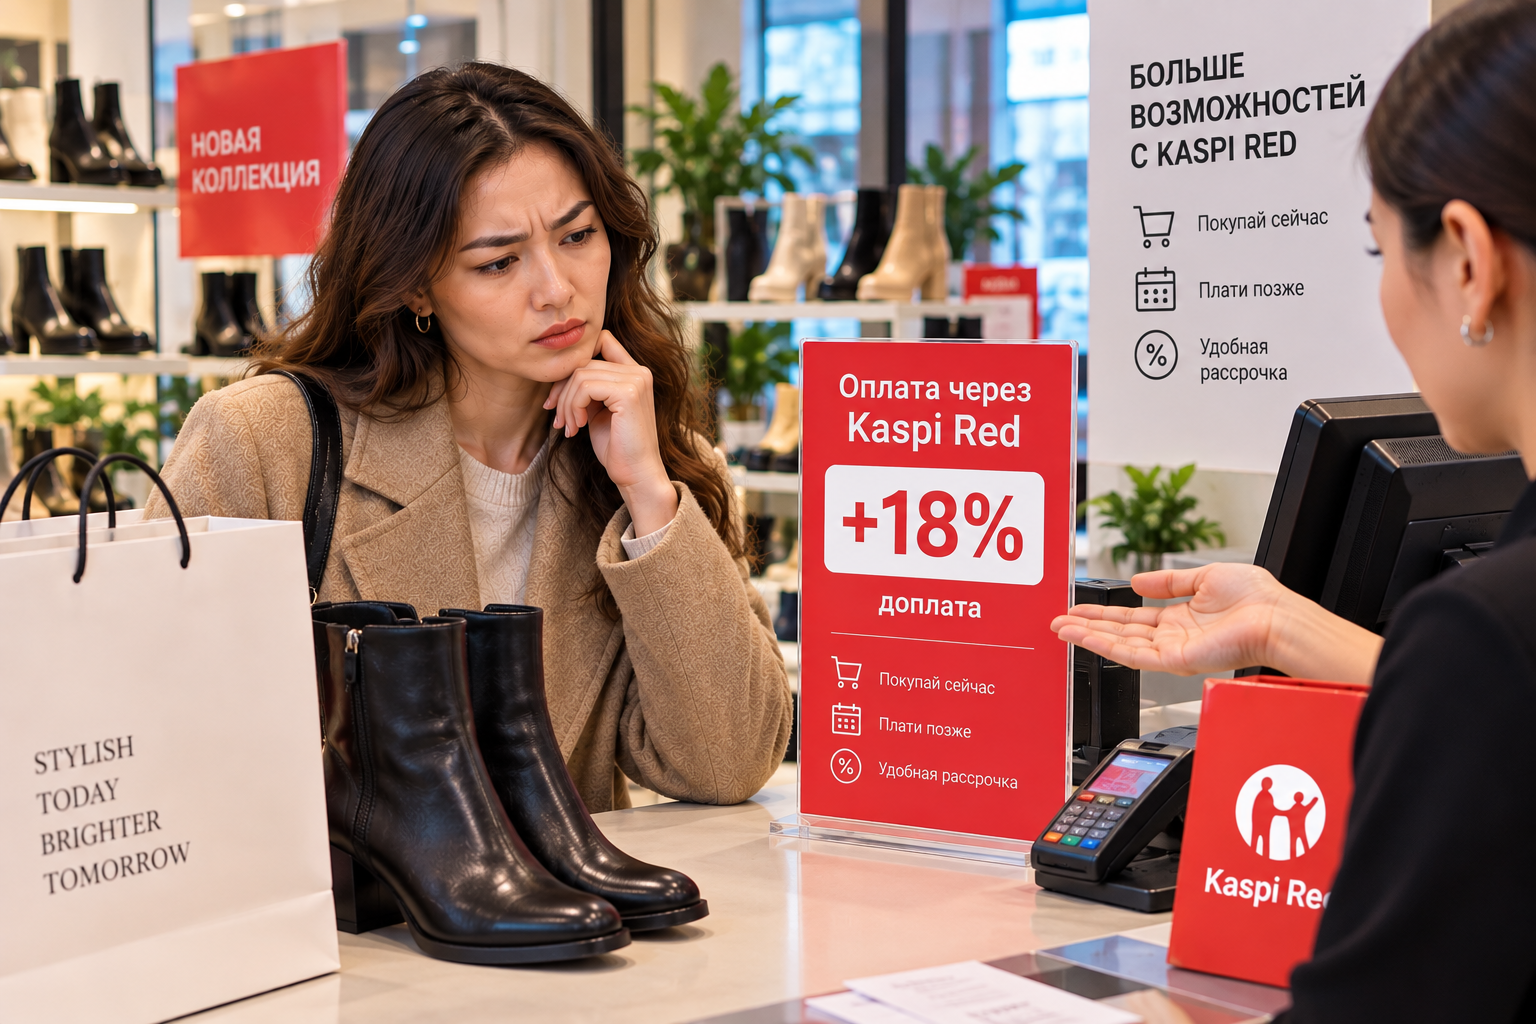
Автокредит или потребительский кредит: что выгоднее
Читать дальше →

 Евразийский банк
 ухудшит условия депозита с 10 октября
Читать дальше →
В Казахстане пользователи пожаловались на сбои в работе «Яндекс Go»
Читать дальше →
 Kaspi.kz
 предлагает обменять старый iPhone на новый: как работает Trade-in
Читать дальше →

В KEGOC объявили о новых выплатах: сколько можно заработать на акциях
Читать дальше →
 Freedom Bank
 добавит ежедневную выплату процентов по вкладу «Копилка»
Читать дальше →
Карту заблокировали из-за перевода: как выбраться из банковского «черного списка»
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности


Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

