

 Freedom Bank
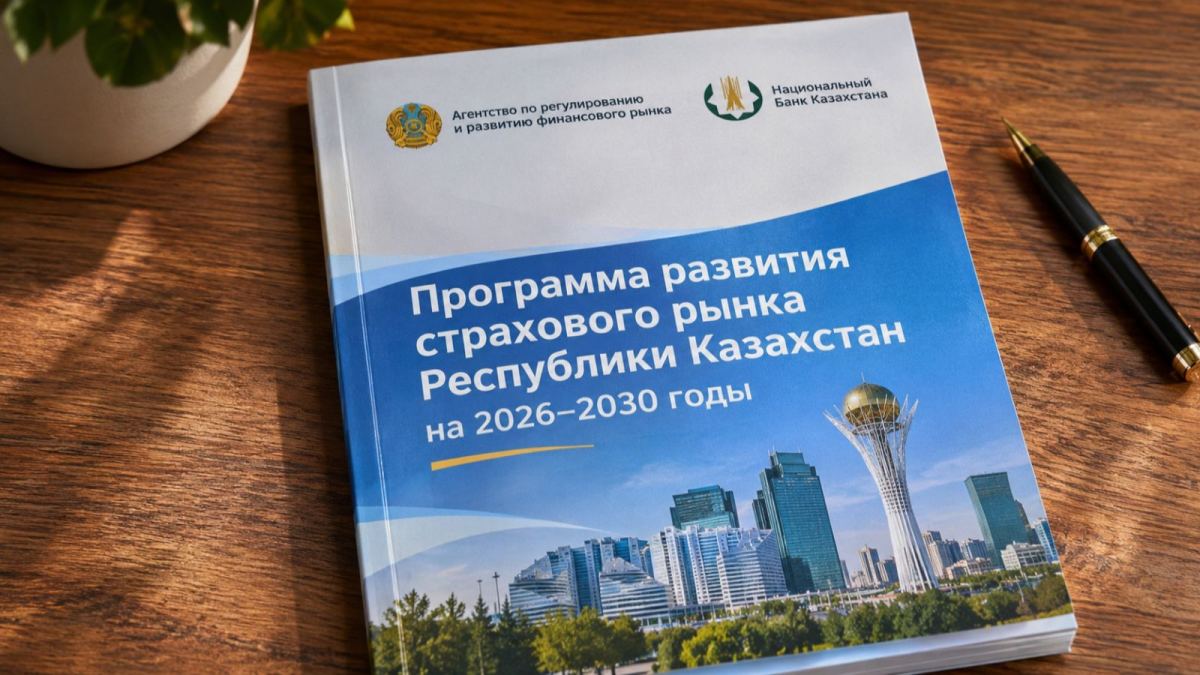
В Казахстане планируют ввести обязательную страховку жилья от землетрясений, паводков и лесных пожаров. Ежегодный взнос может составить от 2 000 до 20 000 тенге в зависимости от природных рисков в регионе. При этом размер страховой выплаты предлагают установить на уровне 500 сумм уплаченного взноса — то есть от 1 млн до 10 млн тенге.
Такие параметры прописаны в Программе развития страхового рынка Казахстана до 2030 года. Сначала систему хотят запустить в пилотном режиме в трех регионах, затем распространить на 16 областей, подверженных катастрофическим рискам. Для ее работы предлагают создать Фонд обязательного страхования жилья с участием государства.
Программу 30 октября 2026 года утвердили Агентство по регулированию и развитию финансового рынка (АРРФР) и Национальный банк.
Размер ежегодного взноса будет зависеть от уровня природного риска в регионе. В программе указан диапазон от 2 000 до 20 000 тенге.
Предполагаемая выплата составит 500-кратную сумму взноса:
|
Ежегодный взнос |
Размер выплаты |
|---|---|
|
2 000 тенге |
1 млн тенге |
|
5 000 тенге |
2,5 млн тенге |
|
10 000 тенге |
5 млн тенге |
|
20 000 тенге |
10 млн тенге |
Это означает, что страховая выплата не обязательно покроет стоимость утраченного или поврежденного жилья. Например, при взносе 10 000 тенге владелец сможет рассчитывать на 5 млн тенге по предусмотренной формуле, даже если его дом стоит значительно дороже.
В программе также предлагается включить покрытие катастрофических рисков во все договоры добровольного страхования недвижимости.
Однако указанные суммы пока нельзя считать окончательными тарифами и гарантированными выплатами. Программу еще предстоит реализовать через законодательные и нормативные изменения.
Отдельный блок программы касается обязательного страхования автогражданской ответственности (ОГПО ВТС). Регуляторы хотят постепенно перейти от действующей системы бонус-малус к регулируемому скорингу.
Стоимость полиса будут рассчитывать с учетом индивидуальных рисков. Страховщики смогут применять собственные модели оценки, но сначала их должен будет проверить и согласовать уполномоченный орган. При назначении скидки или надбавки компаниям придется объяснять клиенту причины изменения цены.
Планируются и изменения в порядке возмещения ущерба после ДТП.
Во-первых, хотят создать единый справочник стоимости запасных частей и ремонтных работ. Это должно сделать расчеты страховых выплат более прозрачными.
Во-вторых, для автомобилей на заводской гарантии предлагают не учитывать износ при расчете возмещения.
В-третьих, автовладелец сможет выбрать способ получения компенсации: деньгами или ремонтом на партнерской станции технического обслуживания страховой компании.
Таким образом, изменения могут затронуть не только стоимость полиса, но и сумму, которую водитель получит после аварии.
Программа предусматривает пересмотр обязательного страхования работников от несчастных случаев при исполнении трудовых обязанностей (ОСНС).
Регуляторы предлагают учитывать не только профессию и степень риска, но и фактическую ситуацию на конкретном предприятии. На тариф могут влиять частота и тяжесть несчастных случаев, история выплат, состояние охраны труда и подтвержденные расходы работодателя на профилактику травматизма.
Если компания системно снижает производственные риски, это может стать основанием для уменьшения страхового тарифа. Для предприятий с высокой аварийностью подход будет другим.
При этом изменения условий страховой защиты и выплат должны сопровождаться актуарной и финансово-экономической оценкой.
Добровольное медицинское страхование (ДМС) хотят развивать как дополнение к ОСМС, а не как замену государственной системе.
В программе перечислены направления, которые могут войти в розничные страховые продукты:
Также регуляторы собираются проработать стимулы для работодателей, которые впервые приобретают ДМС для сотрудников, и для граждан, самостоятельно оплачивающих полисы.
Еще одно предложение — рассмотреть введение обязательной медицинской страховки для иностранцев, временно приезжающих в Казахстан. Минимальное покрытие может включать экстренную помощь, медицинскую транспортировку и репатриацию. Пока речь идет только об оценке целесообразности такого требования.
Всего программа включает 18 инициатив по шести направлениям. Среди других предложений:
Кроме того, власти хотят расширить возможности страховых компаний по инвестированию средств. В программе рассматриваются целевые лимиты до 20% портфеля для отдельных категорий активов, включая ETF, инфраструктурные проекты, иностранные облигации и акции. Эти параметры еще предстоит уточнить после оценки финансовых рисков.
Программа определяет направления реформ до 2030 года, но сама по себе не вводит новые обязанности для граждан и бизнеса.
Для реализации инициатив потребуются изменения в законодательстве и нормативных актах. В документе указано, что первоочередные законодательные изменения планируют подготовить в 2026–2027 годах.
Поэтому владельцам жилья пока не нужно покупать новый обязательный полис, а водителям — пересчитывать стоимость автостраховки. Сначала должны утвердить правовые механизмы, тарифные правила и порядок запуска новых систем.
По данным АРРФР, в 2025 году страховые премии в Казахстане достигли 1,944 трлн тенге, а выплаты составили 461 млрд тенге. При этом страхованием от природных катастроф охвачено только 3,2% жилищного фонда страны. Один из главных замыслов программы — расширить эту защиту и сделать страховой рынок более значимым для экономики.
Freedom Bank


 Halyk Bank





 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||