

 Банк ЦентрКредит
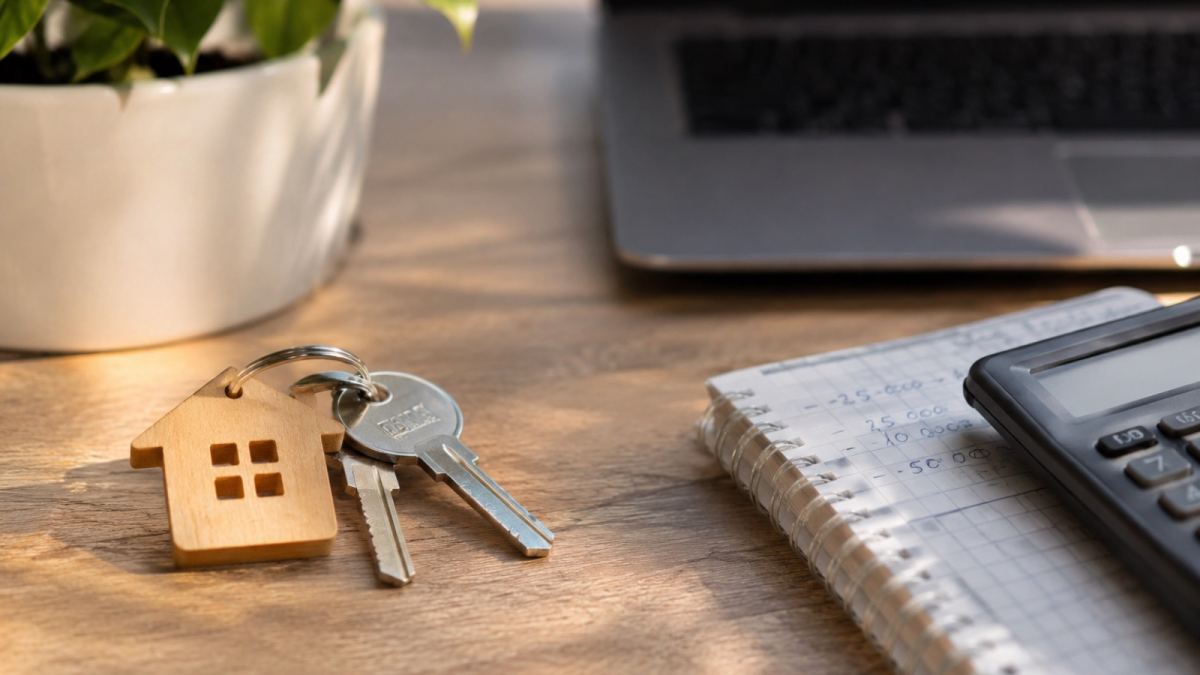
Казахстанка, купившая с мужем две квартиры в Астане, рассказала, как они копили на первоначальный взнос, сокращали расходы и искали дополнительный заработок.
Купить собственную квартиру, не имея большого стартового капитала, кажется непростой задачей. Особенно когда значительная часть зарплаты уходит на аренду, продукты и повседневные расходы. Однако одна казахстанка уверена: если правильно выбрать ипотеку, пересмотреть привычки и найти дополнительные источники дохода, накопить на первоначальный взнос можно гораздо быстрее, чем кажется.
Девушка рассказала, что вместе с мужем они прошли этот путь дважды и сейчас владеют двумя квартирами в Астане. Своим опытом она поделилась в Instagram, подчеркнув, что не является риэлтором или финансовым консультантом и просто рассказывает, что помогло их семье.
«Я поделюсь советами так, как рассказала бы своему братишке и сестрёнкам», — объяснила автор видео.
Не спешите брать ипотеку под высокий процент
Первое, с чего советует начать казахстанка, — изучить доступные жилищные программы. По её мнению, при покупке первой квартиры особенно важно не торопиться с оформлением кредита под высокую ставку.
«Я не рекомендую брать свою первую квартиру под высокий процент — 17–20%. Вы очень сильно переплатите, и у вас ежемесячный платёж будет очень высокий», — поделилась она.
Собственный пример девушка приводит в подтверждение своих слов. Шесть лет назад они с мужем приобрели квартиру стоимостью 25 млн тенге по программе «7-20-25». Первоначальный взнос составил 5 млн тенге, ставка по ипотеке — 7%.
По словам казахстанки, благодаря относительно невысокой ставке ежемесячный платёж оказался комфортным для семейного бюджета.
При этом условия ипотечных программ со временем меняются, поэтому перед оформлением кредита важно проверять актуальные требования, доступность программы и полную стоимость займа. Низкая ставка сама по себе ещё не гарантирует одобрение ипотеки.
После выбора подходящей ипотечной программы начинается, пожалуй, самая сложная часть — накопление первоначального взноса.
Первый совет девушки — временно сократить расходы, которые не являются обязательными. В их семье на время накоплений пересмотрели привычный образ жизни: отказались от кафе, ресторанов, доставки еды и частых поездок на такси.
Она также советует по возможности пожить с родителями или найти более доступное жильё в аренду, чтобы освободить большую часть дохода для накоплений.
«Последний iPhone в рассрочку купить, поехать по горячей путёвке во Вьетнам — всё это вы не можете себе позволить, пока не накопите на первоначальный взнос», — отметила казахстанка.
При этом полностью отказываться от привычных удовольствий необязательно. Если отказаться от доставки или походов в кафе сложно, можно хотя бы сократить их частоту.
Главная идея — не пытаться изменить всю жизнь навсегда, а на определённый период расставить финансовые приоритеты.
Второй важный шаг — открыть отдельный сберегательный депозит. По словам девушки, он должен быть таким, чтобы не возникало соблазна постоянно снимать деньги на спонтанные покупки.
В качестве примера она рассказала о собственном опыте с накопительным депозитом Freedom Bank, на котором, по её словам, ставка составляла 19% при сроке три месяца. Это условия, которыми пользовалась сама семья, а не подтверждение действующего предложения банка.
Не менее важно заранее определить сумму, которую получится откладывать каждый месяц.
Например, если человек зарабатывает 600 тыс. тенге, а его ежемесячные расходы составляют 200 тыс. тенге, на накопления можно направлять 400 тыс. тенге.
В таком случае первоначальный взнос в 5 млн тенге получится собрать за 12,5 месяца без учёта процентов по депозиту.
«Как только вам поступает зарплата, сразу откладывайте деньги в депозит. Не нужно ждать конца месяца и смотреть, сколько там останется. Поверьте моему опыту, у вас ничего не останется», — советует казахстанка.
По её мнению, лучше сразу перечислять запланированную сумму на накопительный счёт, а оставшиеся деньги распределять на повседневные нужды.
Ещё одна привычка, которая помогла семье быстрее собрать первоначальный взнос, — откладывать не только часть зарплаты, но и любые дополнительные поступления.
Речь идёт о премиях, подарках, подработках и случайных доходах. Даже небольшие суммы, если регулярно направлять их на одну цель, постепенно увеличивают накопления.
«Вам подарили 20 тысяч, где-то какая-то халтурка на работе появилась на 50 тысяч — все эти деньги сразу откладывайте на сберегательный депозит», — рассказала девушка.
При этом сама семья не ограничивалась экономией. Супруг, помимо основной работы, подрабатывал в такси и брал дополнительные заказы. Девушка в декрете тоже искала способы заработать: продавала базу поставщиков и занималась небольшим магазином косметики.
По её словам, именно дополнительные источники дохода помогали быстрее приближаться к финансовой цели.
История казахстанки показывает, что скорость накопления зависит не только от размера зарплаты, но и от того, какую её часть человек действительно может откладывать.
Например, при доходе 600 тыс. тенге и ежемесячных расходах в 200 тыс. тенге за год получится собрать 4,8 млн тенге. Ещё полтора месяца потребуется, чтобы достичь отметки в 5 млн тенге.
Если же есть дополнительные заработки, премии или доход от подработок, срок может сократиться.
Однако такой сценарий подходит не всем. Возможность откладывать две трети зарплаты во многом зависит от расходов на жильё, наличия детей, долгов и других обязательных платежей. Кроме того, перед покупкой квартиры нужно учитывать не только первоначальный взнос, но и сопутствующие расходы, а также требования банка к доходам заёмщика.
Главный вывод, которым поделилась казахстанка, — не ждать момента, когда появятся большие деньги, а начать с конкретной цели и регулярных действий.
«Главное — поставить конкретную финансовую цель, дисциплинированно откладывать и дополнительно искать новые возможности для заработка», — заключила она.
Банк ЦентрКредит

 ForteBank
 Kaspi.kz


 ForteBank
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||