

 Kaspi.kz
При выборе между депозитом и инвестициями важно сначала определить финансовую цель и срок, на который человек готов разместить деньги.
Финансовый советник Еламан Айсаев рассказал, в каких случаях стоит сначала сформировать подушку и разобраться с кредитами, а когда часть дохода уже можно направлять на инвестиции.
По словам Айсаева, сначала нужно определить, есть ли у человека конкретная финансовая цель. Если такой цели нет и человек просто формирует капитал на долгосрочную перспективу, ориентиром может быть около 10% дохода.
При зарплате 400 тысяч тенге это 40 тысяч тенге в месяц.
«Если конкретной цели нет, то разумным ориентиром можно считать около 10% дохода. При зарплате 400 000 тенге это 40 000 тенге в месяц».
Такую сумму можно инвестировать на долгосрочный период — например, на пенсию или на горизонте 10–15 лет и более.
При конкретной цели подход меняется.
«Инвестиции лучше начинать не просто с вопроса: сколько я могу откладывать?, а с вопроса: какую сумму мне нужно накопить и за какой срок?»
Например, человек хочет накопить 4 млн тенге на образование ребёнка за четыре года. В этом случае необходимо определить стартовый капитал, предполагаемую доходность и размер ежемесячного пополнения. При расчётной доходности 20% годовых и реинвестировании дохода ежемесячный взнос в приведённом экспертом примере может составить около 52 тысяч тенге.
Перед началом инвестиций Айсаев рекомендует двигаться в три этапа.
Первый — закрыть кредиты с высокой процентной ставкой.
Например, если кредит обходится человеку в 30% годовых, а инвестиционный инструмент потенциально приносит 20%, математически сначала выгоднее избавиться от такого дорогого долга.
При этом, по словам эксперта, льготную ипотеку, автокредит по низкой ставке и рассрочки досрочно закрывать невыгодно.
Второй этап — сформировать финансовую подушку.
Эксперт рекомендует иметь запас примерно на шесть месяцев расходов. Если человек тратит 200 тысяч тенге в месяц, ориентир для финансовой подушки составляет 1,2 млн тенге.
На этапе её формирования Айсаев предлагает использовать модель 70/15/15:
70% — обязательные расходы;
15% — развлечения и личные расходы;
15% — накопления.
Пока подушка не сформирована, эти 15% эксперт предлагает направлять именно в неё. После формирования резерва — уже в инвестиции.
«Главная задача состоит в том, чтобы инвестиции не создавали человеку постоянный стресс».
По словам Айсаева, финансовая подушка нужна в том числе для того, чтобы при непредвиденных расходах человеку не пришлось продавать инвестиционные активы в неподходящий момент.
В качестве варианта для хранения финансовой подушки Айсаев называет депозит Freedom Bank. По словам эксперта, речь идёт об обычном снимаемом и пополняемом депозите «Копилка» на 13 месяцев с номинальной доходностью 15,2%.
Айсаев также отмечает кешбэк при определённых условиях:
«Когда во Freedom Bank лежит от 1 млн тг, есть кэшбэк на все покупки при оплате Apple Pay — 6%».
По его словам, получаемые кешбэки привязаны к акциям Freedom Holding.
«Получаемые кэшбэки привязаны к акциям Freedom Holding, то есть если растут акции Фридома, то наши кэшбэки тоже растут».
При этом эксперт отмечает, что лично предпочитает хранить деньги не в Kaspi Bank.
«Поэтому я больше не держу деньги на Kaspi Bank».
Ещё один вариант — регулярно инвестировать 50 тысяч, 100 тысяч или 150 тысяч тенге в месяц. Айсаев предлагает рассматривать такие суммы на горизонте пяти и десяти лет, используя условную доходность 20% годовых и реинвестирование полученного дохода.
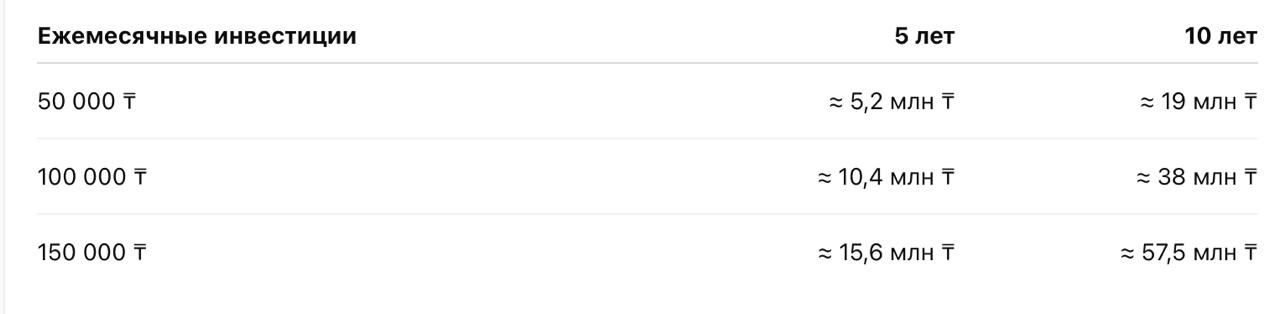
При этом размер итогового капитала зависит от суммы ежемесячного пополнения и срока инвестирования.
По словам Айсаева, для старта не обязательно иметь 100–200 тысяч тенге.
Можно начинать с 20–30 тысяч тенге в месяц, а затем увеличивать сумму по мере роста дохода.
«Не нужно ждать, когда сможете инвестировать 100–200 тысяч тенге. Можно начать с 20–30 тысяч и постепенно увеличивать сумму вместе с ростом дохода».
Эксперт также приводит расчёт: при регулярных вложениях 20 тысяч тенге в месяц в течение пяти лет при определённых условиях можно накопить около 2,2 млн тенге. При вложениях по 30 тысяч тенге результат может превысить 3,3 млн тенге.
При этом речь идёт именно о расчётных значениях при определённой доходности.
Если человек только начинает инвестировать и хочет снизить зависимость от одной компании, Айсаев советует в первую очередь рассмотреть ETF.
«Для начинающего инвестора я бы в первую очередь рассматривал ETF, внутри которого уже находится несколько ценных бумаг».
По его словам, можно разделить инвестиции между казахстанским и глобальным рынками.
Например, при зарплате 400 тысяч тенге и инвестиционной сумме 60 тысяч можно использовать модель 50/50:
30 тысяч тенге — казахстанский рынок;
30 тысяч тенге — глобальный рынок.
Если деньги нужны для конкретной цели и срок заранее известен, эксперт также предлагает рассматривать облигации.
Айсаев советует не закладывать в финансовый план слишком высокую доходность. В своих расчётах он может использовать около 22% годовых в тенге и 10% годовых в долларах.
При этом эксперт рекомендует осторожно относиться к слишком высоким обещаниям.
«Более 30% годовых в тенге или более 20% годовых в долларах — это повод внимательно изучить, откуда берётся такая доходность и какие риски за ней стоят».
Речь идёт именно о показателях, которые эксперт использует в своих расчётах.
Одна из основных ошибок — продавать инвестиции раньше запланированного срока из-за эмоций. Например, человек инвестирует на пенсию, рынок снижается, и он решает продать активы. В таком случае падение фиксируется как убыток, а дальнейшее инвестирование прекращается.
Ещё одна проблема — отсутствие финансовой подушки. При внезапных расходах человеку может потребоваться продать инвестиции в неподходящий момент.
Третья ошибка — чрезмерный риск, когда человек инвестирует только в отдельные акции.
«Если одна акция упала, нельзя делать вывод, что инвестиции не работают».
По словам эксперта, портфель можно составлять из разных инструментов, а его структура должна соответствовать цели, сроку и уровню риска.
Айсаев не рассматривает депозит и инвестиции как обязательно взаимоисключающие инструменты. В его примере регулярные инвестиции по 30 тысяч тенге в месяц в течение пяти лет при определённой доходности могут дать около 3,3 млн тенге. Для сравнения эксперт использует условный депозит с доходностью 14% годовых, где результат составляет около 2,6 млн тенге.
Разница в его расчёте — примерно 700 тысяч тенге.
При этом Айсаев обращает внимание, что номинальная доходность депозита не равна реальному росту покупательной способности денег, поскольку есть инфляция. Также, по словам эксперта, депозит и инвестиционный портфель могут использоваться для разных задач: депозит — для хранения денег и краткосрочных целей, а инвестиции — для формирования капитала на более длительный срок.
Для человека с доходом 400 тысяч тенге Айсаев предлагает модель 70/15/15:
| Направление | Сумма |
|---|---|
| Обязательные расходы | 280 000 ₸ |
| Развлечения и личные расходы | 60 000 ₸ |
| Сбережения и инвестиции | 60 000 ₸ |
В обязательные расходы входят питание, коммунальные платежи, транспорт, кредиты, рассрочки и другие необходимые траты. Если финансовой подушки ещё нет, последние 60 тысяч тенге сначала направляются на её формирование. После этого — на инвестиции. В инвестиционной части эксперт приводит тот же принцип распределения между двумя рынками: 30 тысяч тенге на казахстанский рынок и 30 тысяч тенге на глобальный.
По словам Айсаева, человеку не обязательно начинать с крупной суммы. Можно определить финансовую цель, рассчитать необходимый ежемесячный взнос и придерживаться выбранного плана. При росте дохода сумму вложений можно увеличивать.
При этом важно учитывать срок инвестирования и не принимать решения под влиянием краткосрочных изменений.
«Инвестиции лучше начинать не просто с вопроса: сколько я могу откладывать?, а с вопроса: какую сумму мне нужно накопить и за какой срок?»
Такой подход позволяет заранее формировать капитал под конкретные цели и снижать необходимость брать кредит, когда деньги понадобятся в будущем.
Kaspi.kz
 Kaspi.kz


 ForteBank
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||