


Кредит на 2 или 5 млн тенге: сколько придется вернуть Altyn Bank и Halyk Bank
Кредит на 2 или 5 млн тенге: сколько придется вернуть Altyn Bank и Halyk Bank
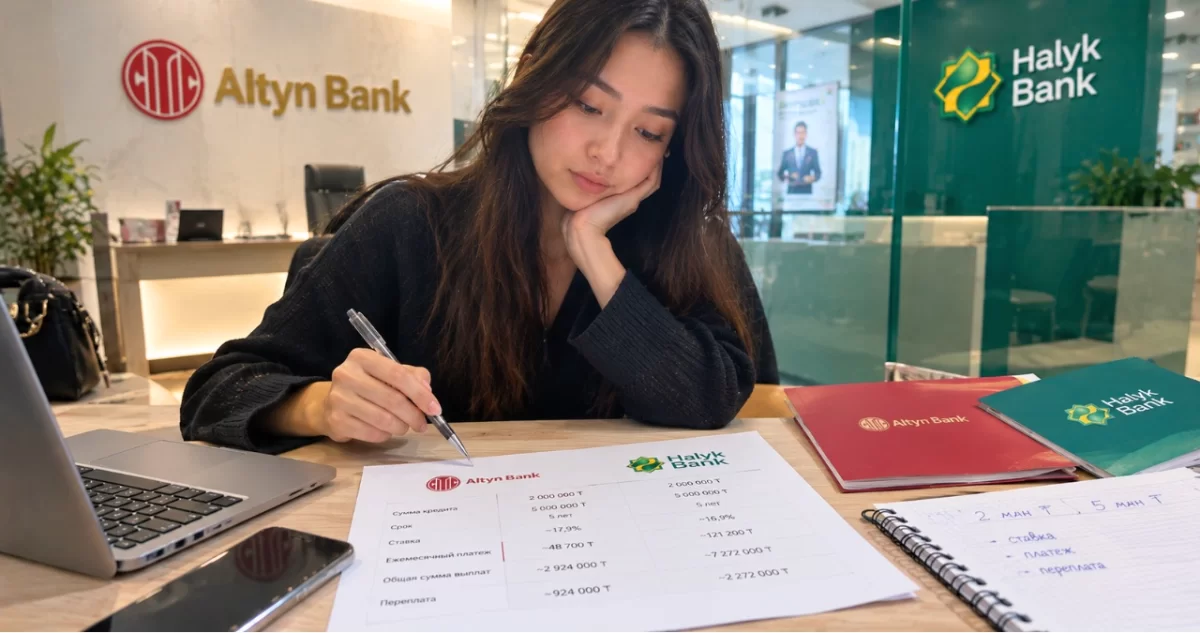
Кредиты / Изображение сгенерировано ИИ
Если взять кредит на несколько миллионов тенге, важно заранее понимать, во сколько он обойдется каждый месяц и сколько денег придется вернуть банку в итоге. Сравнили условия Altyn Bank и Halyk Bank на двух суммах и сроках.
Для примера взяли кредит 2 млн тенге на 6 месяцев и 5 млн тенге на 5 лет. Комиссию за организацию займа не учитывали, чтобы сравнение было одинаковым для обоих банков.
Altyn Bank: до 8 млн тенге
Altyn Bank предлагает потребительский кредит на сумму от 150 тыс. до 8 млн тенге. Заявку, рассмотрение и выдачу кредита можно пройти онлайн, а рассмотрение заявки занимает до семи минут.
Срок кредитования составляет от шести месяцев до пяти лет. Указывать цель получения денег не требуется.
Ставка вознаграждения указана в диапазоне от 11,5% до 35%, ГЭСВ - от 28,82% до 45,7%.
При оформлении кредита Altyn Bank предлагает два варианта: с комиссией за организацию займа или без нее. Комиссия составляет 4%.
Окончательная ставка и условия определяются индивидуально при оформлении договора.
Halyk Bank: до 8 млн тенге
В Halyk Bank также можно получить беззалоговый кредит до 8 млн тенге сроком до пяти лет.
Ставка вознаграждения составляет от 17,5% до 38%, ГЭСВ - от 28,8% до 45,3%.
У банка предусмотрены разные варианты оформления кредита: с комиссией за организацию займа, без комиссии или со страховкой.
Согласно тарифам Halyk Bank, для программ «Единовременный заем» комиссия за организацию займа составляет 4% от суммы каждого займа.
Если взять 2 млн тенге на 6 месяцев
Сначала сравним небольшой срок.
В Altyn Bank при кредите 2 млн тенге на шесть месяцев в варианте без комиссии предварительный расчет показывает:
- ежемесячный платеж - 363 100 тенге;
- номинальная ставка - от 30%;
- ГЭСВ - от 34,5%;
- переплата - 178 600 тенге;
- общая сумма выплат - 2 178 600 тенге.
В Halyk Bank при тех же 2 млн тенге на шесть месяцев в варианте без комиссии:
- ежемесячный платеж - 366 142 тенге;
- ГЭСВ - 38,70%;
- переплата - 196 850 тенге;
- общая сумма выплат - 2 196 850 тенге.
То есть в приведенных расчетах ежемесячный платеж в Halyk Bank выше примерно на 3 тыс. тенге, а общая сумма выплат - примерно на 18 тыс. тенге.
А что будет, если взять кредит с комиссией
Комиссия за организацию займа составляет 4%.
Например, при кредите на 2 млн тенге это:
2 000 000 × 4% = 80 000 тенге.
При кредите на 5 млн тенге:
5 000 000 × 4% = 200 000 тенге.
Поэтому вариант с комиссией нельзя оценивать только по ежемесячному платежу. Комиссия увеличивает фактические расходы заемщика.
В Halyk Bank и Altyn Bank тариф прямо предусматривает комиссию 4% от суммы займа для указанных программ.
Если взять 5 млн тенге на 5 лет
Теперь рассмотрим более крупный заем на длительный срок.
В Altyn Bank при кредите 5 млн тенге на 60 месяцев и варианте без комиссии предварительный расчет показывает:
- ежемесячный платеж - 161 767 тенге;
- номинальная ставка - от 30%;
- ГЭСВ - от 34,5%;
- переплата - 4 706 019 тенге;
- общая сумма выплат - около 9,71 млн тенге.
В Halyk Bank при тех же 5 млн тенге на 60 месяцев и варианте без комиссии:
- ежемесячный платеж - 171 100 тенге;
- ГЭСВ - 38,50%;
- переплата - 5 266 005 тенге;
- общая сумма выплат - 10 266 005 тенге.
Разница в ежемесячном платеже составляет около 9,3 тыс. тенге. За пять лет разница в общей сумме выплат - около 560 тыс. тенге.
При этом если к кредиту применяется комиссия 4%, для займа на 5 млн тенге это еще 200 тыс. тенге.
Что еще нужно учитывать
Комиссия за организацию займа - не единственный параметр, который стоит проверить перед оформлением кредита.
В Halyk Bank досрочное полное или частичное погашение займа через мобильное приложение указано без комиссии.
Также в тарифах банка предусмотрена неустойка за нарушение сроков платежей по беззалоговым кредитам: до 90 календарных дней - 0,5% от суммы просроченного платежа за каждый день, но не более 10% от суммы займа.
Поэтому перед оформлением кредита стоит смотреть не только на рекламную ставку, но и на:
- ГЭСВ;
- комиссию за организацию займа;
- наличие страховки;
- ежемесячный платеж;
- общую сумму выплат;
- условия досрочного погашения;
- возможные неустойки при просрочке.
В нашем сравнении расчеты приведены без комиссии, поэтому они показывают стоимость самих кредитных платежей по указанным банками параметрам. Если выбрать вариант с комиссией, итоговая стоимость кредита будет выше.
Окончательные ставка, ГЭСВ, размер платежа и другие условия определяются банком при оформлении договора.
Материал носит информационный характер и не является финансовой рекомендацией.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →
 Kaspi.kz
Kaspi Bank выплатит по 4 000 тенге: кому достанутся деньги
Читать дальше →
Положил 1 млн тенге на год: сколько можно заработать на депозите
Читать дальше →
Сколько реально стоит владение автомобилем в Казахстане в 2026 году
Читать дальше →

 Bank RBK
Казахстанский банк меняет кешбэк: что изменится с 1 октября
Читать дальше →

Депозит обещает 20% годовых: сколько реально принесет 1 млн тенге
Читать дальше →
Когда брать отпуск в 2027 году, чтобы получить больше денег
Читать дальше →
Алматинка рассказала, как выйти из долговой ямы и перестать жить от кредита до кредита
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

