


Как накопить на цель без жесткой экономии
Как накопить на цель без жесткой экономии
Finratings/ Сгенерировано ИИ
Накопления можно встроить в обычный бюджет без полного отказа от привычных расходов.
Накопить определенную сумму проще, когда цель привязана не только к конкретной цифре, но и к сроку. Тогда становится понятно, какую часть дохода нужно регулярно направлять в накопления и насколько такой план соответствует текущему бюджету.
Первый шаг — определить точную сумму и дату, к которой нужны деньги. После этого сумму можно разделить на количество месяцев до цели. Получившийся результат будет ориентиром для ежемесячного взноса. Если он оказывается слишком большим, не обязательно сразу отказываться от цели: можно увеличить срок или пересмотреть необходимую сумму.
При этом накопления не должны превращать весь бюджет в набор ограничений. Если полностью отказаться от привычных небольших расходов, соблюдать такой план может быть сложно. Гораздо практичнее заранее определить сумму, которую можно откладывать без постоянного ощущения, что денег не хватает.
Переведите цель в конкретную сумму
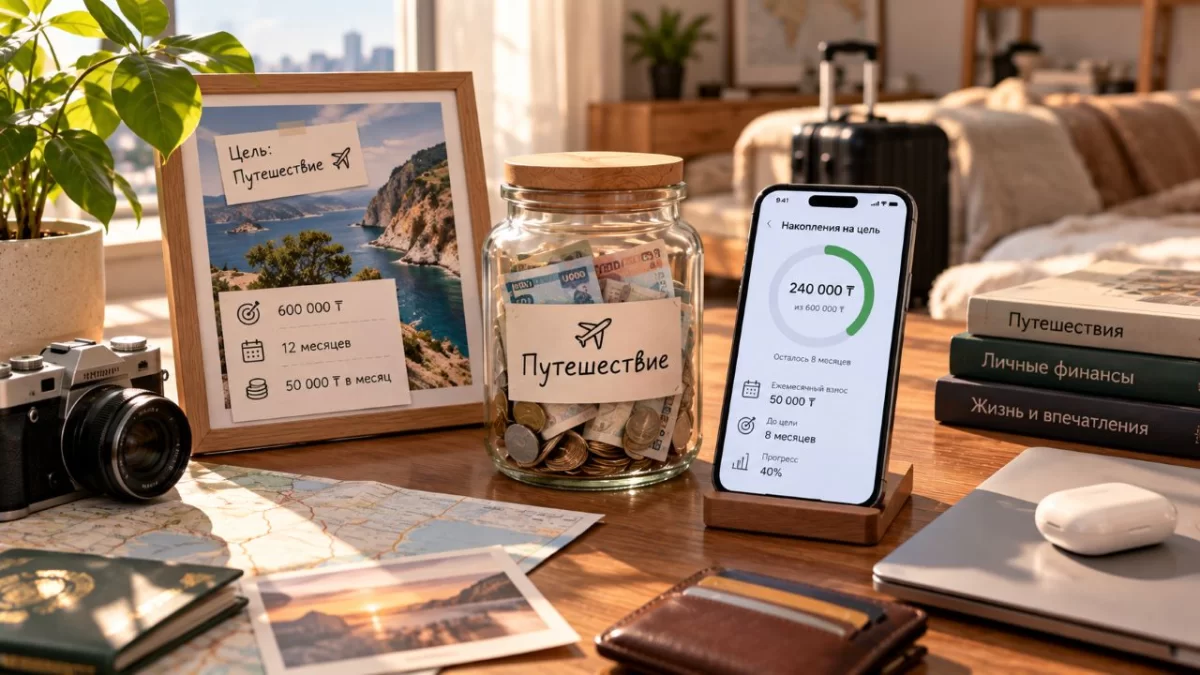
Формулировка «хочу накопить побольше» плохо подходит для планирования. Например, если цель составляет 600 000 тенге, а деньги понадобятся через 12 месяцев, ориентиром будет 50 000 тенге в месяц. Если такая сумма не вписывается в бюджет, есть несколько вариантов. Можно увеличить срок накопления, уменьшить первоначальную сумму цели или разделить ее на несколько этапов.
Полезно также учитывать, для чего именно нужны деньги. Если часть расходов по цели возникнет раньше основной даты, их стоит включить в расчет заранее, чтобы не пришлось в последний момент занимать недостающую сумму.
Откладывайте деньги в начале месяца
Одна из распространенных проблем — попытка накопить то, что осталось после всех расходов. В таком случае размер остатка каждый месяц может быть разным, а иногда его не остается совсем. Более понятная схема — определить сумму накопления заранее и переводить ее после получения дохода. Так эти деньги сразу становятся отдельной частью бюджета.
Размер взноса при этом должен быть реалистичным. Если после обязательных расходов и запланированного накопления денег постоянно не хватает на обычные покупки, сумму стоит пересмотреть. Устойчивый план лучше слишком жесткого, который приходится регулярно нарушать.
Используйте дополнительные поступления
Премии, подарки, возвраты денег и другие нерегулярные поступления можно частично или полностью направлять на цель. Это особенно удобно, если основной доход уже распределен между обязательными расходами и регулярными накоплениями. Дополнительные деньги позволяют увеличить сумму без необходимости каждый месяц сокращать привычные траты.
Необязательно отправлять на цель весь дополнительный доход. Можно заранее определить правило, например направлять на накопления определенную долю, а остальное оставлять для текущих расходов.
Не пытайтесь сократить все сразу
Экономия ради накоплений не обязательно означает полный отказ от кафе, покупок, развлечений или других необязательных расходов. Сначала стоит посмотреть, какие траты действительно регулярно мешают достижению цели. Например, одна категория может оказаться значительно выше, чем кажется при отдельных покупках. Тогда достаточно скорректировать именно ее, а не пересматривать весь образ жизни.
Можно установить отдельную сумму на необязательные расходы и заранее учитывать ее в бюджете. В таком случае деньги на текущие желания не конкурируют с накоплениями каждый раз, когда появляется необходимость что-то купить.
Проверьте план через несколько месяцев
Первоначальный расчет не обязательно будет идеальным. Доходы и расходы могут меняться, поэтому через несколько месяцев полезно проверить, получается ли придерживаться установленной суммы. Если накопления идут быстрее запланированного, срок можно сократить или увеличить сумму. Если регулярно приходится забирать отложенные деньги обратно, это сигнал, что размер взноса завышен или в бюджете не учтены необходимые расходы.
Главное — не воспринимать корректировку как отказ от цели. План накоплений можно менять в зависимости от реальной ситуации.
Простая схема накопления
- Определить сумму, которая нужна для цели.
- Установить конкретный срок.
- Разделить сумму на количество месяцев.
- Определить комфортный ежемесячный взнос.
- Откладывать его сразу после получения дохода.
- Дополнительные поступления направлять на цель по заранее установленному правилу.
- Раз в несколько месяцев проверять, соответствует ли план реальным расходам.
Так накопление становится отдельной статьей бюджета, а не постоянным отказом от привычных расходов. Чем понятнее сумма, срок и регулярный взнос, тем проще контролировать движение к цели и при необходимости корректировать план.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →

Пособия и пенсии в Казахстане в 2027 году: Сколько будут получать граждане?
Читать дальше →
Какие автомобили чаще всего покупают казахстанцы
Читать дальше →

Казахстанка нашла способ вывести деньги из ЕНПФ
Читать дальше →

 Bank RBK
 рассказал, во что клиенты вкладывают деньги
Читать дальше →
Пенсионерам к 1 октября выплатят разные суммы: кто и сколько получит
Читать дальше →
Сколько месяцев нужно работать казахстанцу, чтобы купить iPhone 18
Читать дальше →
На чём казахстанцы стали экономить в 2026 году
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

