

 Halyk Bank
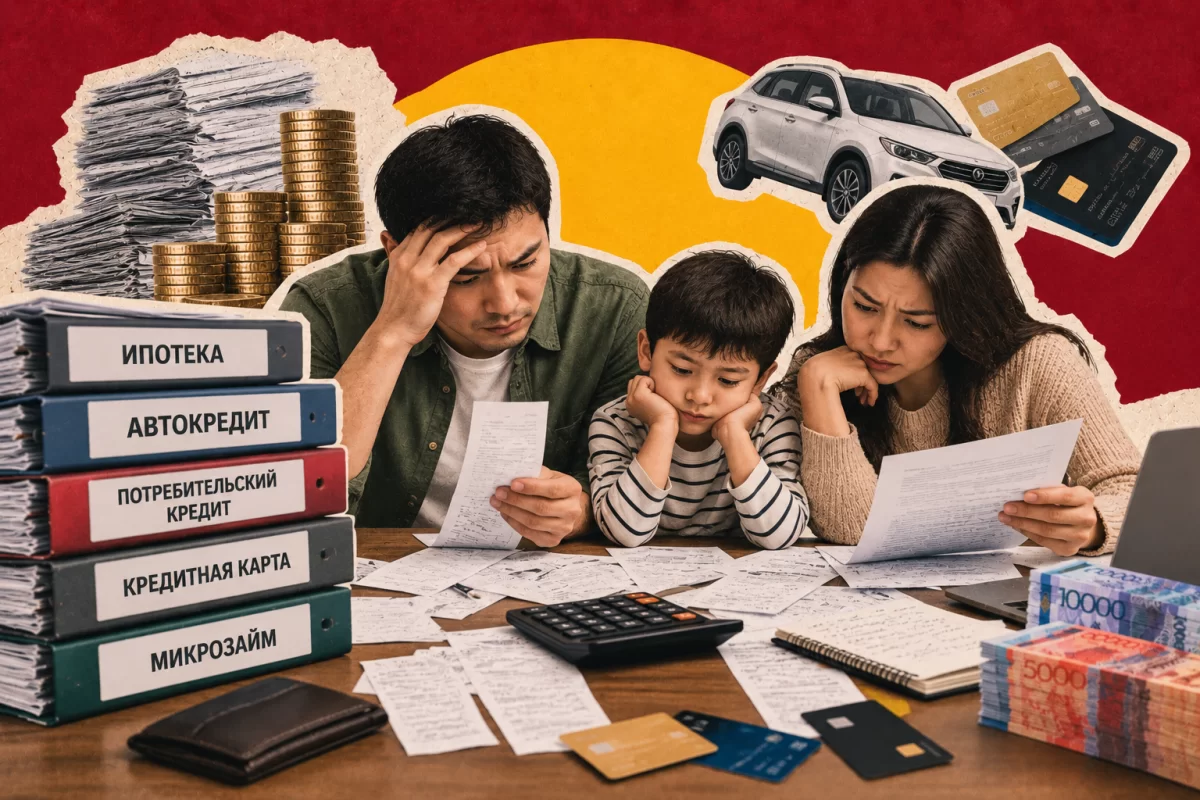
Долговая нагрузка казахстанцев становится одним из уязвимых мест финансовой системы.
Нацбанк зафиксировал накопление дисбалансов в долгах домохозяйств и продолжает следить за тем, как население набирает кредиты. Пока ситуацию регулятор считает контролируемой.
Об этом говорится в Отчете о финансовой стабильности Казахстана за 2025 год, который представили на заседании экспертно-аналитического дискуссионного клуба Национального банка.
В финрегуляторе отметили, что в 2025 году экономика Казахстана развивалась на фоне высокого внутреннего спроса, повышенной инфляции и нестабильной внешнеэкономической ситуации. При этом именно внутренний спрос продолжал поддерживать экономический рост.
Однако на фоне в целом благоприятной для финансового сектора ситуации регулятор обратил внимание на накопление отдельных макрофинансовых дисбалансов.
Один из них касается долговой нагрузки домохозяйств — то есть объема обязательств казахстанских семей по отношению к их финансовым возможностям.
В Нацбанке подчеркивают, что пока этот дисбаланс остается контролируемым. Для сдерживания потенциальных рисков используются макро- и микропруденциальные инструменты.
Принятые регуляторные меры уже отразились на рынке. По оценке Нацбанка, темпы роста розничного кредитования начали нормализовываться.
При этом ситуация отличается в зависимости от вида займа. Ипотечные и жилищные кредиты, по данным регулятора, сохраняют более высокое качество.
Нацбанк продолжает мониторить все сегменты кредитного портфеля, чтобы не допустить накопления кредитных рисков.
Несмотря на растущую долговую нагрузку населения, угрозы устойчивости банковской системы регулятор сейчас не фиксирует.
Результаты макростресс-тестирования показали, что банковский сектор сохраняет устойчивость. По итогам 2025 года у банков оставался существенный запас ликвидности, стабильная структура фондирования и умеренный уровень валютных рисков.
Заместитель председателя Нацбанка Акылжан Баймагамбетов отметил, что банки адаптировались к изменениям регулирования и решениям, принятым в рамках денежно-кредитной политики.
После реформирования механизма минимальных резервных требований изменилась структура высоколиквидных активов банков, однако кредитование бизнеса продолжилось.
Дополнительным фактором устойчивости остается снижение долларизации депозитов, благодаря чему валютные риски банков сохраняются на ограниченном уровне.
В целом Нацбанк оценивает состояние финансового сектора как устойчивое, однако долги населения остаются одним из дисбалансов, требующих дальнейшего контроля со стороны регулятора.
Halyk Bank
 Kaspi.kz

 Freedom Bank

 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||