


В Казахстане проверят 11 крупных банков: станет ли сложнее получить кредит?
В Казахстане проверят 11 крупных банков: станет ли сложнее получить кредит?
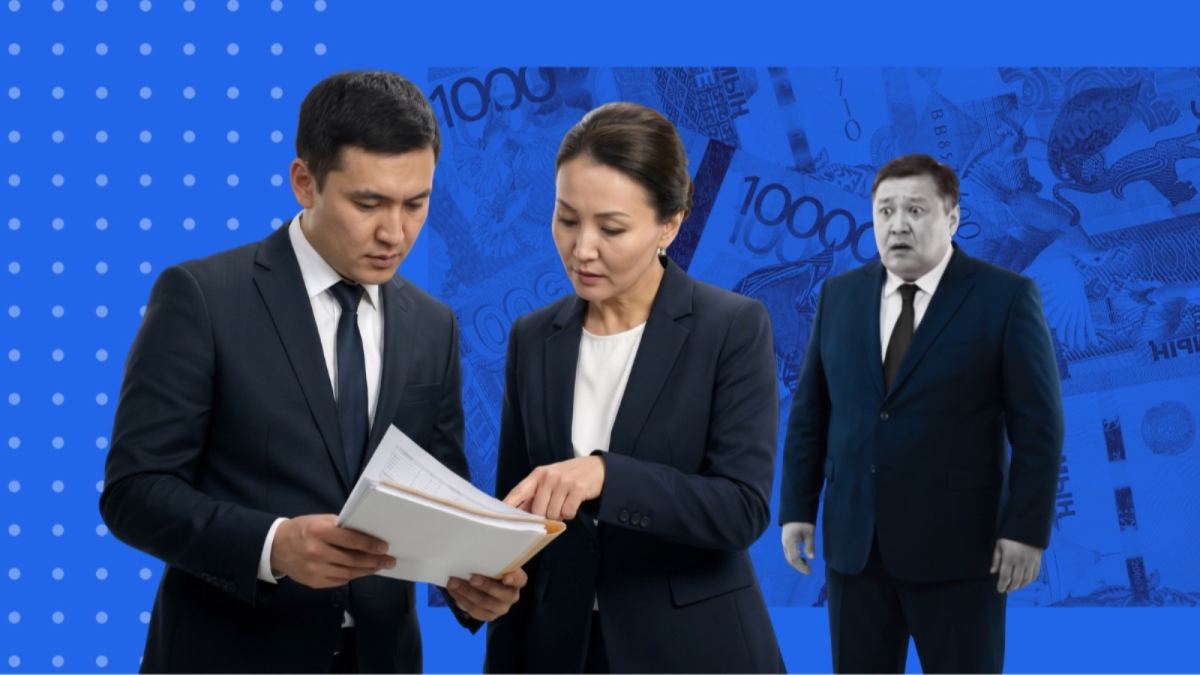
Коллаж Finratings.kz
Казахстанские банки проверят на правильность оценки долговой нагрузки заемщиков.
Агентство по регулированию и развитию финансового рынка (АРРФР) запускает регулярные проверки 11 крупных банков, чтобы выяснить, насколько точно они учитывают доходы клиентов и платежи по действующим кредитам перед выдачей новых займов.
Новый механизм называется Debt Service Review (DSR). Его задача — выявлять ситуации, когда банк недооценивает финансовые обязательства человека и одобряет кредит, который может оказаться для него слишком тяжелым.
Поводом для усиления контроля стали результаты пилотного проекта. АРРФР уже проверило расчеты коэффициента долговой нагрузки (КДН) в восьми банках и обнаружило расхождения в применяемых подходах. Теперь такие проверки станут регулярной частью банковского надзора.
Как банки проверяют, потянет ли человек новый кредит
Прежде чем одобрить заем, банк должен оценить, какую часть дохода клиент уже направляет на погашение долгов.
Для этого используется коэффициент долговой нагрузки — КДН. Он показывает соотношение ежемесячных платежей по кредитным обязательствам и среднемесячного дохода заемщика.
Например, человек получает 300 тысяч тенге в месяц и уже выплачивает по кредитам 90 тысяч. Он обращается за новым займом с ежемесячным платежом 60 тысяч тенге.
После оформления кредита его совокупные платежи составят 150 тысяч тенге, а КДН достигнет 50%.
Это условный пример расчета. При реальной оценке платежеспособности банк должен учитывать доходы и обязательства по установленным регулятором правилам.
Проблема возникает, если банк неправильно определяет доход клиента или учитывает не все его обязательства. Тогда расчетная долговая нагрузка оказывается ниже фактической, а заемщик может получить кредит, на обслуживание которого у него недостаточно денег.
Именно такие ошибки призван выявлять новый надзорный процесс.
Что обнаружили при проверке восьми банков
АРРФР сообщает, что пилотный проект выявил различия в подходах банков к расчету долговой нагрузки.
Однако регулятор не уточнил, какие именно банки участвовали в проверке, сколько ошибок обнаружено и насколько существенно они повлияли на результаты расчета КДН.
Поэтому пока нельзя утверждать, что все восемь проверенных банков нарушили требования или массово выдавали кредиты гражданам с чрезмерной долговой нагрузкой.
В рамках регулярного надзора агентство намерено оценивать характер и серьезность обнаруженных нарушений. По итогам проверок регулятор рассмотрит необходимость применения надзорных мер и утверждения банками планов устранения недостатков.
Результаты также могут стать основанием для предложений по изменению нормативных требований к расчету КДН.
Станет ли сложнее получить кредит
Сам запуск DSR не означает автоматического ужесточения условий кредитования для всех казахстанцев. АРРФР объявило о дополнительном контроле за соблюдением правил, а не о введении нового ограничения долговой нагрузки.
Однако для отдельных заемщиков последствия могут оказаться заметными.
Если проверка выявит, что банк завышает учитываемый доход клиента или недооценивает его кредитные обязательства, финансовой организации придется исправить подход к расчетам. В результате некоторые заявки, которые раньше проходили проверку платежеспособности, могут перестать соответствовать требованиям.
Это особенно важно для людей, у которых уже есть несколько действующих кредитов и значительная часть дохода уходит на ежемесячные платежи.
При этом решение банка зависит не только от КДН. Финансовые организации также оценивают кредитную историю, стабильность доходов и другие риски.
Для действующих заемщиков запуск проверок сам по себе не означает изменения ставок, графиков погашения или обязанности досрочно вернуть кредит.
Таким образом, АРРФР усиливает контроль не за самими заемщиками, а за тем, как банки принимают решения о выдаче денег. Главный вопрос теперь — насколько существенными окажутся ошибки в расчетах и какие меры регулятор примет по результатам проверок.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


Казахстанский строительный бизнес укрепил позиции в мировом рейтинге
Читать дальше →
 Отбасы банк
Как семье получить до 1,6 млн тенге госпремии в Отбасы банке
Читать дальше →

Freedom готовит конкурента Kaspi Магазину: что известно о новом маркетплейсе
Читать дальше →
Банки Казахстана урезали ставки по депозитам: где еще дают 20–21% годовых
Читать дальше →

От BlackRock до Morgan Stanley: кто вкладывается в акции Freedom Holding Corp. Тимура Турлова
Читать дальше →
 Kaspi.kz
Почему бизнес просит не платить через Kaspi Pay и сколько предприниматели отдают банкам
Читать дальше →
Налоговая повысила порог контроля мобильных переводов: кого это коснется
Читать дальше →
 Банк ЦентрКредит
Как попасть в бизнес-зал аэропорта за 25 000 тенге: что предлагает Банк ЦентрКредит
Читать дальше →
17-летний казахстанец рассказал, как заработать почти 1 500 долларов на YouTube
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Каждый вкладчик обязан знать какую доходность приносят его пенсионные накопления и какой размер пенсионных накоплений он должен иметь к моменту выхода на пенсию. Это должно быть нормой жизни!
Елена Бахмутова
Председатель Совета Ассоциации финансистов РК
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

