


 Kaspi.kz
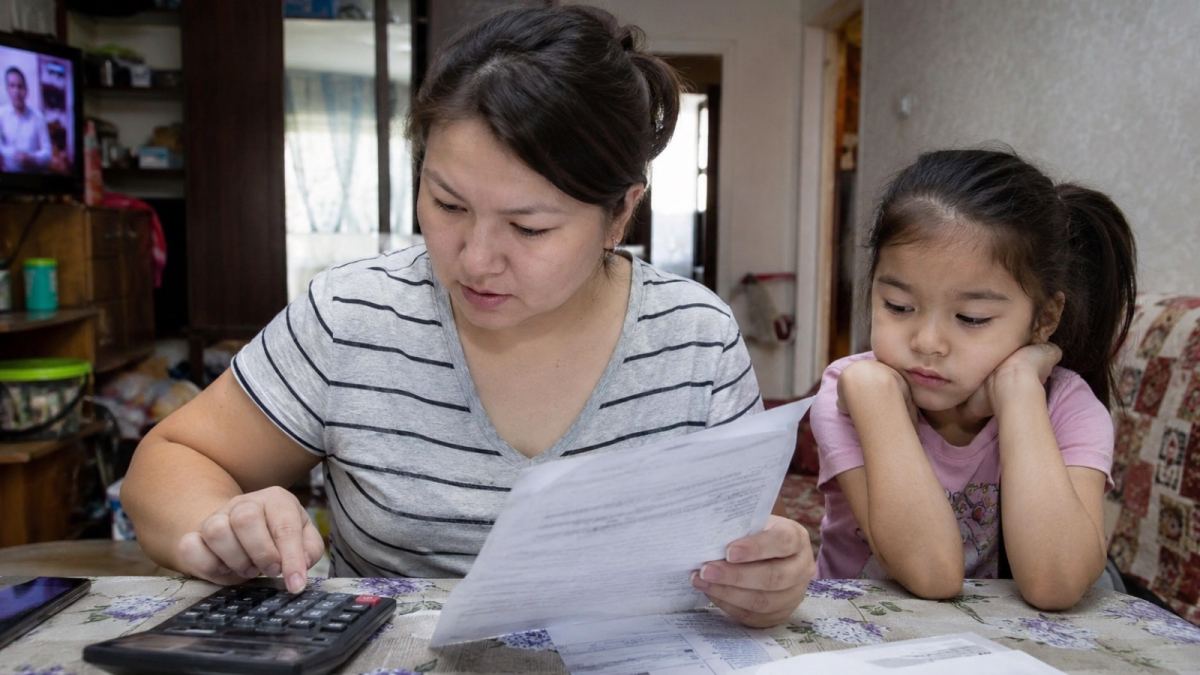
Почти 28% опрошенных семей в Казахстане живут на общий доход до 150 тысяч тенге в месяц. У 58% нет сбережений, а почти каждый третий участник исследования говорит, что материальное положение его семьи за последний год ухудшилось.
Эти цифры показывают проблему, которая не всегда видна в статистике бедности: даже если семья формально не считается малообеспеченной, денег на финансовую подушку у неё может не оставаться.
Такие результаты содержатся в опросе Национального банка. В исследовании участвовали 1 500 совершеннолетних жителей страны.
По данным опроса, 27,9% участников указали, что общий месячный доход их семьи не превышает 150 тысяч тенге. В эту группу входят домохозяйства с доходом до 40 тысяч тенге, от 40 до 70 тысяч, от 70 до 100 тысяч и от 100 до 150 тысяч тенге.
Самая многочисленная категория — семьи с доходом от 150 001 до 300 тысяч тенге. Её назвали 30,4% респондентов. Таким образом, в сумме 58,3% опрошенных семей располагают доходом не выше 300 тысяч тенге в месяц.
За месяц доля семей с доходом до 150 тысяч тенге выросла с 25,8% до 27,9%. Это увеличение на 2,1 процентного пункта. Доля группы с доходом от 150 до 300 тысяч, напротив, немного сократилась — с 30,9% до 30,4%.
Однако эти данные нельзя напрямую считать уровнем бедности. Нацбанк спрашивал об общем доходе семьи, но в этой таблице не указано, сколько человек живёт на эти деньги. Для семьи из двух человек и домохозяйства из пяти человек одинаковый доход означает совершенно разный уровень обеспеченности.
Ещё показательнее ситуация со сбережениями. У 58% опрошенных нет личных накоплений. Деньги откладывают 28,8%, ещё 13,2% затруднились ответить.
За месяц доля респондентов без сбережений снизилась с 60,3% до 58%. Но это небольшое улучшение не меняет общей картины: больше половины участников опроса не имеют финансового запаса.
Именно здесь проявляется разница между доходом и реальной устойчивостью семейного бюджета. Человек может получать зарплату и регулярно оплачивать продукты, коммунальные услуги и кредиты, но при этом не иметь возможности отложить деньги. В случае болезни, потери работы или срочного ремонта такой бюджет оказывается особенно уязвимым.
Оценка самих респондентов подтверждает эту картину. За последние 12 месяцев материальное положение семьи ухудшилось у 31,3% участников опроса. Улучшение отметили 14,8%, ещё 48,9% заявили, что ситуация не изменилась.
На ближайшие 12 месяцев ожидания несколько лучше, но без выраженного оптимизма. Улучшения ждут 29,5% опрошенных, ухудшения опасаются 19,7%, а 33,2% не ожидают перемен.
Получается, что доля тех, кто уже почувствовал ухудшение материального положения, заметно выше доли тех, кто рассчитывает на улучшение в будущем. Это не прогноз реальных доходов, а оценка настроений населения, но она показывает, насколько осторожно семьи смотрят на перспективы своего бюджета.
По данным Бюро национальной статистики, во II квартале 2026 года доля населения с доходами ниже величины прожиточного минимума составляла 5%. На первый взгляд этот показатель сильно отличается от результатов опроса Нацбанка.
Но сравнивать их напрямую нельзя. Официальный уровень бедности рассчитывается по доходам, используемым на потребление, на одного человека с учётом состава домохозяйства и установленной методики. Опрос Нацбанка фиксирует самооценку общего месячного дохода семьи и наличие накоплений. Это разные показатели, которые отвечают на разные вопросы.
При этом официальные данные тоже показывают, что рост доходов не обязательно означает заметное улучшение покупательной способности. Во II квартале 2026 года реальные денежные доходы населения выросли лишь на 0,7% в годовом выражении. А на продукты питания приходилось 50,5% денежных расходов домохозяйств.
Именно поэтому отсутствие накоплений важно рассматривать отдельно от официального уровня бедности. Семья может не попадать в категорию бедных по статистической методике, но при этом жить от зарплаты до зарплаты и не иметь возможности справиться с неожиданными расходами без займа.
Опрос Нацбанка не доказывает, что почти 60% казахстанцев бедны. Но он показывает другую проблему: у значительной части семей ограничен запас финансовой прочности. При таком положении даже небольшое ухудшение доходов или неожиданные расходы могут быстро превратиться в долговую нагрузку.
Kaspi.kz

 Kaspi.kz
 Freedom Bank

 Freedom Bank





 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||





