


Банковские комиссии для бизнеса снизились на 40% – Нацбанк
Банковские комиссии для бизнеса снизились на 40% – Нацбанк
ИИ / Finratings.kz
Как Единый QR меняет рынок платежей и сколько может сэкономить бизнес.
Банки Казахстана за последние три года снизили комиссии для предпринимателей на 40%. Об этом сообщил председатель Национального банка Тимур Сулейменов на Конгрессе финансистов. По его словам, финансовые организации стали активнее конкурировать за клиентов, а развитие общей платежной инфраструктуры создает дополнительные возможности для бизнеса.
Сколько предприниматели могут сэкономить
Даже небольшое изменение тарифа заметно влияет на расходы бизнеса, особенно если покупатели преимущественно расплачиваются безналично.
Например, магазин ежемесячно принимает через терминалы и QR-коды платежи на 5 млн тенге. При комиссии 2% обслуживание обходится ему в 100 тысяч тенге.
Если тариф уменьшить на 40%, до 1,2%, расходы сократятся до 60 тысяч тенге. Разница составит 40 тысяч тенге в месяц, или 480 тысяч за год.
Это условный расчет, показывающий влияние снижения тарифа на затраты предпринимателя. Он не отражает фактические условия конкретного банка.
В своем выступлении Сулейменов не привел разбивку по финансовым организациям, видам платежей и категориям бизнеса. Поэтому утверждать, что каждый предприниматель теперь платит на 40% меньше, нельзя.
Как Единый QR меняет рынок платежей
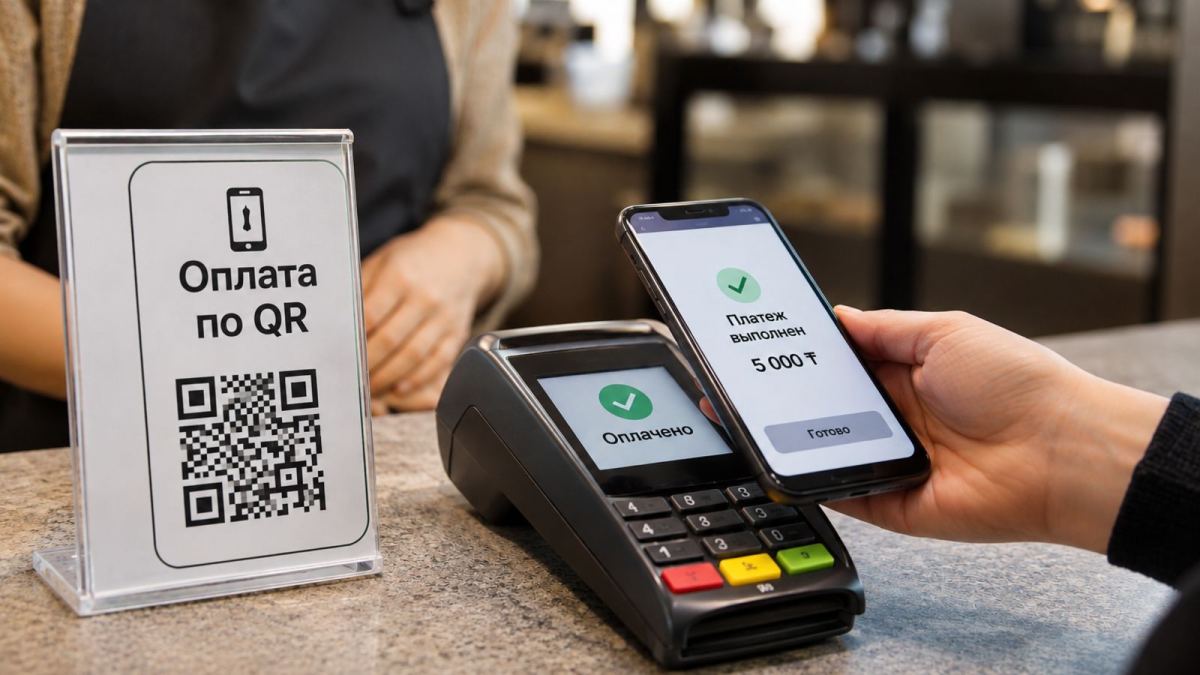
Одним из важных изменений 2026 года стал полномасштабный запуск Единого QR и межбанковских переводов по номеру телефона.
По данным Нацбанка, за четыре месяца через новую инфраструктуру прошло около 75 млн транзакций на общую сумму 1,4 трлн тенге. Ее доля в розничных межбанковских офлайн-платежах приближается к 30%.
Единый QR позволяет покупателю оплачивать товары и услуги через приложение своего банка, даже если продавец обслуживается в другой финансовой организации.
Раньше предпринимателю приходилось учитывать, приложениями каких банков пользуются его покупатели, и при необходимости подключать несколько способов приема оплаты. Теперь совместимая платежная инфраструктура позволяет обслуживать клиентов разных банков через единый механизм.
При этом привычные терминалы, карты и внутрибанковские QR-коды продолжают работать. Новая система дополняет существующие способы расчетов, а не заменяет их полностью.
Станут ли банковские услуги еще дешевле
Сулейменов связывает сокращение расходов бизнеса с усилением конкуренции и комплексом реформ финансового рынка.
Однако снижение на 40% произошло за три года, тогда как Единый QR получил полномасштабное распространение только в 2026 году. Поэтому объяснять всю экономию исключительно запуском новой системы было бы неправильно.
Кроме того, общая платежная инфраструктура не обязывает банки устанавливать одинаковые тарифы. Стоимость обслуживания по-прежнему зависит от договора, способа приема платежей и условий конкретной финансовой организации.
Для предпринимателей главное преимущество изменений – расширение выбора. Если покупатели могут расплачиваться независимо от того, каким банком пользуется продавец, бизнесу проще сравнивать предложения по стоимости обслуживания, а банкам приходится конкурировать не только удобством оплаты, но и ценой своих услуг.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


Fitch Ratings повысило кредитный рейтинг Kcell до инвестиционного уровня «BBB−» со стабильным прогнозом
Читать дальше →
 Kaspi.kz
Где 2 млн тенге принесут больше за три месяца: сравнили Bereke Bank и Kaspi.kz
Читать дальше →

Задержание руководителей «Самрук-Қазына» и КТЖ: при чем тут чемодан с долларами?
Читать дальше → Kaspi.kz
Kaspi дважды снизил ставку по трехмесячным депозитам: сколько недополучат вкладчики
Читать дальше →

Changan UNI-S: стартовали продажи полноприводного кроссовера в Казахстане
Читать дальше →

Привычные магазины у дома могут исчезнуть: что готовит Kaspi
Читать дальше →
Как увеличить доход от сдачи квартиры: 5 способов, о которых знают не все собственники
Читать дальше →
Государство дает ребенку 259 500 тенге, но родители могут лишиться этих денег
Читать дальше →
 Freedom Bank
 заплатит 20 тысяч тенге за открытие депозита: какие условия нужно выполнить
Читать дальше →
Материалы по теме
Цитаты экспертов

“
Каждый вкладчик обязан знать какую доходность приносят его пенсионные накопления и какой размер пенсионных накоплений он должен иметь к моменту выхода на пенсию. Это должно быть нормой жизни!
Елена Бахмутова
Председатель Совета Ассоциации финансистов РК

“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства

“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz

“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz

“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности



Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

