


ForteBank или Банк ЦентрКредит: какую карту выбрать самозанятому
ForteBank или Банк ЦентрКредит: какую карту выбрать самозанятому
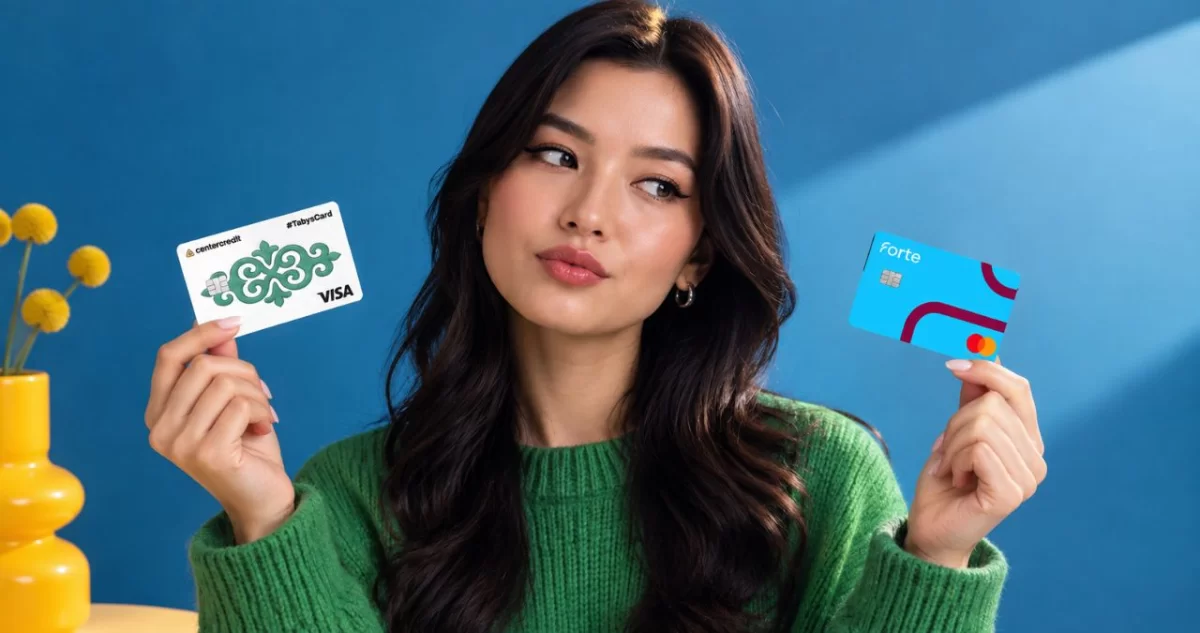
Выбор карты / Изображение сгенерировано ИИ
Самозанятым доступны отдельные дебетовые карты Forte и Банк ЦентрКредит для получения доходов и повседневных расходов. Сравниваем условия карт и разбираемся, чем они отличаются.
Для чего нужна такая карта
Специальная карта для самозанятого нужна прежде всего для того, чтобы принимать доход от своей деятельности отдельно от личных денег.
Например, человек оказывает услуги, получает оплату от клиентов или доход через сервисы и маркетплейсы. Вместо того чтобы смешивать эти поступления с личными переводами и расходами, он может использовать отдельную карту для доходов от самозанятости.
ForteBlue позиционируется как дебетовая карта для самозанятых. Банк указывает, что на неё можно получать деньги от самостоятельной деятельности, а пользоваться картой можно для обычных покупок и других банковских операций.
#TabysCard Банк ЦентрКредит также предназначена для самозанятых. Банк прямо указывает возможность принимать оплату от клиентов, сервисов и маркетплейсов, а поступления на карту считаются доходом от самостоятельной деятельности.
При этом речь идёт именно о дебетовых, а не кредитных картах. То есть человек распоряжается собственными средствами, которые поступили на счёт.
Главное различие
|
Условие |
ForteBlue |
#TabysCard |
|
Выпуск |
0 ₸ |
0 ₸ для резидента РК |
|
Обслуживание |
1-й год 0 ₸, со 2-го 2 000 ₸ в год |
0 ₸ |
|
Срок действия |
5 лет |
По условиям карты |
|
Кешбэк в выбранных категориях |
до 20% |
до 10% |
|
Кешбэк у партнёров |
до 25% |
до 20% |
|
Категории |
2 из 10 |
2 из 7 |
|
Лимит кешбэка/бонусов |
до 30 000 ₸ в месяц |
10 000 ₸ в месяц |
|
Бесплатное снятие наличных |
до 500 000 ₸ в месяц |
до 1,5 млн ₸ в месяц |
|
Бесплатные переводы |
до 500 000 ₸ по отдельным направлениям |
до 300 000 ₸ в месяц через BCC.KZ |
|
Перевыпуск |
0 ₸ по окончании срока |
0 ₸ по окончании срока, 1 000 ₸ по просьбе клиента |
|
SMS |
0 ₸ |
0 ₸ |
Где больше кешбэка
Главное преимущество ForteBank для тех, кто активно расплачивается картой, заключается в размере бонусов.
По условиям программы обычный клиент Forte может выбрать две категории из десяти. Максимальная ставка в выбранных категориях достигает 20%, а у партнёров бонус может доходить до 25%. Общий лимит бонусов составляет 30 000 ₸ в месяц и 10 000 ₸ в день. По отдельной категории лимит составляет до 20 000 ₸ в месяц, за исключением категории «Бонусы на всё».
У #TabysCard можно выбрать две категории из семи. Кешбэк в них составляет до 10%, а у партнёров BCC Club может достигать 20%. Для обычного клиента месячный лимит составляет 10 000 ₸.
То есть по верхней границе кешбэка Forte дает больше возможностей. А именно максимальная ставка в выбранных категориях вдвое выше, а месячный лимит в три раза больше.
При этом максимальный процент не начисляется на все покупки подряд. Банк самостоятельно формирует список категорий и ставок, а клиент выбирает категории на месяц. Список может меняться.
Кешбэк не складывается
У обеих карт нельзя получить сразу несколько повышенных ставок за одну покупку.
Например, если покупка одновременно попала в выбранную категорию и в программу партнёра, банк начислит только максимальный доступный процент, а не сумму двух ставок. Такое правило действует и у ForteBank, и у Банк ЦентрКредит
Поэтому рекламные «до 20%» или «до 25%» нельзя воспринимать как гарантированный возврат с каждой покупки.
Когда кешбэк действительно важен самозанятому
Если человек каждый месяц тратит значительную сумму на обычные покупки и его расходы попадают в выбранные категории, высокий лимит Forte позволяет накопить больше бонусов.
Например, при одинаковых расходах карта с лимитом 30 000 ₸ потенциально дает больше пространства для накопления бонусов, чем карта с лимитом 10 000 ₸.
Но если основные расходы самозанятого связаны с переводами, снятием наличных, коммунальными услугами или другими операциями, которые не участвуют в программе, высокая ставка кешбэка уже не дает такого преимущества.
А что с наличными и переводами
Здесь преимущество уже у Банк ЦентрКредит.
По предоставленным условиям #TabysCard позволяет бесплатно снимать до 1,5 млн ₸ в месяц в банкоматах по всему миру. После превышения лимита комиссия составляет 1%, минимум 250 ₸.
У ForteBlue бесплатное снятие собственных средств в банкоматах других банков Казахстана предусмотрено до 500 000 ₸ в месяц. После этого применяется комиссия 1%, минимум 250 ₸. В банкоматах Forte снятие собственных средств бесплатно.
Для самозанятого, который регулярно выводит деньги наличными, разница в бесплатном лимите составляет 1 млн ₸ в месяц.
По переводам у Forte бесплатный лимит по отдельным направлениям также выше: до 500 000 ₸, тогда как через Банк ЦентрКредит перевод на карту другого банка Казахстана бесплатен до 300 000 ₸ в месяц, после чего действует комиссия 1%, минимум 250 ₸.
Какая карта подойдет самозанятому
Здесь выбор зависит от того, как именно человек пользуется картой.
ForteBlue имеет смысл выбрать, если главный приоритет — кешбэк. У карты выше максимальная ставка в выбранных категориях, больше доступных категорий, выше лимит бонусов и больше потенциальный возврат у партнёров.
#TabysCard больше подходит тем, кому важны бесплатное обслуживание и операции с деньгами. За карту не нужно платить ежегодную комиссию, а бесплатный лимит снятия наличных в три раза выше, чем у Forte для обычных собственных средств.
Поэтому для самозанятого, который в основном расплачивается картой за товары и услуги, интереснее смотреть в сторону ForteBlue. Если же человек часто снимает заработанные деньги, переводит их на другие карты и хочет вообще не платить за обслуживание, #TabysCard может оказаться практичнее.
Перед выбором стоит посмотреть не на максимальный процент в рекламе, а на собственные расходы за месяц: именно категории покупок, объем переводов и необходимость снятия наличных определят, сколько карта реально будет стоить и сколько денег получится вернуть.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


Не оплатил штрафы: когда авто могут отправить на спецстоянку
Читать дальше →
«Счастье не в деньгах»: необычная купюра из банкомата удивила казахстанцев
Читать дальше →
Сколько накопит казахстанец за 10 лет, если откладывать десятую часть зарплаты
Читать дальше →
Товар, которого не было: алматинка заявила об обмане на АЗС Royal Petrol
Читать дальше →
Сколько стоит пройти полный чек-ап в Корее: посчитали поездку из Казахстана
Читать дальше →
56 нефтегазовых месторождений выставят на аукцион в Казахстане
Читать дальше →
«Мигалка» на машине: водителя Toyota Camry оштрафовали на 64 тысячи тенге
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

