


Банкомат не выдал 2 млн тенге казахстанцу: что говорит закон
Банкомат не выдал 2 млн тенге казахстанцу: что говорит закон
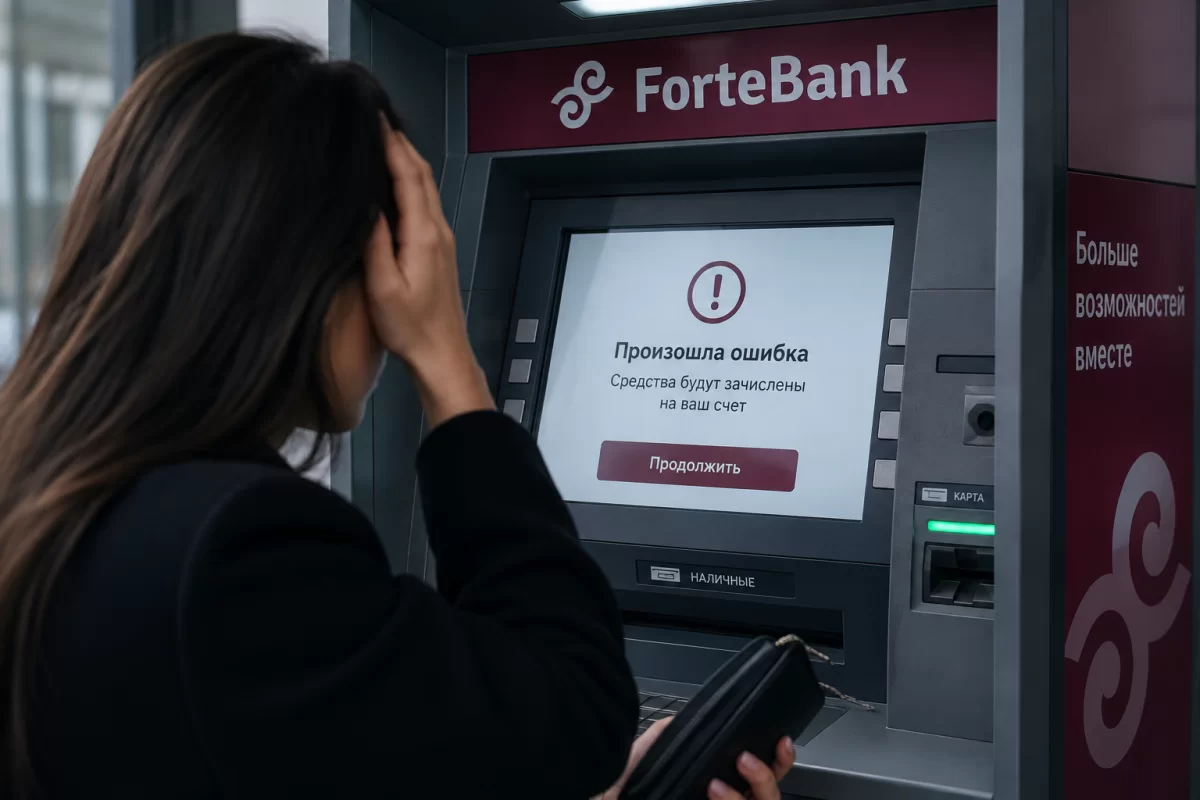
Искусственный интеллект/Finratings.kz
Клиент ForteBank в социальных сетях заявил, что банкомат при попытке снять около 2 млн тенге выдал ошибку, наличные не выдал, но сообщил, что деньги будут зачислены обратно. По словам пользователя, спустя 13 дней средства так и не вернулись.
Разбираемся, какие обязанности есть у банка при сбое банкомата, сколько может длиться рассмотрение диспута и что делать клиенту, если деньги не возвращают.
Что произошло
По словам клиента, при попытке снять деньги банкомат выдал ошибку. Наличные клиент не получил, а на экране появилось сообщение о том, что средства будут зачислены обратно. Речь идёт примерно о 2 млн тенге.
Клиент утверждает, что после этого неоднократно обращался в кол-центр и подал заявление на диспут по операции. По его словам, примерно через 10 дней в кол-центре сообщили, что с операцией «всё нормально». При этом деньги, как утверждает клиент, возвращены не были.
Позже ему сообщили о необходимости ждать рассмотрения заявления ещё 15 дней.
Важно: информация о сумме, списании денег и отсутствии выдачи наличных приведена со слов клиента. ForteBank в публичном ответе конкретные обстоятельства операции не подтвердил.
Что ответил ForteBank
Представители банка отреагировали на жалобу и попросили клиента направить в личные сообщения ФИО и номер телефона. В ForteBank сообщили, что после получения данных проведут проверку и предоставят обратную связь.
Других подробностей именно по этой операции в опубликованном ответе банка нет.
При этом в официальной информации ForteBank указано, что при возникновении спорной ситуации клиент может обратиться в контакт-центр либо направить письменную претензию или обращение. Банк рассматривает такие обращения в соответствии с законодательством и внутренними документами.
Сколько банк может рассматривать диспут
Для спорной операции по платежной карте действует специальный срок.
Согласно пункту 12 статьи 40 Закона РК «О платежах и платежных системах», эмитент рассматривает обращения держателя карты, в том числе связанные со спорными ситуациями при использовании карты или её реквизитов, в срок, установленный договором, но не более 30 календарных дней со дня получения заявления.
Для заявлений по операциям с использованием карты за рубежом предусмотрен срок до 45 календарных дней. О результатах рассмотрения банк должен сообщить клиенту, в том числе письменно по его требованию.
Откуда взялись 15 рабочих дней
С 1 июля 2026 года действует новый Закон РК «О банках и банковской деятельности».
Его статья 64 устанавливает общий срок рассмотрения банком обращений — не более 15 рабочих дней со дня поступления обращения.
Если для рассмотрения необходимо установить фактические обстоятельства, срок может быть продлён ещё на 15 рабочих дней. О продлении заявителя должны уведомить в течение трёх рабочих дней с момента принятия такого решения. По итогам рассмотрения банк обязан направить заявителю ответ по существу обращения.
Но для диспута по операции с платежной картой есть специальная норма закона о платежах и платежных системах.
Почему банк не возвращает деньги сразу
При сбое банкомата необходимо установить, что произошло с конкретной транзакцией.
Банк должен сопоставить данные операции с информацией о работе банкомата и фактической выдаче наличных. В частности, необходимо установить, была ли сумма списана, зафиксирована ли выдача денег и произошёл ли технический сбой.
Что обязан делать банк с банкоматом
Для банков установлены отдельные требования к эксплуатации банкоматов.
В частности, нормативные требования предусматривают наличие у эквайера механизмов мониторинга работы банкоматов и устранения технических неисправностей.
Кроме того, с 2026 года для банкоматов предусмотрены требования к видеозаписи. В банкомате должна быть как минимум одна камера, позволяющая зафиксировать лицо держателя платежной карты.
Записи должны храниться не менее 180 календарных дней. Если держатель карты обратился из-за спорной ситуации, связанной с использованием банкомата, срок хранения записи продлевается до разрешения спорной ситуации. Это означает, что при возникновении спора у банка должны сохраняться данные, которые могут помочь установить обстоятельства операции.
Что делать клиенту
В такой ситуации лучше не ограничиваться звонком в кол-центр.
Клиенту стоит получить подтверждение регистрации обращения и сохранить все документы, связанные с операцией:
-
дату и время снятия денег;
-
адрес банкомата;
-
сумму операции;
-
выписку по счёту;
-
чек банкомата, если он был выдан;
-
сообщение об ошибке;
-
номер обращения в банк;
-
копию заявления на диспут;
-
переписку с банком;
-
ответ банка по итогам проверки.
Особенно важно зафиксировать дату подачи заявления на диспут, поскольку именно с момента получения заявления рассчитывается предусмотренный законом срок рассмотрения спорной операции.
Клиент также вправе запросить результат рассмотрения обращения в письменной форме.
Можно ли требовать компенсацию
Возможность требовать возмещения убытков или иных выплат зависит от конкретных обстоятельств: была ли допущена ошибка банком, возникла ли просрочка исполнения обязательства и какие последствия наступили для клиента.
Что делать, если банк не вернул деньги
Если по итогам рассмотрения ForteBank откажет в удовлетворении требования либо не предоставит ответ в установленный срок, клиент может использовать предусмотренные законом механизмы защиты.
Новый Закон «О банках и банковской деятельности» предусматривает возможность обращения физического лица к финансовому омбудсману после обращения в банк, в частности при отказе банка в удовлетворении имущественного требования либо неполучении ответа в установленный срок.
Если банк не решит вопрос или клиент не согласен с результатом проверки, он может обратиться в Агентство РК по регулированию и развитию финансового рынка. Обращение можно направить через систему eOtinish.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


Не оплатил штрафы: когда авто могут отправить на спецстоянку
Читать дальше →
«Счастье не в деньгах»: необычная купюра из банкомата удивила казахстанцев
Читать дальше →
Сколько накопит казахстанец за 10 лет, если откладывать десятую часть зарплаты
Читать дальше →
Товар, которого не было: алматинка заявила об обмане на АЗС Royal Petrol
Читать дальше →
Сколько стоит пройти полный чек-ап в Корее: посчитали поездку из Казахстана
Читать дальше →
56 нефтегазовых месторождений выставят на аукцион в Казахстане
Читать дальше →
«Мигалка» на машине: водителя Toyota Camry оштрафовали на 64 тысячи тенге
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

