


Когда казахстанцу стоит оформить банкротство
Когда казахстанцу стоит оформить банкротство
Искусственный интеллект/Finratings.kz
В Казахстане для физических лиц предусмотрены три процедуры: внесудебное банкротство, судебное банкротство и восстановление платежеспособности. Они различаются условиями, порядком оформления и последствиями.
Внесудебное банкротство проводится без обращения в суд. Оно предназначено для граждан с задолженностью перед банками, микрофинансовыми организациями, коллекторскими агентствами и другими предусмотренными законом кредиторами. Судебное банкротство проходит через суд. Такая процедура может применяться, в частности, при более крупных долгах или наличии имущества, которое может быть использовано для расчётов с кредиторами. Восстановление платежеспособности позволяет гражданину погашать задолженность по утверждённому судом плану на срок до пяти лет. При этом человек не получает статус банкрота.
При каком долге можно подать на банкротство
В 2026 году общий порог задолженности для внесудебного банкротства составляет 1 600 МРП, или 6,92 млн тенге.
Однако одного соответствия этой сумме недостаточно. По общему правилу гражданин должен одновременно отвечать нескольким требованиям:
- не иметь имущества в собственности, в том числе находящегося в общей собственности;
- не погашать обязательства перед указанными в заявлении кредиторами в течение 12 последовательных месяцев;
- выполнить предусмотренные законом требования по урегулированию задолженности;
- не проходить внесудебное или судебное банкротство в течение последних семи лет.
Важно учитывать, что отсутствие платежей оценивается по установленным законом правилам. Наличие просрочки само по себе ещё не означает, что заявление одобрят.
Кому доступны исключения
Закон предусматривает особые условия для некоторых должников. Получатели адресной социальной помощи. Если гражданин получал АСП в течение шести месяцев, предшествующих подаче заявления, он может обратиться за внесудебным банкротством, даже если не прошло 12 месяцев без погашения долга.
Должники, которые не платят более пяти лет. Для них предусмотрено исключение из общих требований к размеру задолженности и наличию имущества. Поэтому даже долг свыше 6,92 млн тенге не всегда исключает возможность внесудебной процедуры.
Кроме того, с 19 марта 2026 года для граждан, у которых долг не превышает 1 600 МРП и обязательства не исполняются более пяти лет, срок внесудебного банкротства сокращён до одного месяца.
Нужно ли сначала обращаться в банк
Перед подачей заявления необходимо проверить, распространяется ли на задолженность требование об урегулировании. Согласно поправкам, подписанным 30 июня 2025 года, обязательное предварительное урегулирование не требуется по договорам банковского займа и микрокредита, заключённым до 1 января 2025 года.
Если такое требование применяется, подтверждением могут служить отказ кредитора в урегулировании, копия обращения или подтверждение отправки заявления, когда ответ не поступил. По задолженности перед коллекторскими агентствами документ об урегулировании не требуется.
Как подать заявление на внесудебное банкротство
Внесудебное банкротство можно оформить онлайн через портал eGov.kz, мобильные сервисы электронного правительства или приложение e-Salyq Azamat. Также заявление принимают в ЦОНах.
Шаг 1. Проверьте свои долги.
Получите персональный кредитный отчёт на сайте id.mkb.kz. Специальный отчёт для банкротства позволяет проверить текущие обязательства и продолжительность просрочки.
Шаг 2. Проверьте наличие имущества.
Необходимо выяснить, есть ли у вас зарегистрированное имущество, в том числе в общей собственности. Это важно для определения права на внесудебную процедуру.
Шаг 3. Подготовьте сведения о кредиторах.
Понадобятся данные о кредиторах и задолженности, а при необходимости — документы, подтверждающие попытку урегулировать долг.
Шаг 4. Проверьте регистрацию телефона.
Номер телефона должен быть зарегистрирован в Базе мобильных граждан. Если заявитель состоит в браке, также необходимо учесть требование о согласии супруга или супруги на сбор и обработку персональных данных.
Шаг 5. Отправьте заявление.
На eGov.kz нужно авторизоваться, открыть услугу «Применение процедуры внесудебного банкротства», заполнить заявление и подписать его ЭЦП или СМС-паролем.
Шаг 6. Дождитесь результата.
Результат рассмотрения заявления поступает в личный кабинет в течение 15 рабочих дней. Это срок первоначального рассмотрения, а не завершения всей процедуры банкротства. Государственная услуга по внесудебному банкротству предоставляется бесплатно.
Сколько длится банкротство
Обычный срок внесудебной процедуры составляет шесть месяцев. С 19 марта 2026 года действует сокращённый срок — один месяц — для граждан, у которых задолженность не превышает 1 600 МРП, а срок неисполнения обязательств превышает пять лет.
При этом сокращённый срок распространяется не на всех должников, которые не платили более пяти лет. Необходимо учитывать и установленный порог задолженности.
Что делать, если есть имущество или долг превышает 6,92 млн тенге
Если гражданин не соответствует условиям внесудебного банкротства, следует проверить возможность судебной процедуры.
Судебное банкротство может применяться при задолженности свыше 1 600 МРП перед определёнными законом кредиторами, а также в других предусмотренных случаях. Наличие имущества не всегда препятствует обращению в суд. Однако имущество должника в рамках судебного банкротства может быть реализовано для расчётов с кредиторами с учётом предусмотренных законом ограничений и исключений.
Заявление о судебном банкротстве подаётся в суд по месту жительства. В процедуре участвует финансовый управляющий. Поэтому перед обращением важно оценить не только размер долгов, но и возможные последствия для имущества и дополнительные расходы.
Какие долги не спишут после банкротства
Банкротство не означает автоматического освобождения от всех финансовых обязательств. В частности, после судебного банкротства не прекращаются обязательства по уплате алиментов, возмещению вреда, причинённого жизни или здоровью человека, и возмещению ущерба по уголовным правонарушениям.
Закон также предусматривает другие обязательства, которые не подлежат прекращению, включая отдельные взыскания в бюджет по решению суда и невыплаченное вознаграждение финансового управляющего.
Кроме того, списание задолженности зависит от соблюдения требований конкретной процедуры. Поэтому обещания гарантированно избавиться от любых долгов с помощью банкротства не соответствуют закону.
Что будет после признания банкротом
Прежде чем подавать заявление, необходимо учитывать три основных последствия. Пять лет без новых кредитов. В течение пяти лет после признания банкротом действует запрет на получение займов и кредитов. Законом предусмотрено исключение для микрокредитов ломбардов.
Повторное банкротство — через семь лет. Воспользоваться процедурой снова можно только после истечения установленного законом срока. Три года финансового мониторинга. После завершения банкротства финансовое состояние гражданина будет находиться под мониторингом в течение трёх лет.
Таким образом, банкротство может решить проблему определённых долгов, но одновременно ограничивает финансовые возможности человека на несколько лет.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →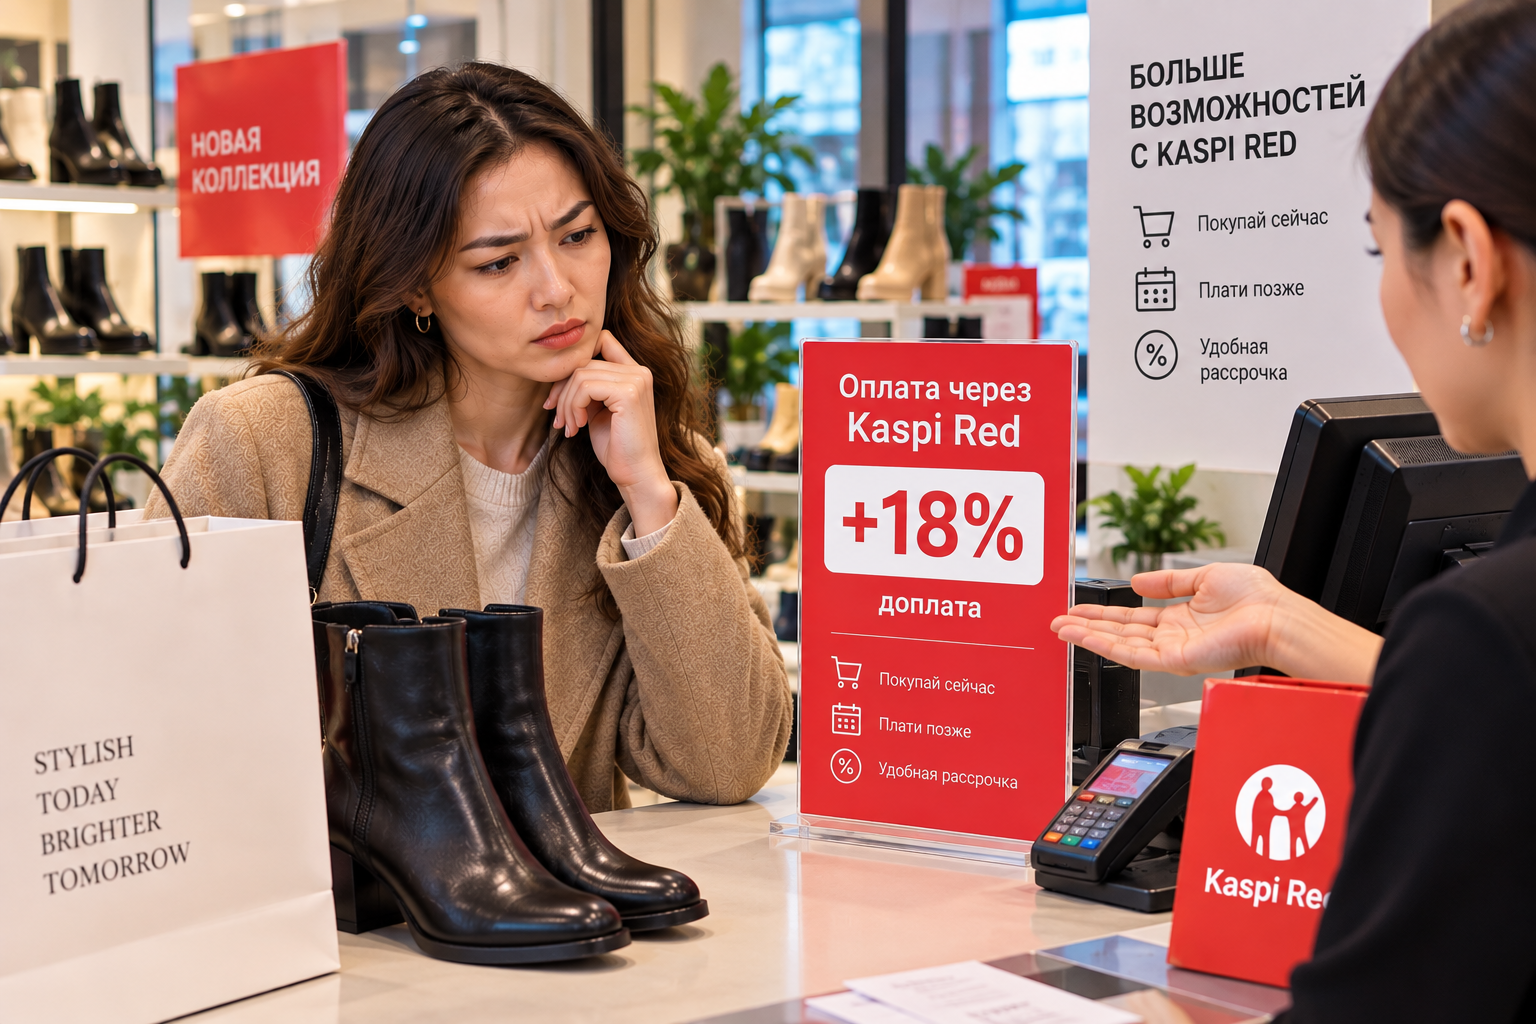

Пенсионерам к 1 октября выплатят разные суммы: кто и сколько получит
Читать дальше →

Пособия и пенсии в Казахстане в 2027 году: Сколько будут получать граждане?
Читать дальше → Kaspi.kz
Kaspi Bank выплатит по 4 000 тенге: кому достанутся деньги
Читать дальше →
10 тысяч тенге за автомобиль: жительница Талдыкоргана возмутилась оценкой автосалона
Читать дальше →

 Bank RBK
 рассказал, во что клиенты вкладывают деньги
Читать дальше →
Положил 1 млн тенге на год: сколько можно заработать на депозите
Читать дальше →
Kaspi снизит ставку по Накопительному депозиту до 18%
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

