


Как выбрать депозит, если деньги могут понадобиться в любой момент
Как выбрать депозит, если деньги могут понадобиться в любой момент
Finratings/ Сгенерировано ИИ
Если деньги могут понадобиться в любой момент, при выборе депозита важна не только ставка. Разбираемся, как оценить доступность средств, снятие и пополнение.
Депозит может использоваться не только для накопления на заранее определенную цель. Иногда деньги нужно разместить так, чтобы они приносили вознаграждение, но при этом оставались доступными при изменении финансовой ситуации.
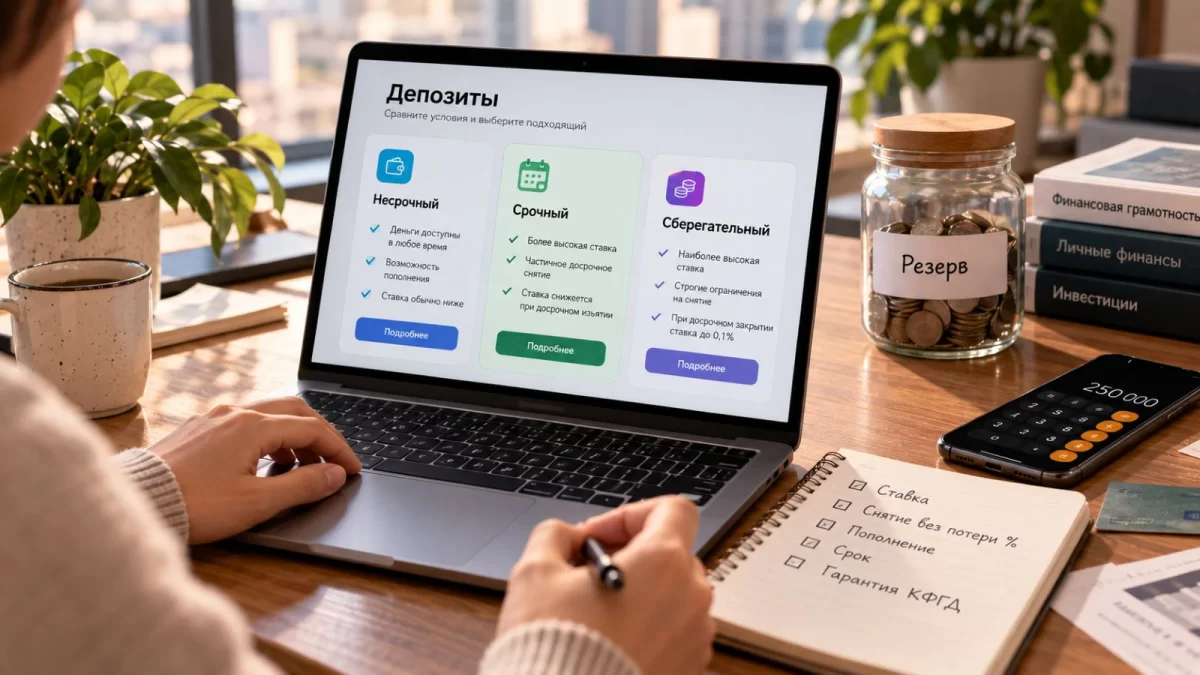
В таком случае высокая ставка не должна быть единственным критерием выбора. Чем выше доходность отдельного вида вклада, тем более строгими могут быть ограничения на распоряжение деньгами. КФГД прямо разделяет депозиты по степени доступности средств: несрочные отличаются максимальной мобильностью, срочные занимают промежуточное положение, а сберегательные предусматривают наиболее жесткие ограничения. Поэтому перед открытием депозита сначала стоит определить, когда деньги могут понадобиться и какую часть суммы нельзя надолго вывести из бюджета.
Сначала определите, насколько деньги должны быть доступны
Если депозит создается для финансового резерва, возможность быстро воспользоваться деньгами может иметь большее значение, чем максимальная ставка. В Казахстане несрочные вклады позволяют распоряжаться средствами в любое время в пределах условий конкретного договора, включая установленный неснижаемый остаток. При этом их доходность обычно ниже, чем у депозитов с более серьезными ограничениями.
Срочный вклад занимает промежуточное положение. По данным КФГД, по нему возможно частичное или полное досрочное снятие, однако при этом вознаграждение уменьшается в соответствии с условиями договора. Деньги должны быть выданы не позднее семи календарных дней после требования вкладчика.
Сберегательный вклад рассчитан на ситуацию, когда деньги планируется не трогать в течение установленного срока. Частичное досрочное снятие по нему не предусмотрено, а при полном досрочном изъятии деньги выдаются не ранее чем через 30 дней после уведомления банка. Поэтому деньги, которые могут понадобиться срочно, и средства на долгосрочную цель не обязательно размещать на одном и том же типе депозита.
Проверьте последствия досрочного снятия
Высокая ставка может выглядеть привлекательно, пока деньги не понадобятся раньше срока. Особенно внимательно нужно изучить условия сберегательного вклада. При его досрочном закрытии вознаграждение за период хранения денег пересчитывается по ставке до 0,1% годовых, а получить средства можно не ранее чем через 30 дней после требования.
У срочных вкладов условия другие: досрочное изъятие возможно, но банк снижает вознаграждение. Конкретный порядок перерасчета определяется договором, поэтому одну только ставку, указанную в рекламе, недостаточно использовать для сравнения таких продуктов. Перед открытием депозита полезно найти в условиях продукта ответ на простой вопрос: если деньги понадобятся завтра, через месяц или за несколько месяцев до окончания срока, сколько я фактически смогу получить? Этот вопрос позволяет сопоставить потенциальный доход с возможной потерей вознаграждения.
Проверьте возможность пополнения
Если депозит используется не только для хранения уже накопленной суммы, но и для постепенного формирования сбережений, имеет значение возможность пополнения. Например, человек может планировать регулярно переводить часть дохода на накопления. В таком случае депозит без возможности пополнения потребует другого порядка управления деньгами.
Поэтому перед открытием вклада стоит проверить, разрешено ли пополнение, в течение какого периода оно возможно и существуют ли ограничения по сумме или частоте операций. Пополнение и снятие – разные характеристики. Наличие первой функции не означает автоматически, что деньги можно будет свободно изымать без последствий.
Если деньги могут понадобиться в любой момент
Для финансового резерва важна именно доступность средств. В таком случае депозит с жесткими ограничениями может не соответствовать задаче, даже если его ставка выше.
КФГД рекомендует для средств, которые могут срочно потребоваться, рассматривать вклад без ограничений на пополнение и досрочное снятие. Для срочного депозита досрочное изъятие возможно, но приводит к снижению вознаграждения, а сберегательный вклад рассчитан на деньги, которые не планируется использовать до окончания срока.
При этом не обязательно выбирать один продукт для всех накоплений. Если часть денег представляет собой резерв, а другая часть предназначена для покупки или другой цели в определенную дату, условия размещения могут различаться. Главное – не помещать средства, которые могут срочно понадобиться, в продукт, условия которого не позволяют получить их в нужный момент.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас
 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →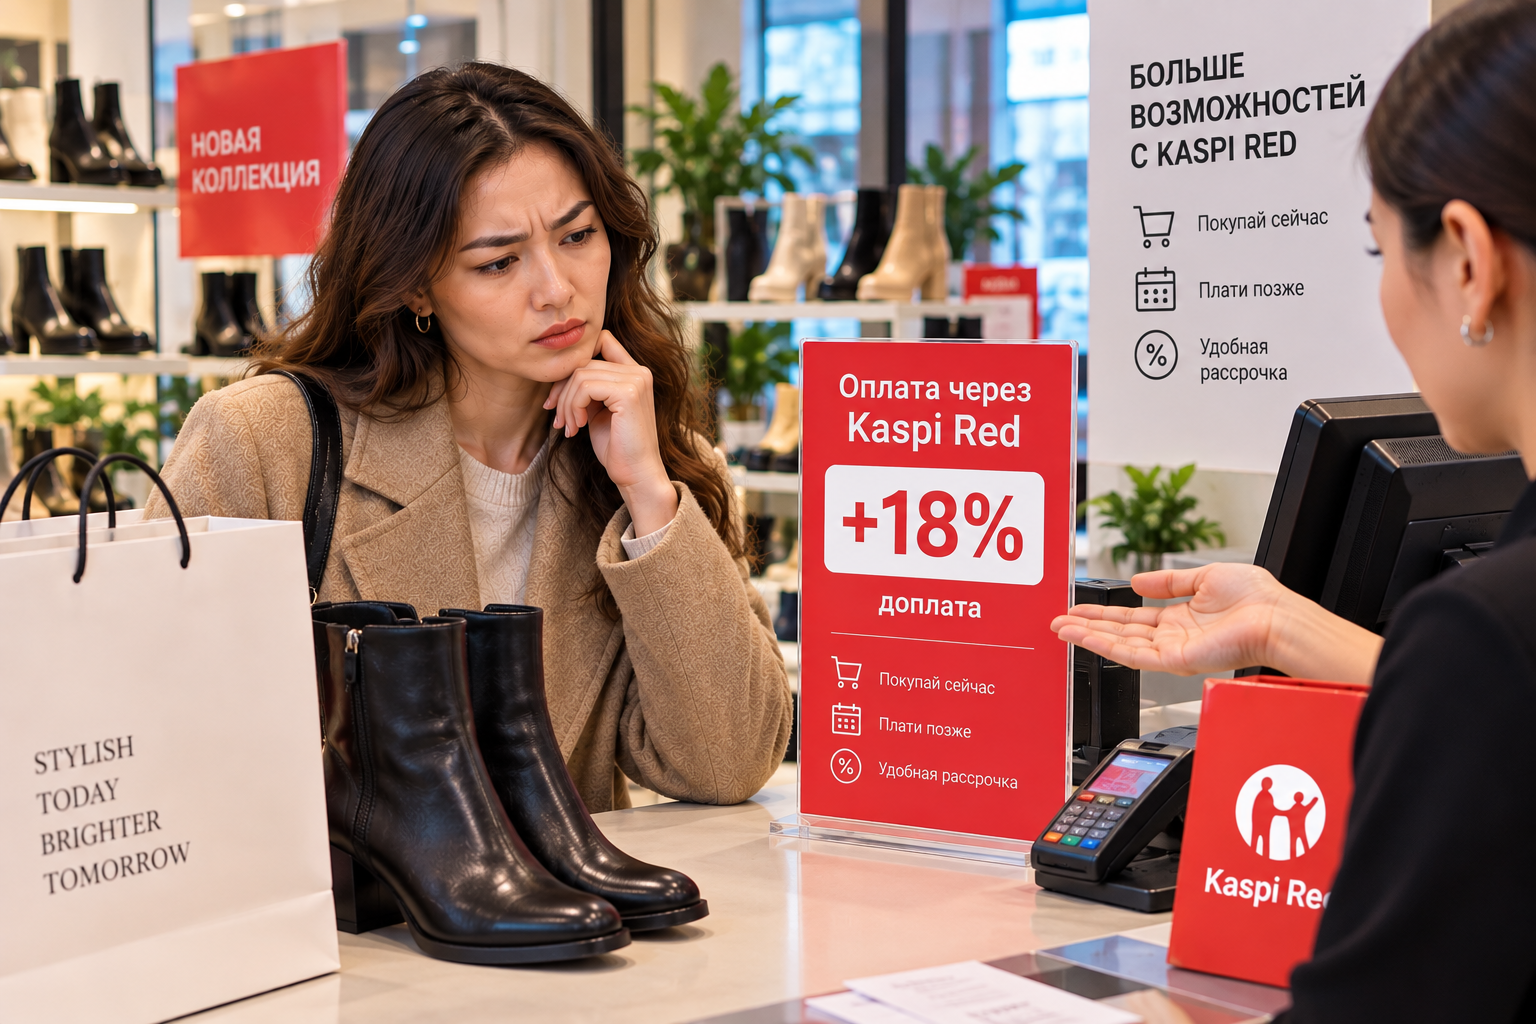
Какие автомобили чаще всего покупают казахстанцы
Читать дальше →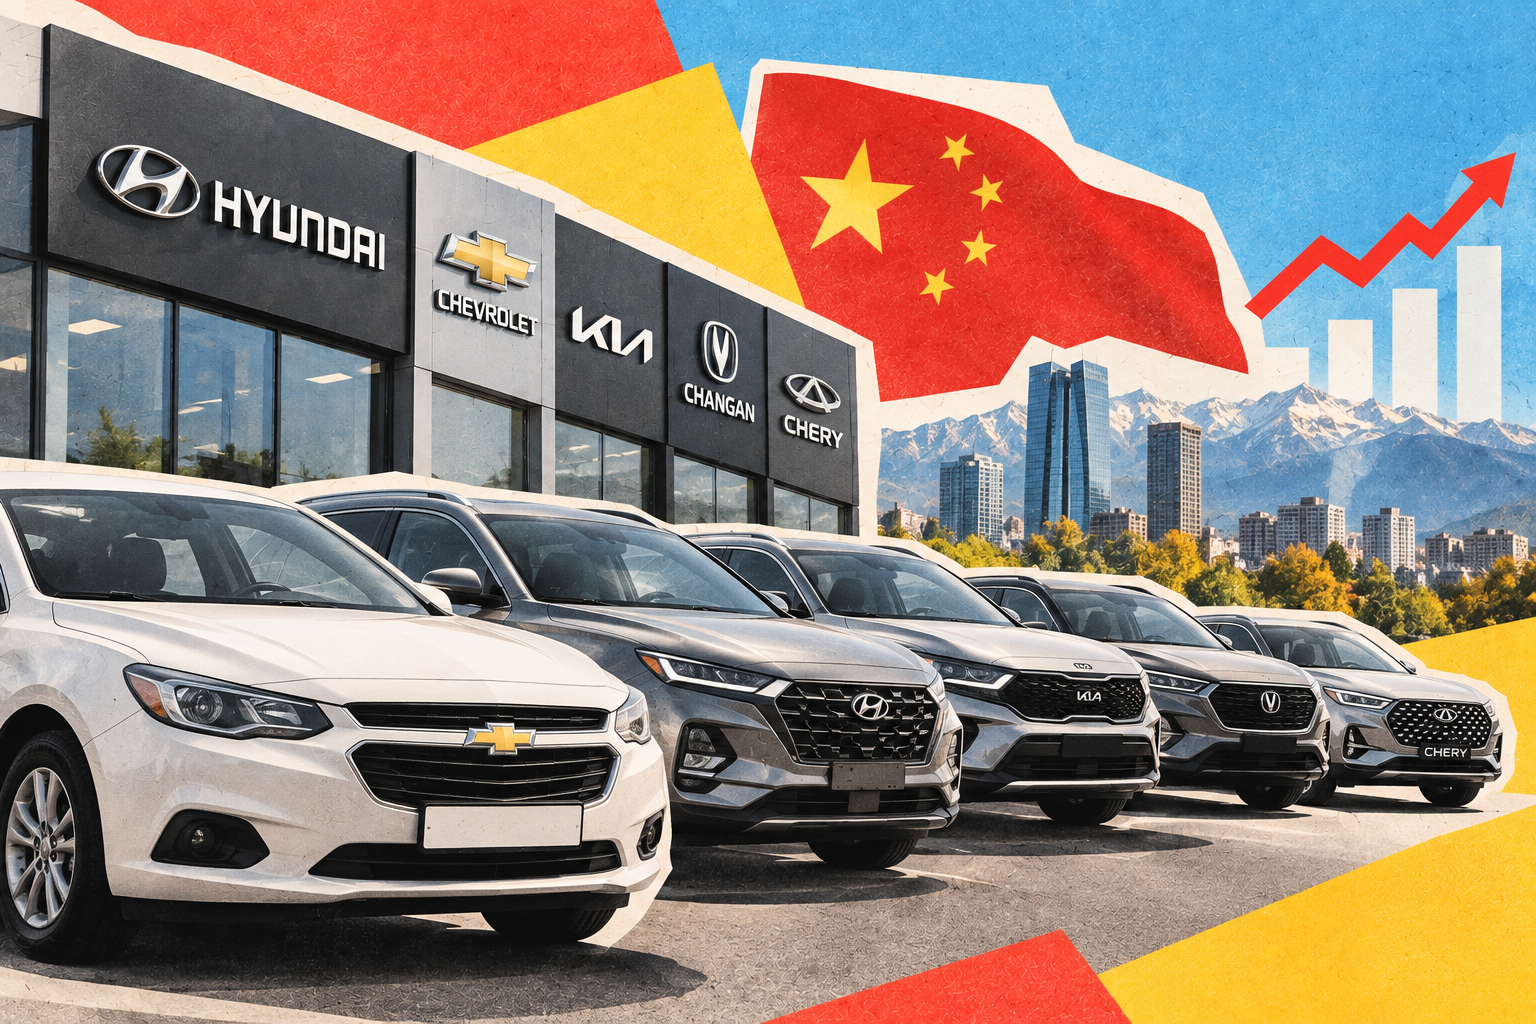

Пособия и пенсии в Казахстане в 2027 году: Сколько будут получать граждане?
Читать дальше → Kaspi.kz
Kaspi Bank выплатит по 4 000 тенге: кому достанутся деньги
Читать дальше →

Казахстанка нашла способ вывести деньги из ЕНПФ
Читать дальше →
Пенсионерам к 1 октября выплатят разные суммы: кто и сколько получит
Читать дальше →

 Bank RBK
 рассказал, во что клиенты вкладывают деньги
Читать дальше →
Станут ли Hyundai дешевле из-за производства в Казахстане
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

