Home Credit Bank
В Казахстане 2 млн тенге можно потратить на большой семейный той, а можно сразу превратить в стартовый капитал для образования ребенка. Finratings посчитал, сколько эта сумма могла бы принести при нынешних ставках AQYL и обычных депозитов.
Большой той — привычная статья расходов для казахстанских семей. На ресторан, гостей, угощения и организацию праздника легко может уйти несколько миллионов тенге. Но если условные 2 млн тенге не тратить, а положить на депозит на 18 лет, результат может выглядеть совершенно иначе.
В случае с образовательным вкладом к банковскому вознаграждению добавляется государственная премия. Поэтому здесь важно смотреть как на ставку самого банка, так и на то, сколько государство доплачивает вкладчику.
AQYL — образовательный накопительный депозит, который входит в Государственную образовательную накопительную систему. Его можно открыть на свое имя или на имя ребенка, а накопления в дальнейшем использовать для оплаты профессионально-технического и высшего образования в Казахстане или за рубежом.
Сейчас на странице Отбасы банка указана ставка 13,4% годовых, ГЭСВ — от 14,25%. Вознаграждение банка капитализируется ежемесячно.
Кроме этого, государство начисляет ежегодную премию. Для большинства вкладчиков она составляет 5%, а для ряда категорий — 7%. Максимальная сумма, на которую в 2026 году начисляется премия, составляет 100 МРП, или 432 500 тенге.
И вот здесь становится особенно интересно. За год условия не остались одинаковыми.
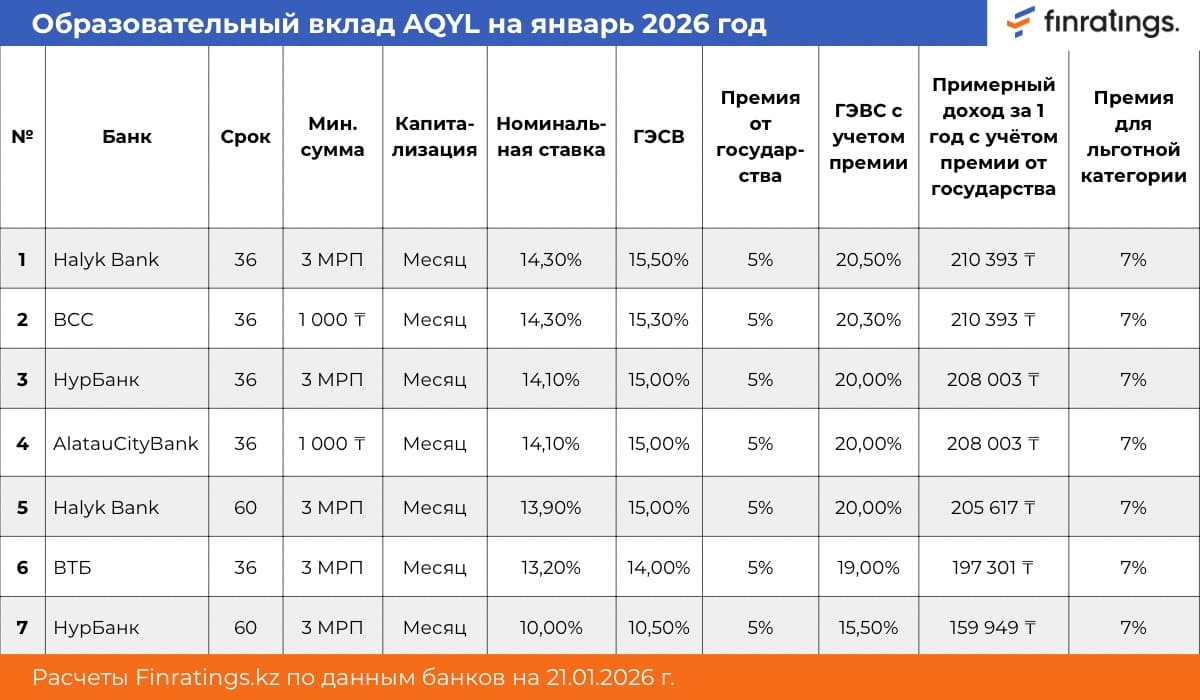
По данным Finratings на 21 января 2026 года, наиболее высокая совокупная доходность среди представленных в таблице была у Halyk Bank — 20,5% ГЭСВ с учетом госпремии. У BCC показатель составлял 20,3%, у Нурбанка и Alatau City Bank — по 20%, у ВТБ — 19%.
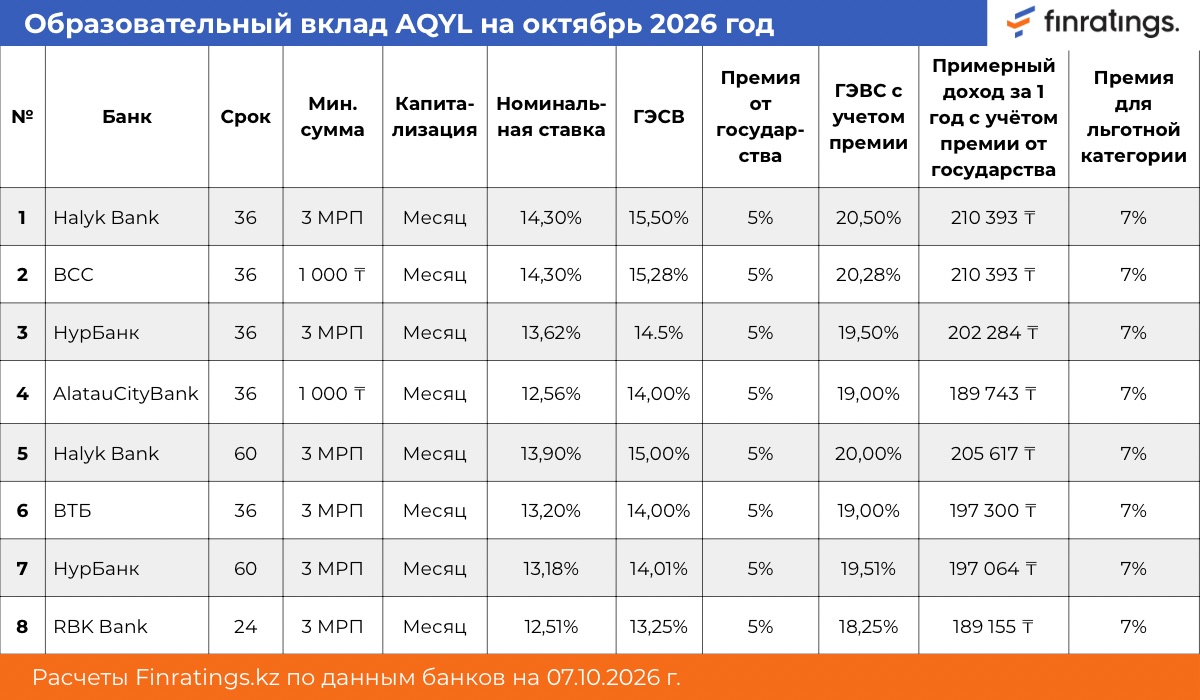
К октябрю картина изменилась. При этом у Halyk ставка осталась практически такой же, а у Alatau City Bank снижение оказалось наиболее заметным среди банков из обеих таблиц.
У самого AQYL в Отбасы банка условия также менялись. В августе банк сообщал о вознаграждении 13,84% и ГЭСВ от 14,75%, а сейчас на странице продукта указано 13,4% и ГЭСВ от 14,25%.
Это важный момент для нашего расчета на 18 лет, что сегодняшнюю ставку нельзя считать зафиксированной на весь срок.
Чтобы просто понять масштаб, проведем условный расчет.
Представим, что человек кладет 2 млн тенге и больше ничего не пополняет. Для наглядности возьмем указанную в таблицах ГЭСВ с учетом государственной премии и предположим, что она остается одинаковой все 18 лет по октябрьским показателям.
|
Банк |
ГЭСВ с госпремией в октябре |
2 млн через 18 лет* |
|
Halyk Bank |
20,50% |
около 57,4 млн тг |
|
Банк ЦентрКредит |
20,28% |
около 55,5 млн тг |
|
Нурбанк |
19,50% |
около 49,4 млн тг |
|
Alatau City Bank |
19,00% |
около 45,8 млн тг |
|
ВТБ |
19,00% |
около 45,8 млн тг |
|
Bank RBK |
18,25% |
около 40,9 млн тг |
*Условный расчет при неизменной ставке в течение всех 18 лет, без дополнительных пополнений.
Но это не означает, что один из банков действительно выплатит через 18 лет именно такую сумму.
Поскольку депозитные ставки меняются.
Причем мы это уже видим внутри одного 2026 года. У банков менялись как номинальные ставки, так и ГЭСВ.
Более того, с 13 марта 2025 года законодательство изменило подход к образовательным накопительным депозитам. То есть банки сами определяют минимальный срок и первоначальный взнос, а ставки по AQYL теперь напрямую зависят от базовой ставки Национального банка.
Поэтому человек, который сегодня открывает AQYL на долгий срок, не получает гарантии, что сегодняшняя доходность сохранится на уровне 19–20% все 18 лет.
Для сравнения возьмем реальные годовые депозиты тех же банков.
На осень 2026 года, например, Банк ЦентрКредит предлагает «Моя цель» на срок до 12 месяцев с ГЭСВ до 16,08%, а Halyk Bank по QORJIN дает 15,5% ГЭСВ на 12 месяцев.
У Нурбанка «Нур Алтын Оптимальный» на 12 месяцев дает ГЭСВ 15,50–15,51%, при этом вклад можно пополнять и частично снимать.
У Alatau City Bank депозит Baytaq рассчитан на срок до 12 месяцев, ГЭСВ составляет 15,51%, предусмотрено частичное снятие.
У ВТБ по вкладу «Доходный» на 12 месяцев указана ставка 14,1%, а ГЭСВ — до 15,1%.
У Bank RBK сейчас есть накопительный Smart: ставка составляет до 11,87% номинально и до 12,6% ГЭСВ, причем предусмотрена ежедневная капитализация.
Если чисто математически предположить, что эти годовые ГЭСВ также не меняются 18 лет, получаем такую картину:
|
Банк и депозит |
ГЭСВ |
2 млн тенге через 18 лет* |
|
Банк ЦентрКредит — «Моя цель» |
16,08% |
≈ 29,3 млн ₸ |
|
Halyk Bank — QORJIN |
15,50% |
≈ 26,8 млн ₸ |
|
Nurbank — «Нур Алтын Оптимальный» |
15,51% |
≈ 26,8 млн ₸ |
|
Alatau City Bank — Baytaq |
15,51% |
≈ 26,8 млн ₸ |
|
ВТБ — «Доходный» |
15,10% |
≈ 25,1 млн ₸ |
|
Bank RBK — Smart |
12,60% |
≈ 16,9 млн ₸ |
* Расчет условный: предполагается, что указанная ГЭСВ сохраняется все 18 лет, а доход каждый год полностью реинвестируется. На практике ставки будут меняться, поэтому это не прогноз будущей суммы.
Здесь есть еще один важный нюанс. Обычный депозит на 12 месяцев не фиксирует ставку на 18 лет. Через год вклад придется продлевать или выбирать новый продукт, и процент к тому моменту может быть совершенно другим.
Поэтому этот расчет нужен только для того, чтобы сравнить силу сложного процента при разных ставках, а не для обещания конкретного результата.
Если сравнивать исключительно сегодняшние банковские ставки, AQYL не всегда будет лидером.
Например, сейчас обычный депозит Банк ЦентрКредит «Моя цель» может иметь ГЭСВ до 18,86% на 3 месяца, тогда как образовательный вклад AQYL в той же таблице дает меньшую банковскую ставку.
Но AQYL имеет дополнительный элемент — государственную премию. Для большинства вкладчиков это 5%, для определенных категорий — 7%. Кроме того, премия капитализируется.
При этом AQYL рассчитан прежде всего на долгосрочные накопления. Деньги можно использовать для оплаты обучения, а в некоторых случаях — снять или перевести накопления.
Например, если вкладчик поступил на грант, банк указывает возможность снять всю сумму вместе с начисленной государственной премией. Также средства можно продолжить копить, перевести на вклад или договор страхования другого человека либо направить на улучшение жилищных условий.
Расчеты в материале носят информационный характер и показывают возможный размер накоплений при условии, что заявленная ставка сохраняется на протяжении всего срока. Ставки по депозитам и условия их начисления могут меняться, а государственная премия по AQYL зависит от установленных законом условий и предельной суммы.
Home Credit Bank

 Kaspi.kz
 Home Credit Bank
 Halyk Bank
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||