

 Kaspi.kz
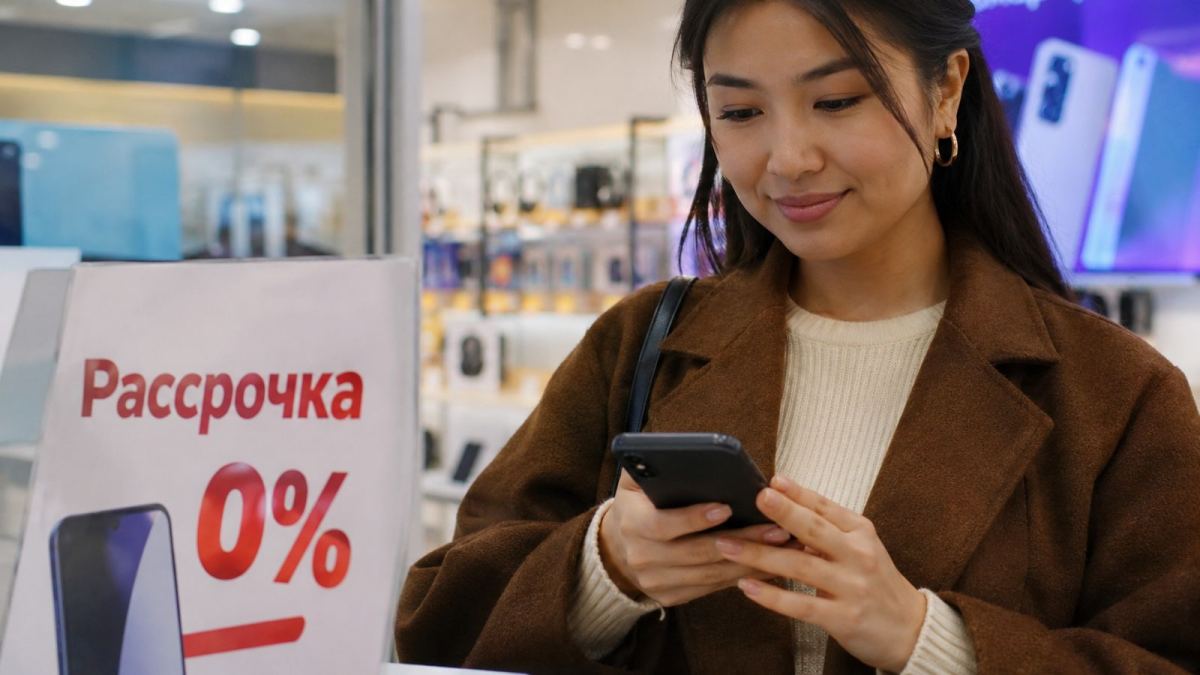
Покупатели, которые сразу оплачивают полную стоимость товара, могут косвенно оплачивать и чужие рассрочки.
Аналитики Halyk Finance считают, что комиссии банков и маркетплейсов за предоставление рассрочек могут включаться в розничные цены. В результате расходы на финансирование покупок распределяются не только между пользователями рассрочки, но и другими клиентами магазинов.
Такой вывод содержится в обзоре аналитического центра Halyk Finance от 17 ноября 2026 года, посвящённом рискам потребительского кредитования в Казахстане.
Рассрочка привлекает покупателей возможностью получить товар сразу, а его стоимость разделить на несколько платежей. При этом в предложении банка или магазина может быть указана нулевая процентная ставка.
Однако отсутствие процентов для покупателя не означает, что организация, предоставляющая финансирование, работает бесплатно.
В распространённой модели банковской рассрочки комиссию за участие в программе оплачивает продавец. Магазин получает возможность продавать товары покупателям, у которых нет всей необходимой суммы, а банк или маркетплейс — вознаграждение за предоставленную услугу.
Для торговой компании такая комиссия становится расходом на продажу товара наряду с логистикой, арендой, рекламой и другими затратами.
Вопрос заключается в том, как продавец покрывает эти расходы.
По оценке Halyk Finance, часть стоимости рассрочки может закладываться в общую цену товара. Если магазин использует единую цену независимо от способа оплаты, расходы на финансирование покупок потенциально распределяются между всеми клиентами.
Таким образом, человек, который ничего не оформляет в кредит, тоже может косвенно участвовать в оплате услуг рассрочки.
Но это не означает, что каждый магазин обязательно повышает цены на размер банковской комиссии. Продавец может покрывать её за счёт собственной маржи, дополнительных продаж или других источников дохода. В представленном обзоре нет расчётов, позволяющих определить, насколько именно рассрочки увеличивают розничные цены в Казахстане.
Рассмотрим условный пример.
Допустим, магазин продаёт смартфон за 300 тысяч тенге, а комиссия за его продажу через рассрочку составляет 10%. В этом случае затраты продавца на финансирование покупки составят 30 тысяч тенге.
Если магазин полностью включает такие расходы в цену, часть стоимости финансовой услуги фактически оплачивается через покупку самого товара.
Но если при единовременной оплате смартфон стоит те же 300 тысяч тенге, нельзя автоматически утверждать, что покупатель переплатил именно 30 тысяч.
Для такого вывода необходимо знать закупочную стоимость товара, фактическую комиссию, ценовую политику продавца и то, какую часть расходов он действительно перенёс на покупателей.
Поэтому нулевая ставка по рассрочке не доказывает отсутствие экономической стоимости финансирования, но и не доказывает переплату конкретного покупателя.
Halyk Finance предлагает сделать стоимость рассрочек более прозрачной.
Один из вариантов – отдельно указывать цену товара при единовременной оплате и его полную стоимость при покупке в рассрочку.
Так покупатель сможет увидеть, действительно ли разделение платежей обходится ему бесплатно или за удобство предусмотрена дополнительная стоимость.
Например, если магазин предлагает товар за 280 тысяч тенге при полной оплате и за 300 тысяч тенге в рассрочку, разница составляет 20 тысяч тенге, или около 7,1% от цены при единовременной покупке.
При рассрочке на 12 месяцев платежи по 300 тысячам составили бы 25 тысяч тенге в месяц. Покупатель сможет самостоятельно оценить, стоит ли возможность не платить всю сумму сразу дополнительных 20 тысяч тенге.
Это иллюстративный расчёт, а не пример действующих условий конкретного банка или маркетплейса.
При этом предложение о двух ценах пока остаётся позицией аналитиков Halyk Finance. Оно не означает, что в Казахстане уже приняли обязательное требование устанавливать разные цены для покупателей с рассрочкой и без неё. Кроме того, такой механизм необходимо согласовать с действующими правилами ценообразования и оплаты товаров.
Проблемой прозрачности рассрочек занимается и Национальный банк Казахстана.
В сентябре 2026 года регулятор опубликовал дискуссионный документ о рынке рассрочек и BNPL — услугах по принципу «покупай сейчас, плати позже».
Особое внимание Нацбанк уделяет предложениям нефинансовых организаций. В отличие от банковских продуктов, такие рассрочки не всегда подпадают под специальные требования к защите потребителей финансовых услуг.
В результате покупатель может столкнуться с недостаточно понятными условиями договора, штрафами за просрочку и другими дополнительными обязательствами.
Ещё одна проблема заключается в том, что сведения о большинстве рассрочек нефинансовых организаций не отражаются в кредитной истории. Поэтому при выдаче нового кредита банк может не видеть всю существующую долговую нагрузку человека.
Нацбанк рассматривает возможность введения дополнительных требований к раскрытию условий рассрочек, их рекламе и передаче сведений в кредитные бюро.
При этом регулятор отдельно подчёркивает, что не ставит целью ограничить доступность рассрочек или автоматически повысить стоимость покупок. Конкретные механизмы и сроки возможных изменений пока не утверждены.
Для покупателя главный ориентир – не надпись «0%», а итоговая стоимость приобретения.
Перед оформлением рассрочки полезно сравнить цену товара в нескольких магазинах, выяснить, предоставляется ли скидка при единовременной оплате, и проверить общую сумму платежей по договору.
Особенно внимательно стоит относиться к акциям, при которых скидка действует только при определённом способе оплаты. Даже если рассрочка оформляется без процентов, покупатель может отказаться от возможности приобрести товар дешевле.
Важны и условия самой сделки: размер ежемесячного платежа, штрафы за просрочку, обязательные дополнительные услуги и последствия досрочного погашения.
Если товар стоит одинаково при обоих способах оплаты, а дополнительных расходов договор не предусматривает, рассрочка может быть удобным способом распределить расходы без прямой переплаты для покупателя.
Но вывод Halyk Finance показывает более широкую проблему: стоимость финансовой услуги не всегда видна в условиях рассрочки — иногда она может быть заложена в цену самой покупки.
Именно поэтому аналитики предлагают раскрывать реальную стоимость финансирования, чтобы казахстанцы могли сравнивать не только ежемесячные платежи, но и экономическую выгоду разных способов оплаты.
Kaspi.kz

 ForteBank

 Freedom Bank


 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||