


Что делать, если есть просрочки сразу в нескольких банках
Что делать, если есть просрочки сразу в нескольких банках
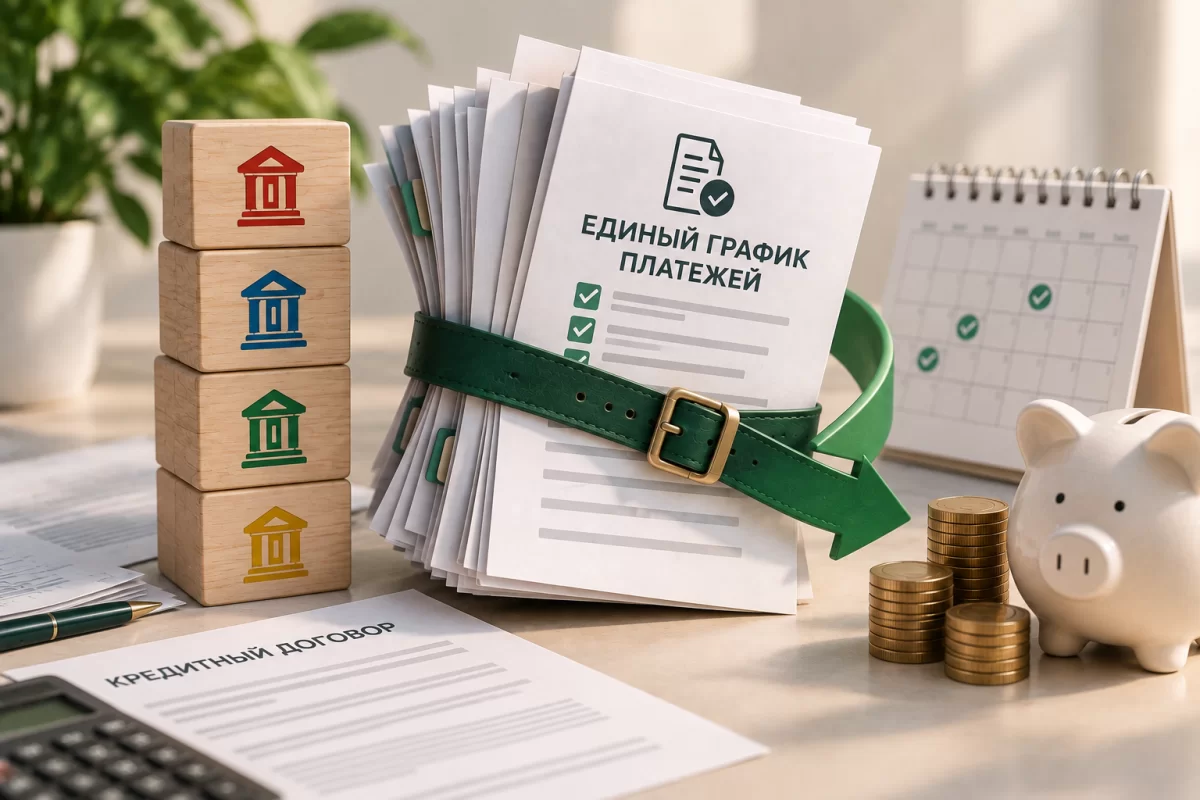
Искусственный интеллект/Finratings.kz
Если человек одновременно задолжал нескольким банкам и уже не справляется с платежами, ему не обязательно отдельно договариваться с каждым кредитором.
В Казахстане работает единая цифровая платформа Finkelisim.kz, через которую можно подать одно заявление на урегулирование нескольких долгов.
Сначала нужно обратиться к кредиторам
Если финансовое положение ухудшилось и платить по кредиту стало сложно, заемщику рекомендуется не затягивать с обращением в банк или МФО.
Можно подать заявление на реструктуризацию и приложить документы, подтверждающие причины финансовых трудностей — например, потерю работы, снижение дохода или временную нетрудоспособность.
Банк или МФО должны рассмотреть обращение в течение 15 календарных дней и письменно сообщить о результате. Кредитор может изменить график платежей, уменьшить ежемесячную нагрузку, предоставить отсрочку либо предложить другой вариант урегулирования.
А если долгов сразу несколько
Для таких случаев действует платформа Finkelisim.kz. Она работает по принципу «одного окна» и позволяет рассматривать задолженность перед несколькими кредиторами в рамках одной процедуры. То есть заемщику не нужно отдельно подавать заявления в каждый банк. После регистрации система собирает информацию о его задолженности, а заявление направляется всем кредиторам, перед которыми имеются обязательства.
Кто может воспользоваться платформой
Процедура предназначена для заемщиков, у которых одновременно:
- просрочка составляет 90 и более дней;
- есть задолженность перед двумя и более кредиторами;
- речь идет о беззалоговых потребительских кредитах;
- общая сумма задолженности составляет от 150 до 1 600 МРП — в 2026 году это от 648 750 до 6,92 млн тенге;
- отсутствует судебное взыскание или другие меры принудительного взыскания по задолженности.
При этом механизм не распространяется, в частности, на ипотечные, автомобильные и бизнес-кредиты.
Как проходит процедура
Заемщик регистрируется на платформе и проходит биометрическую идентификацию. После этого система проверяет информацию о его кредитах и направляет данные кредиторам.
Если стороны согласуют условия, формируется единый пакет документов и график погашения.
На подписание документов отводится 72 часа. После этого кредиторы приостанавливают взыскание задолженности, включенной в процедуру. Далее заемщик вносит деньги по единому графику, а платформа распределяет платежи между кредиторами пропорционально размеру задолженности.
На какой срок можно растянуть выплаты
Единый график может быть рассчитан максимум на 5 лет. Для социально уязвимых категорий граждан и получателей адресной социальной помощи предусмотрен срок до 7 лет.
При этом речь не идет о списании долгов. Механизм предназначен для того, чтобы изменить условия погашения и дать заемщику возможность восстановить платежеспособность.
Что делать, если банк отказал в реструктуризации
Если кредитор отказал или стороны не смогли договориться, заемщик может обратиться к банковскому или микрофинансовому омбудсману для досудебного урегулирования спора. Главное — не игнорировать просрочку. Чем дольше задолженность остается нерешенной, тем выше риск дальнейшего взыскания.
Если просрочки есть сразу перед несколькими банками, заемщику стоит сначала проверить возможность участия в коллективном урегулировании через Finkelisim.kz. Для этого важно соответствовать установленным требованиям: иметь просрочку от 90 дней перед двумя и более кредиторами, подходящую сумму задолженности и отсутствие уже начатого принудительного взыскания.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


 Kaspi.kz
Казахстанка пожаловалась на доплату 18% при оплате через Kaspi Red
Читать дальше →
Банкомат не выдал 2 млн тенге казахстанцу: что говорит закон
Читать дальше →
Сообщения в WhatsApp станут платными для казахстанцев
Читать дальше →
Казахстанцы стали разводиться ради социальных выплат
Читать дальше →
 Freedom Bank
 списал 122 тысячи тенге с депозита клиента без его ведома
Читать дальше →
Миллиарды тенге потеряли жители Астаны на покупке квартир
Читать дальше →

 Halyk Bank
 теперь не начисляет бонусы по некоторым картам
Читать дальше → Kaspi.kz
Что делать, если банк не возвращает деньги после отмены авиарейса
Читать дальше →
«Счастье не в деньгах»: необычная купюра из банкомата удивила казахстанцев
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Я думаю, что через несколько лет это станет более серьёзной проблемой, чем классические мошеннические схемы. Дело в масштабе охвата и в другой механике доверия. Классический мошенник работает точечно, и жертва как минимум понимает, что имеет дело с незнакомым человеком. Блогер годами формирует ощущение близости и экспертности, поэтому его рекомендация воспринимается аудиторией как совет знакомого, а не как реклама. При этом большинство инвестиционных блогеров не мошенники в юридическом смысле слова: чаще они просто некомпетентны или имеют нераскрытый конфликт интересов, а доказать умысел в таких случаях крайне сложно. Именно поэтому регулировать этот вид влияния сложнее, чем классические финансовые пирамиды.
Андрей Чеботарев
Финансовый аналитик и экономист
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности




Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

