


Банки готовятся взять паузу: почему вкладчикам стоит следить за ноябрем
Банки готовятся взять паузу: почему вкладчикам стоит следить за ноябрем
Коллаж Finratings.kz
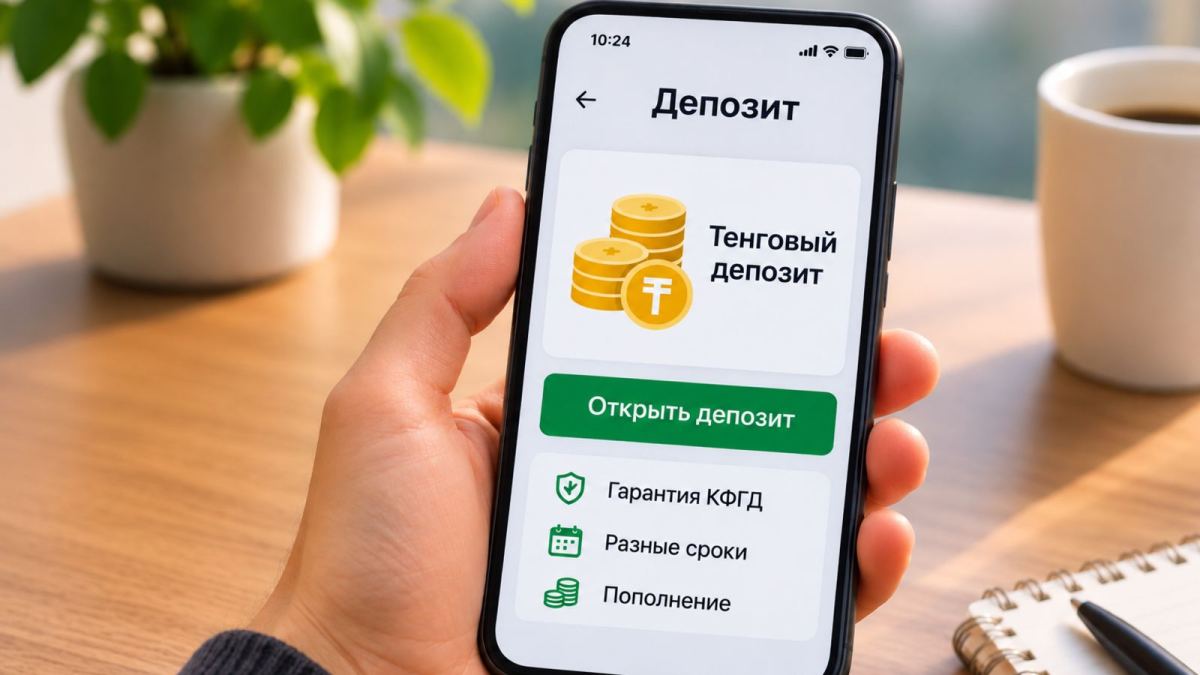
Банки Казахстана могут временно приостановить пересмотр ставок по депозитам и занять выжидательную позицию. После нескольких месяцев снижения доходности финансовые организации, вероятно, будут наблюдать за решениями Национального банка и конкурентов, прежде чем снова менять условия вкладов. Такой прогноз представил Казахстанский фонд гарантирования депозитов (КФГД).
Согласно октябрьскому мониторингу КФГД, основная волна снижения ставок уже завершилась. В течение месяца условия депозитов пересмотрели девять банков, причем большинство изменений касалось срочных и сберегательных вкладов.
Почему банки могут перестать снижать ставки
Главная причина возможной паузы – изменение ожиданий относительно базовой ставки Национального банка.
23 октября 2026 года регулятор снизил ее с 16,25% до 15,75%. Это было четвертое последовательное снижение с июня, когда базовая ставка составляла 18%.
Однако теперь вероятность дальнейшего изменения ставки до конца года оценивается как низкая. Следующее плановое решение Нацбанка назначено на 4 декабря.
По оценке КФГД, в таких условиях банки могут не спешить с пересмотром депозитных продуктов. Им необходимо оценить дальнейшую денежно-кредитную политику регулятора и действия других участников рынка.
«До конца года можно ожидать относительной стабилизации розничного депозитного рынка», — говорится в мониторинге фонда.
При этом КФГД не утверждает, что все банки обязательно заморозят ставки. Речь идет о вероятном сценарии, при котором изменения станут менее частыми.
Какие ставки банки пока сохраняют
Октябрьский мониторинг показывает, что снижение доходности уже замедлилось, хотя отдельные банки продолжают корректировать предложения.
Наиболее устойчивыми оказались несрочные депозиты, позволяющие свободнее распоряжаться накоплениями. Ни один из 17 банков в этом сегменте не изменил ставки по действующим вкладам. Средняя доходность сохранилась на уровне 14,99%, а максимальная среди сопоставимых годовых предложений составила 16,08%.
По срочным депозитам с возможностью пополнения изменения были разнонаправленными. Некоторые банки снижали ставки на короткие сроки, другие, напротив, повышали. Максимальная ставка на три месяца достигала 19%.
В сегменте сберегательных депозитов снижение продолжилось. Четыре банка уменьшили доходность вкладов с пополнением на 0,11–0,90 процентного пункта. При этом максимальная ставка на три месяца сохранилась на уровне 19,56% годовых.
На этом фоне один из банков повысил ставку по годовому сберегательному депозиту без пополнения с 17% до 18,51%.
Такие различия показывают, что банки пока не придерживаются единой стратегии. Одни сокращают расходы на привлечение вкладов, а другие сохраняют или повышают ставки по отдельным продуктам.
Что это означает для вкладчиков
Если прогноз КФГД подтвердится, в оставшиеся месяцы 2026 года вкладчики могут не увидеть существенного изменения доходности большинства депозитных предложений.
Это особенно важно для тех, кто планирует открыть вклад на несколько месяцев или год. Пока на рынке сохраняются предложения с доходностью около 19% годовых, но максимальные ставки чаще доступны на короткие сроки и предполагают ограничения на использование денег.
Например, сберегательный депозит нельзя частично закрыть без расторжения договора. При досрочном возврате денег вкладчик теряет значительную часть начисленного вознаграждения, а получить средства может только через 30 дней.
Поэтому фиксировать высокую доходность на длительный срок имеет смысл прежде всего для денег, которые точно не понадобятся раньше установленной даты.
При этом пауза в снижении ставок не гарантирована. КФГД подчеркивает, что октябрьское решение Нацбанка было принято незадолго до окончания месяца, поэтому его влияние на банковские предложения еще могло проявиться не полностью.
Более отчетливая реакция депозитного рынка возможна в ноябре. Таким образом, ближайшие недели покажут, действительно ли банки переходят от активного снижения ставок к их сохранению.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас

Казахстанский строительный бизнес укрепил позиции в мировом рейтинге
Читать дальше →
Купил за 500 тысяч и сдаёшь в аренду: какие вещи могут приносить доход в Казахстане
Читать дальше →
Казахстанки стали активнее покупать косметику: какие средства выбирают чаще?
Читать дальше →

 Евразийский банк
Казахстанский банк меняет ставки по вкладам: сколько недополучат клиенты
Читать дальше →
От BlackRock до Morgan Stanley: кто вкладывается в акции Freedom Holding Corp. Тимура Турлова
Читать дальше →
Привет от налоговой: казахстанцы жалуются на массовую блокировку счетов
Читать дальше →
Яндекс отказался пересматривать цену подписки в Казахстане после масштабных сбоев
Читать дальше → Евразийский банк
 разрешит получать до 100 тысяч бонусов за одну покупку
Читать дальше →

Как вырастут расходы казахстанцев в ноябре: комиссии, подписки и налоги
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Каждый вкладчик обязан знать какую доходность приносят его пенсионные накопления и какой размер пенсионных накоплений он должен иметь к моменту выхода на пенсию. Это должно быть нормой жизни!
Елена Бахмутова
Председатель Совета Ассоциации финансистов РК
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности
Самые обсуждаемые


Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

