

 Банк ЦентрКредит
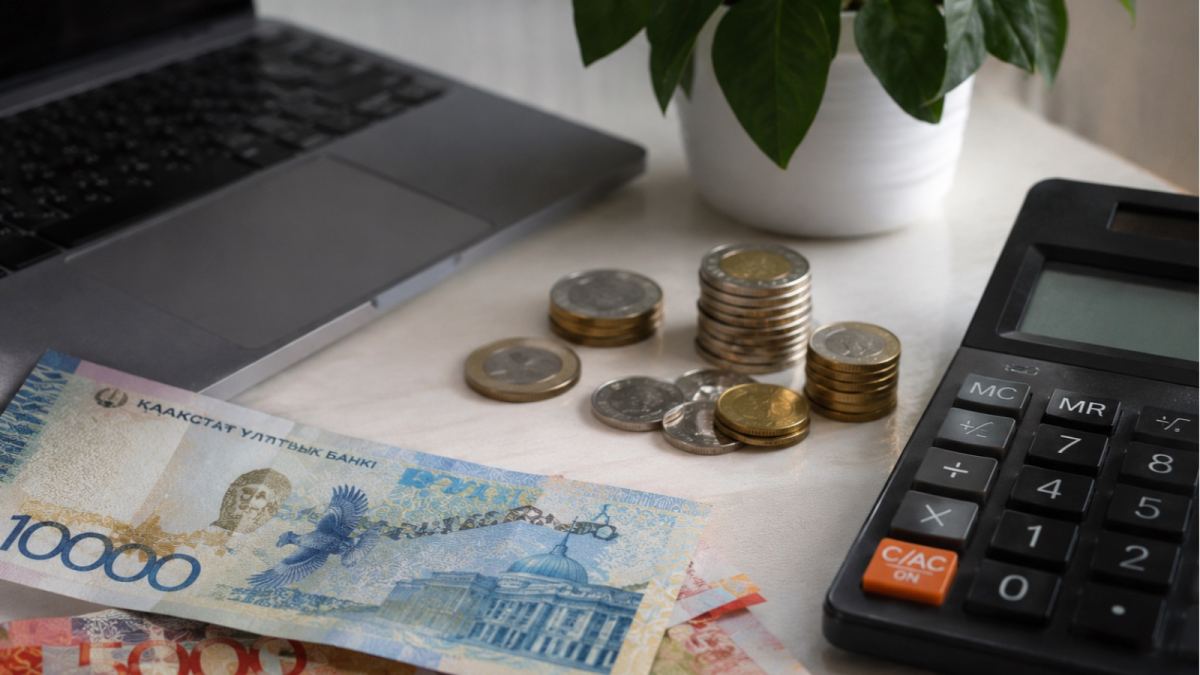
Депозиты казахстанцев достигли 30,6 трлн тенге. Доля валютных вкладов снизилась до 17,9%, а тенговые сбережения за квартал выросли более чем на 1 трлн тенге.
Казахстанцы всё чаще выбирают тенге для хранения сбережений. По итогам третьего квартала 2026 года доля валютных депозитов населения опустилась до 17,9% — это исторический минимум. Одновременно объём вкладов в национальной валюте вырос более чем на 1 трлн тенге.
Общий объём депозитов физических лиц достиг 30,6 трлн тенге. Такие данные приводит Казахстанский фонд гарантирования депозитов (КФГД) в обзоре банковского рынка за третий квартал.
При этом сокращение валютных вкладов объясняется не только изменением предпочтений населения. На статистику повлияло и укрепление тенге, из-за которого валютные накопления в пересчёте на национальную валюту стали меньше.
За третий квартал объём розничных депозитов увеличился на 1,8%. Но динамика тенговых и валютных вкладов оказалась противоположной.
Тенговые депозиты выросли на 4,3% — более чем на 1 трлн тенге. Валютные, напротив, сократились на 8,3%.
В результате доля вкладов в иностранной валюте снизилась на 1,9 процентного пункта и составила 17,9%. Остальные 82,1% депозитного портфеля пришлись на тенге.
Однако говорить о массовом переводе долларов в тенге было бы неправильно. По данным КФГД, если исключить влияние изменения курса, объём валютных сбережений в долларовом выражении даже немного увеличился — на 1,4%.
То есть часть сокращения валютных вкладов в тенговом эквиваленте объясняется именно курсовой переоценкой.
Почти половина розничного депозитного рынка приходится на массовый сегмент — вклады до 15 млн тенге. Его доля составляет 48,4%.
Но основной чистый приток денег в третьем квартале обеспечили не небольшие вкладчики, а средний и крупный сегменты.
В массовом сегменте тенговые накопления выросли всего на 0,6%. В среднем сегменте прирост составил 7,8%, а в крупном — 9,9%.
КФГД связывает более скромную динамику небольших вкладов с высокими потребительскими расходами. По данным обзора, на потребление приходится 90,7% всех расходов граждан.
В валютной части депозитного рынка преобладают крупные вкладчики: на них приходится 60,2% таких сбережений.
В третьем квартале заметно изменился и выбор банковских продуктов. Самыми быстрорастущими оказались срочные вклады.
За три месяца их объём увеличился на 13,8%, или на 787,6 млрд тенге.
Доля стабильного фондирования, к которому относятся срочные и сберегательные депозиты, достигла 33,8%. При этом основой рынка остаются несрочные вклады: на них приходится 46,7% депозитного портфеля.
Это показывает, что казахстанцы продолжают пользоваться вкладами, с которых можно снять деньги по требованию, но интерес к депозитам с установленным сроком хранения также растёт.
Несмотря на смягчение денежно-кредитной политики Национального банка, реальные доходы вкладчиков после вычета инфляции увеличились.
По итогам третьего квартала средневзвешенные ставки составили:
|
Вид депозита |
Ставка |
|
Несрочные вклады |
15,1% |
|
Срочные на 1–6 месяцев без пополнения |
18,0% |
|
Срочные на 1–6 месяцев с пополнением |
18,6% |
На динамику повлияло снижение базовой ставки Нацбанка: в течение квартала регулятор пересматривал её трижды.
Банки начали постепенно снижать доходность депозитных продуктов, стараясь уменьшить расходы на обслуживание вкладов и одновременно сохранить деньги клиентов.
Сильнее всего изменения затронули срочные и сберегательные вклады на срок от одного до шести месяцев. Их ставки снизились на 0,5–0,7 процентного пункта. Несрочные депозиты оказались менее чувствительными: снижение составило всего 0,1 процентного пункта.
Данные за третий квартал показывают, что тенговые депозиты сохраняют привлекательность для населения. При этом высокая доходность срочных вкладов стимулирует часть казахстанцев размещать деньги на определённый срок, а не держать все накопления на счетах с возможностью свободного снятия.
Но выбирать депозит только по процентной ставке не стоит. Если деньги могут понадобиться в любой момент, важно учитывать условия досрочного снятия и возможность пополнения. Если накопления не понадобятся несколько месяцев, можно сравнить доходность срочных и сберегательных продуктов.
Также стоит помнить, что снижение доли валютных вкладов не означает полного отказа казахстанцев от долларов. Часть изменений связана с укреплением тенге и пересчётом валютных накоплений.
Банк ЦентрКредит

 ForteBank
 Kaspi.kz


 ForteBank
 Freedom Bank
Kaspi.kz
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||