

 Евразийский банк
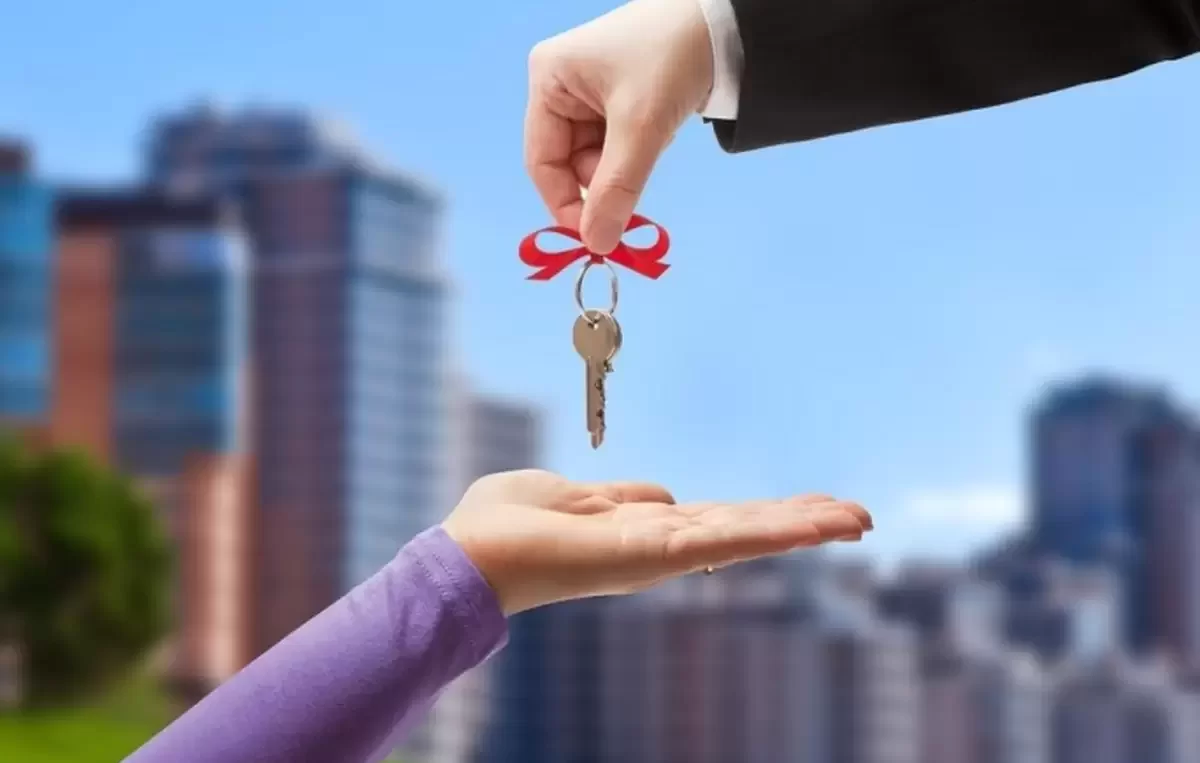
Ипотечный займ по программе можно оформить без дополнительного залога, что делает мечту о собственном жилье ближе для многих семей.
С 1 сентября 2025 года правила по ипотеке «Орда Аймақ» становятся проще. Если раньше нужно было закладывать еще одну квартиру или дом, то теперь это условие убрали. В залоге остается только та квартира, которую покупает заемщик, передает Finratings.kz со ссылкой на krisha.kz
Программа, к слову, работает с весны 2025 года и рассчитана на тех, кто хочет взять жилье на этапе строительства, но не подходит под льготные программы или не имеет накоплений в «Отбасы банке».
Условия стандартные: ставка 15,9% годовых, первый взнос от 20%, срок до 20 лет. Максимальная сумма кредита — 75 млн тенге. Выбрать можно квартиру в любом регионе, кроме Алматы, Астаны и Шымкента.
Главное отличие «Орда Аймақ» – обязательная гарантия КЖК. Это значит, что дом в любом случае достроят, даже если у застройщика возникнут проблемы.
Отмена допзалогов снимает серьезный барьер для многих семей: раньше не каждый мог позволить себе параллельно закладывать еще одну недвижимость. Теперь ипотека стала доступнее, хотя минусы остаются – ограниченный выбор и ставка выше, чем у льготных программ «Отбасы банка».
Заявки, как и раньше, подаются через «Отбасы банк».
Читайте также:
Евразийский банк


 Home Credit Bank


 Altyn Bank
 Банк ЦентрКредит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||