


Казахстанцам запретят забирать часть пенсионных денег при смене страховщика
Казахстанцам запретят забирать часть пенсионных денег при смене страховщика
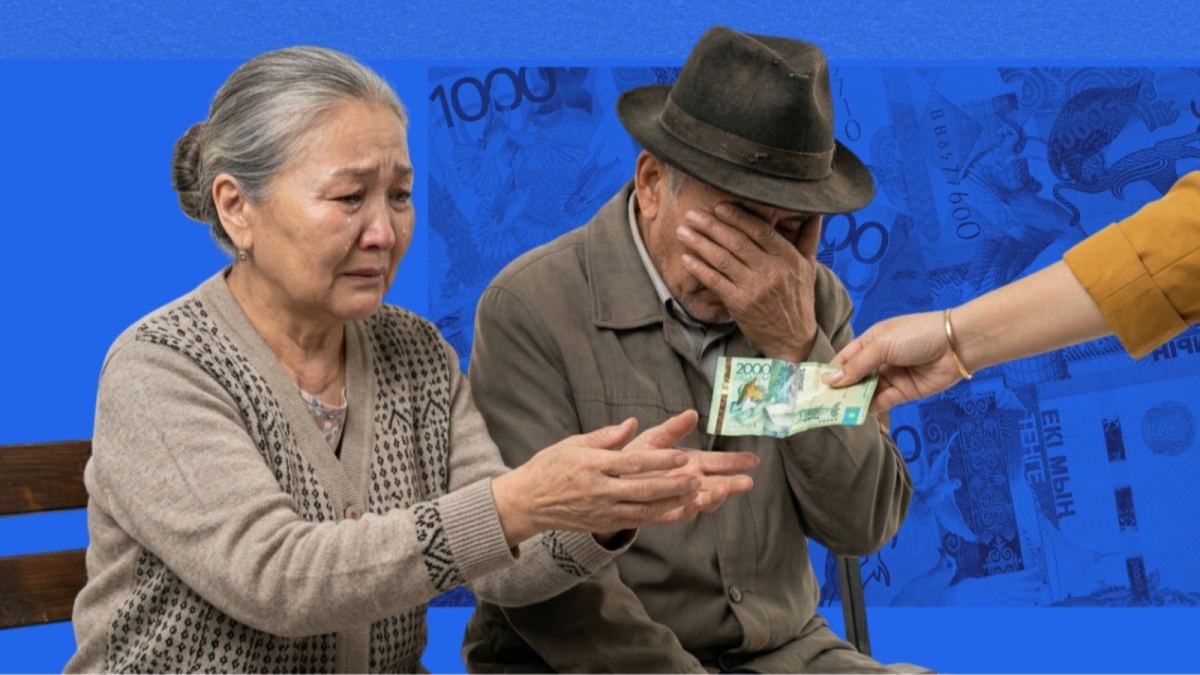
Иллюстрация FR
В Казахстане изменят расчет выкупной суммы по пенсионному аннуитету. При смене страховой компании инвестиционный доход будут сохранять в составе средств для будущих выплат.
В Казахстане изменится порядок расчета денег по пенсионному аннуитету при переходе из одной компании по страхованию жизни в другую. Инвестиционный доход, заработанный страховщиком, теперь будут учитывать в выкупной сумме и направлять на дальнейшее финансирование пожизненных пенсионных выплат. Об этом сообщило Агентство по регулированию и развитию финансового рынка.
Изменение должно устранить практику, при которой клиенту при переходе в другую страховую компанию могли предложить часть инвестиционного дохода единовременно. Человек получал деньги сразу, однако эта сумма уже не участвовала в формировании его будущих выплат.
Что меняется для владельца пенсионного аннуитета
Пенсионный аннуитет позволяет перевести часть пенсионных накоплений из ЕНПФ в компанию по страхованию жизни. Взамен страховщик обязуется осуществлять выплаты пожизненно.
Если владелец аннуитета решает поменять страховую компанию, прежний договор прекращается и определяется выкупная сумма, которая переводится новому страховщику.
До сих пор действующий порядок ее расчета не предусматривал учета инвестиционного дохода страховой компании. По данным финрегулятора, на рынке появилась практика, когда часть этого дохода клиенту могли выплатить отдельно при переходе в другую КСЖ.
Проблема заключалась в том, что полученная человеком единовременная сумма переставала работать на его пенсионный аннуитет. В новую компанию переводилось меньше денег, поэтому последующие пожизненные выплаты могли оказаться ниже.
Инвестиционный доход теперь останется внутри аннуитета
По новому порядку при расторжении договора пенсионного аннуитета выкупная сумма должна учитывать начисленный страховщиком инвестиционный доход. Его будут рассчитывать исходя из эффективной годовой ставки доходности, установленной методикой расчета пенсионного аннуитета.
При этом речь не идет о дополнительной выплате инвестиционного дохода человеку на руки.
Средства будут включаться в сумму, предназначенную для дальнейшего исполнения пенсионных обязательств. То есть при переходе из одной страховой компании в другую заработанный инвестиционный доход должен сохраниться внутри пенсионного аннуитета и продолжить участвовать в формировании пожизненных выплат.
Как объяснил заместитель председателя АРРФР Нуржан Турсунханов, прежняя возможность получить часть денег сразу могла создавать краткосрочную выгоду, но одновременно уменьшать будущий пенсионный доход.
Когда заработают новые правила
Изменения закреплены постановлением Правления Агентства по регулированию и развитию финансового рынка №156 от 30 октября 2026 года. Документ в том числе меняет правила расчета выкупной суммы по договорам пенсионного аннуитета.
Постановление вступит в силу по истечении десяти календарных дней после дня его первого официального опубликования. Поэтому ориентироваться нужно именно на дату официальной публикации нормативного акта.
Для владельцев пенсионного аннуитета практический смысл изменения заключается в том, что смена страховщика больше не должна сопровождаться уменьшением переводимой суммы из-за отдельной выплаты инвестиционного дохода: эти деньги будут сохраняться для финансирования будущей пенсии.
Комментарии 0
Подтвердите номер телефона
По закону РК комментарии могут оставлять только пользователи с подтверждённым номером
Код отправлен на · отправить заново
Соблюдайте правила сообщества при комментировании
Рекомендации для вас


Казахстанский строительный бизнес укрепил позиции в мировом рейтинге
Читать дальше →
Казахстанцы могут получать два пособия одновременно: кому положены выплаты
Читать дальше →

21-летняя казахстанка вышла на пенсию: сколько ей приносит пассивный доход
Читать дальше →
Казахстанка показала схему накопления на первоначальный взнос за квартиру
Читать дальше →

От BlackRock до Morgan Stanley: кто вкладывается в акции Freedom Holding Corp. Тимура Турлова
Читать дальше →
Депозит против фондового рынка: что принесло бы казахстанцам больше денег за 20 лет
Читать дальше →
 Freedom Bank
 снизит ставки по пяти депозитам и повысит по одному
Читать дальше →
«Мы стояли в очередях, а 20 млрд разобрали»: казахстанки обрушились с критикой на Отбасы банк
Читать дальше →
Почти 40% проблемных кредитов сосредоточены в Kaspi, Home Credit и Alatau City
Читать дальше →
Материалы по теме
Цитаты экспертов
“
Каждый вкладчик обязан знать какую доходность приносят его пенсионные накопления и какой размер пенсионных накоплений он должен иметь к моменту выхода на пенсию. Это должно быть нормой жизни!
Елена Бахмутова
Председатель Совета Ассоциации финансистов РК
“
Я однозначно не буду давать прогнозы по повышению или снижению цен на рынке жилья, потому что считаю, что это будет неправильно. Но предпосылок для снижения, скажу, нет
Ерсайын Нагаспаев
Министр промышленности и строительства
“
Мы хотим, чтобы нашим любимым партнёрам было удобно принимать оплату от клиентов любого банка, а клиентам — оплачивать покупки везде. Вместе с Национальным Банком и банковским сообществом мы несколько лет работали над запуском системы, чтобы она была надёжной, безопасной и удобной для всех участников. Благодарим Национальный Банк и банковское сообщество за сотрудничество, а наших любимых клиентов и партнёров — за доверие!
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Мы рады, что продолжение знаменитого фильма с Джеки Чаном снимается именно в Казахстане. Для нас это важный проект, который поможет еще большему числу людей во всем мире увидеть, что Казахстан — невероятно красивая, современная и гостеприимная страна
Михаил Ломтадзе
Глава и сооснователь Kaspi.kz
“
«Больше всего я боюсь апреля следующего года. Если ничего не изменится в Налоговом кодексе, именно тогда может начаться самый большой поток закрытий», – заявил Казанцев в подкасте казахстанского продюсера Николая Пака.
Дмитрий Казанцев
Эксперт по налоговой безопасности


Рейтинг страховых
Кто чаще платит
 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
Доля выплат от собранных премий · компании с премиями от 10 млрд ₸ · данные АРРФР

