

 Kaspi.kz
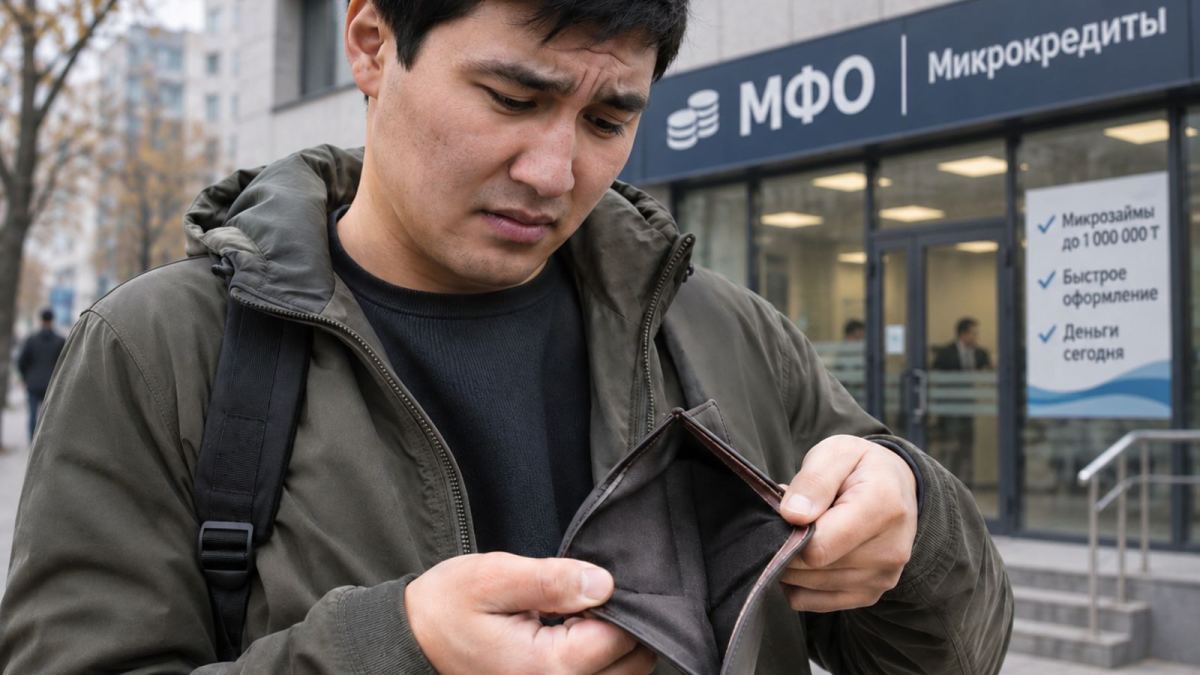
Почти 298 млрд тенге составляет задолженность казахстанцев по микрокредитам, по которым допущена просрочка платежей.
С начала 2026 года эта сумма увеличилась на 16,9 млрд тенге. При этом долги с просрочкой свыше 90 дней сокращаются, а задолженность по займам с задержкой платежей до месяца заметно выросла. Это следует из отчётности микрофинансовых организаций Казахстана на 1 октября 2026 года, которую проанализировал Finratings.kz.
На начало октября задолженность физических лиц перед микрофинансовыми организациями составляла 1,33 трлн тенге. Речь идёт о гражданах, не являющихся индивидуальными предпринимателями.
Из этой суммы 297,9 млрд тенге приходилось на микрокредиты, по которым имелись просроченные платежи. Это около 22,3% всего портфеля займов населению.
На начало года показатель составлял 281 млрд тенге. Таким образом, за девять месяцев задолженность по договорам с просрочкой выросла на 6%.
Причём её рост оказался быстрее увеличения всего кредитного портфеля населения, который за тот же период прибавил 3,3%.
В результате доля задолженности по микрокредитам с просрочкой увеличилась с 21,7% до 22,3%.
Однако есть важное уточнение. Почти 298 млрд тенге — это не сумма платежей, которые казахстанцы непосредственно просрочили. Статистика учитывает задолженность по основному долгу в рамках микрокредитов, по которым задержаны платежи по основному долгу или начисленному вознаграждению. При этом часть оставшегося долга по таким договорам ещё может не подлежать погашению.
Отчётность также не показывает, сколько именно человек допустили просрочку. У одного заёмщика может быть несколько микрокредитов.
Наиболее заметное изменение произошло в категории микрокредитов с задержкой платежей от одного до 30 дней.
На 1 января задолженность по таким договорам составляла 83,6 млрд тенге. К 1 октября она увеличилась до 125 млрд тенге — почти на 50%.
Таким образом, только в этой категории прирост за девять месяцев достиг 41,4 млрд тенге.
Это существенно больше общего увеличения задолженности по всем микрокредитам населения с просрочкой.
Причина такого расхождения — противоположная динамика в остальных категориях. Пока задолженность по договорам с короткой просрочкой росла, суммы по займам с более длительными задержками сокращались.
Само по себе увеличение задолженности с просрочкой до 30 дней ещё не означает, что все эти микрокредиты станут проблемными. Часть заёмщиков может погасить пропущенный платёж и вернуться к графику.
Однако рост этого показателя заслуживает внимания: всё большая сумма задолженности приходится на договоры, по которым уже возникли первые задержки платежей.
Здесь ситуация выглядит иначе.
На начало 2026 года задолженность населения по микрокредитам с просрочкой более 90 дней составляла 77,6 млрд тенге. К 1 октября показатель сократился до 73 млрд тенге.
Снижение за девять месяцев составило около 4,7 млрд тенге, или 6%.
Доля таких займов в портфеле населения уменьшилась с 6% до 5,5%.
Также заметно сократилась задолженность по микрокредитам с просрочкой от 61 до 90 дней — с 51,4 млрд до 38,2 млрд тенге.
Но снижение длительной просрочки нельзя автоматически объяснять тем, что заёмщики начали лучше возвращать долги.
На статистику могут влиять погашения, реструктуризация задолженности, списания и другие изменения кредитного портфеля. Представленная отчётность не позволяет установить, какую роль сыграл каждый из этих факторов.
Поэтому пока можно говорить о сокращении суммы задолженности по микрокредитам с длительной просрочкой, но не о доказанном улучшении платёжной дисциплины населения.
Несмотря на рост с начала года, последний отчётный месяц показывает снижение задолженности по микрокредитам населения с просрочкой.
На 1 сентября она составляла 310,5 млрд тенге, а на 1 октября — 297,9 млрд тенге.
За месяц показатель уменьшился на 12,5 млрд тенге, или на 4%.
Особенно сильно сократилась задолженность по микрокредитам с просрочкой от 61 до 90 дней — с 76,6 млрд до 38,2 млрд тенге.
Одновременно задолженность по договорам с просрочкой до 30 дней, напротив, увеличилась с 99,6 млрд до 125 млрд тенге.
Это ещё раз показывает, почему оценивать положение заёмщиков только по общей сумме просроченной задолженности недостаточно. За её снижением могут скрываться разнонаправленные изменения в отдельных категориях.
Главный вывод из отчётности МФО — долговая ситуация у населения неоднозначная.
С одной стороны, за девять месяцев сократилась задолженность по микрокредитам с просрочкой свыше 90 дней. С другой — увеличилась общая задолженность по договорам с просрочкой, а особенно заметно выросла категория с задержкой платежей до 30 дней.
Для самого заёмщика даже небольшая просрочка может обернуться дополнительными расходами, ухудшением кредитной истории и сложностями при получении новых займов. Конкретные последствия зависят от условий договора и законодательства.
При возникновении финансовых трудностей имеет смысл обращаться в МФО за урегулированием задолженности, не дожидаясь накопления нескольких пропущенных платежей.
При этом делать вывод о том, что казахстанцы стали массово хуже платить по микрокредитам, на основании представленной таблицы нельзя. Она показывает суммы задолженности по договорам с просрочкой, но не количество должников, причины задержек или долю заёмщиков, которые впоследствии восстановили платежи.
На 1 октября почти 300 млрд тенге задолженности населения приходилось на микрокредиты с просрочкой. И хотя наиболее длительная просрочка сокращается, рост задолженности по займам с первыми задержками остаётся важным показателем для оценки долговых рисков.
Kaspi.kz

 ForteBank


 Интертич
67%
 СК «Евразия»
43%
 Jusan Garant
37%
| Банк | Покупка | Продажа |
|---|---|---|
| Загрузка... | ||